Alternatif pinjol untuk karyawan dapat membantu perusahaan menyediakan akses dana yang lebih terstruktur, untuk membantu karyawan keluar dari jeratan pinjol.
Tentu saja bagi HR, kondisi tersebut bukan hanya persoalan pribadi karyawan. Faktanya masalah keuangan dapat memengaruhi fokus kerja. Riset PwC’s 2026 Employee Financial Wellness Survey juga membahas hubungan financial distress dengan produktivitas serta absensi pekerja.
Karena itu, alternatif pinjol untuk karyawan dapat ditempatkan sebagai bagian dari employee financial wellness.
❌ Tujuannya bukan membuat perusahaan menjadi lembaga kredit.
✔️ Tujuannya adalah menyediakan jalur bantuan yang jelas.
Artikel ini membahas 3 alternatif pinjol untuk karyawan, cara kerja Earned Wage Access (EWA), kebijakan kasbon karyawan, revitalisasi koperasi perusahaan, akses konsolidasi utang ke bank payroll (fasilitas KTA) serta strategi membangun employee financial wellness yang dapat diterapkan oleh HR.
Fakta dan poin-poin penting dari artikel 3 Alternatif Pinjol untuk Karyawan: Solusi untuk HR.
- Alternatif pinjol untuk karyawan dapat disediakan melalui EWA, kasbon serta koperasi.
- EWA memberikan akses terhadap penghasilan yang sudah diperoleh sebelum payday.
- Kasbon membutuhkan limit serta aturan repayment yang jelas.
- Koperasi dapat menjadi fasilitas pembiayaan berbasis keanggotaan.
- KTA merupakan pembiayaan eksternal tanpa agunan.
- EWA tidak otomatis berarti pinjaman.
- HR perlu melakukan due diligence terhadap penyedia fasilitas.
- Employee financial wellness perlu mencakup akses, edukasi serta perubahan perilaku.
- Cash flow perusahaan harus menjadi pertimbangan utama.
- Fasilitas keuangan sebaiknya disertai pengukuran hasil.
5 Pertanyaan paling mungkin dijawab artikel 3 Alternatif Pinjol untuk Karyawan: Solusi untuk HR.
- Apa alternatif pinjol untuk karyawan?
- Apakah EWA termasuk pinjaman?
- Bagaimana perusahaan membuat kebijakan kasbon?
- Apakah koperasi perusahaan dapat menjadi solusi?
- Bagaimana HR membangun employee financial wellness?
Mengapa Perusahaan Perlu Menyediakan Alternatif Pinjol?
Alternatif pinjol untuk karyawan diperlukan ketika perusahaan ingin membantu kebutuhan finansial tanpa membuat kebijakan yang tidak terkendali.
HR perlu melihat masalah dari dua sisi.
- Pertama adalah kebutuhan karyawan.
- Kedua adalah kemampuan perusahaan.
Perusahaan tetap perlu menjaga cash flow.
Masalah Finansial Karyawan dapat Masuk ke Tempat Kerja
Karyawan membawa persoalan keuangan ke tempat kerja setiap hari.
- Tagihan rumah tangga tetap berjalan.
- Biaya sekolah tetap harus dibayar.
- Kebutuhan kesehatan juga dapat muncul secara tiba-tiba.
Salah satu masalah finansial karyawan (dari generasi X, generasi Y sampai generasi Z) adalah TERJEBAK UTANG.
Perbedaanya adalah jenis utangnya.
- Gen X dan Gen Y banyak terjebak utang kartu kredit
- Gen Z banyak terjebak utang pinjol dan pay later.
Berdasarkan pengalaman kami sebagai perencana keuangan, karyawan terkena jeratan pinjol biasanya karena kebutuhan kepepet, gali lubang tutup lubang dan ketagihan judi online.
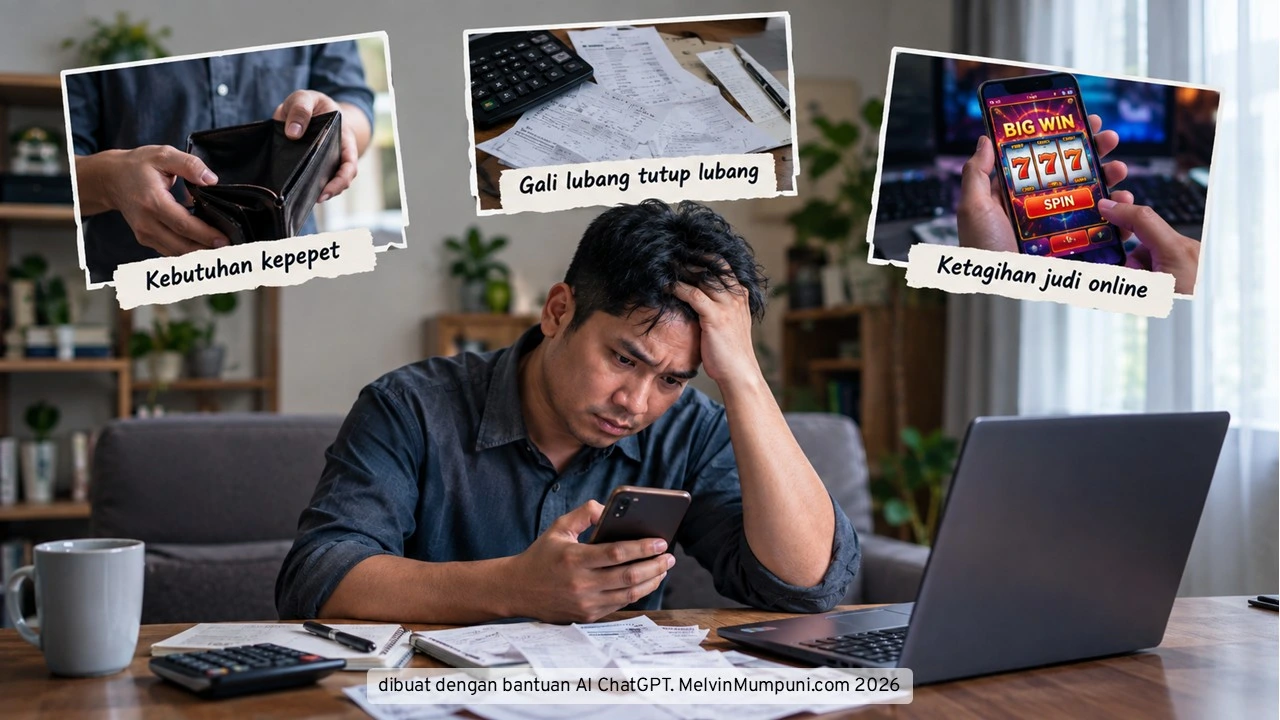
Masalah keuangan muncul ketika karyawan tidak mempunyai cukup uang (dana darurat) pada saat kepepet. Sebagian karyawan kemudian mencari pinjaman dari luar perusahaan.
OJK sendiri membedakan layanan fintech lending berizin dengan layanan ilegal.
OJK juga mengimbau masyarakat menggunakan penyelenggara LPBBTI (pinjol) yang berizin. Per Juni 2026, OJK mencatat 94 Fintech Lending (pinjaman online) yang berizin.
Banyak perusahaan di Indonesia memiliki solusi lain, yaitu perusahaan membangun fasilitas internal (pinjaman kantor, kasbon atau pinjaman koperasi kantor), bekerja sama dengan bank payroll atau fasilitas pinjaman early wages access (EWA).
3 Alternatif Pinjol untuk Karyawan
Ada tiga fasilitas yang dapat dipertimbangkan HR.
| Fasilitas | Fungsi Utama | Dampak ke Cash Flow Perusahaan | Cocok Untuk |
|---|---|---|---|
| EWA (Early Wages Access) | Akses gaji yang sudah diperoleh, lebih awal | Dapat dirancang minim dampak langsung | Kebutuhan sebelum payday |
| Internal Kasbon Perusahaan | Bantuan dana jangka pendek | Perlu disiapkan anggaran | Kebutuhan darurat |
| Internal Kasbon Koperasi | Pembiayaan anggota | Bergantung model koperasi | Kebutuhan lebih terstruktur |
| Kerja sama Bank Payroll | Akses KTA atau kredit dengan benefit khusus | Relatif terbatas jika kredit menjadi tanggung jawab bank | Karyawan yang membutuhkan pembiayaan lebih besar |
Setiap fasilitas memiliki karakteristik berbeda.
Karena itu, HR perlu melihat kebutuhan sebelum memilih fasilitas.
1. Earned Wage Access atau Tarik Gaji Lebih Awal
Earned Wage Access atau EWA adalah fasilitas yang memungkinkan karyawan mengakses sebagian gaji yang sudah mereka peroleh sebelum tanggal pembayaran normal.
EWA sering disebut sebagai akses gaji fleksibel.
Konsepnya berbeda dari pinjaman.
Karyawan mengakses penghasilan yang sudah diperoleh berdasarkan hari kerja atau periode penggajian.
Contohnya sederhana:
Seorang karyawan sudah bekerja selama 15 hari.
Tanggal gajian perusahaan masih 15 hari lagi.
Perusahaan menggunakan sistem EWA (umumnya melalui vendor external / partnership).
Karyawan dapat mengakses sebagian penghasilan yang sudah diperoleh.
Pada saat payroll, jumlah gaji yang diterima karyawan akan dikurangi sesuai mekanisme program.
2. Kasbon Karyawan dengan Kebijakan yang Sehat
Kasbon karyawan adalah fasilitas perusahaan yang memungkinkan karyawan memperoleh dana terlebih dahulu dengan mekanisme pengembalian tertentu.
Kasbon sebenarnya bukan konsep baru. Banyak perusahaan sudah menerapkannya.
Masalahnya muncul ketika kasbon tidak memiliki aturan yang jelas.
- Misalnya tidak ada limit.
- Tidak ada kriteria penerima.
- Tidak ada jadwal pembayaran.
- Tidak ada dokumentasi.
- Kondisi tersebut dapat membuat kasbon menjadi sumber masalah baru.
Karena itu, alternatif pinjol untuk karyawan melalui kasbon membutuhkan kebijakan tertulis.
3. Revitalisasi Koperasi Perusahaan
Koperasi perusahaan dapat menjadi salah satu alternatif pinjol untuk karyawan jika dikelola dengan tata kelola yang sehat.
Koperasi memiliki posisi berbeda dari kasbon. Koperasi merupakan badan usaha berbasis anggota.
Karena itu, perusahaan perlu membedakan koperasi dengan program pinjaman internal perusahaan.
Koperasi dapat menyediakan layanan sesuai anggaran dasar, aturan koperasi serta ketentuan yang berlaku.
4. Kerja Sama dengan Bank Payroll
Kerja sama dengan bank payroll dapat memberikan akses pembiayaan khusus bagi karyawan tanpa membuat perusahaan menjadi pemberi pinjaman.
Model ini dapat menjadi alternatif ketika karyawan membutuhkan dana lebih besar.
Contohnya adalah KTA dengan bunga atau biaya khusus bagi karyawan perusahaan.
Perusahaan dapat melakukan kerja sama dengan bank tempat payroll karyawan disalurkan.
Bank kemudian menawarkan produk pembiayaan sesuai kriteria serta kebijakan kreditnya.
Contohnya dapat berupa:
- KTA dengan bunga khusus.
- Biaya administrasi yang lebih rendah.
- Proses pengajuan yang lebih sederhana.
- Tenor yang disesuaikan dengan kemampuan pembayaran.
- Program edukasi keuangan bersama bank.
Namun, HR perlu membedakan benefit khusus dengan jaminan persetujuan kredit.
Kerja sama perusahaan dengan bank tidak berarti seluruh karyawan otomatis mendapatkan KTA.
Persetujuan tetap mengikuti analisis serta kebijakan kredit bank.
Apa Keuntungan Kerja Sama dengan Bank Payroll?
Bagi perusahaan, model ini dapat mengurangi kebutuhan menggunakan cash flow perusahaan untuk membiayai pinjaman karyawan.
Bagi karyawan, akses terhadap produk bank dapat menjadi alternatif pembiayaan yang lebih terstruktur.
Bagi HR, program ini juga dapat menjadi bagian dari employee financial wellness.
Namun, perusahaan tetap perlu melakukan due diligence terhadap bank.
HR dapat mengevaluasi:
- bunga atau biaya kredit;
- biaya administrasi;
- denda;
- tenor;
- persyaratan kredit;
- mekanisme pembayaran;
- perlindungan data karyawan;
- mekanisme pengaduan;
- transparansi informasi produk.
Bagaimana dengan Kredit Tanpa Agunan?
Kredit Tanpa Agunan atau KTA adalah kredit yang tidak mensyaratkan agunan sebagai jaminan.
KTA berbeda dari fasilitas internal perusahaan.
KTA biasanya diberikan oleh bank atau lembaga keuangan kepada individu berdasarkan persyaratan serta penilaian kredit.
Karena itu, KTA melalui bank payroll dapat ditempatkan sebagai alternatif pembiayaan eksternal.
Perusahaan tidak perlu menjadi pemberi pinjaman. Perusahaan berperan sebagai fasilitator akses.
Model ini juga dapat dikombinasikan dengan edukasi. Misalnya, sebelum karyawan mengajukan KTA, perusahaan memberikan edukasi mengenai bunga, tenor, cicilan serta kemampuan membayar.
Dengan demikian, alternatif pinjol untuk karyawan tidak hanya menyediakan akses dana. Program juga membantu karyawan memahami konsekuensi keputusan finansialnya.
Salah satu contoh, saya dan Finansialku bekerja sama dengan Bank BNI untuk memberikan edukasi finansial (employee financial wellness) dengan perusahaan-perusahaan rekanan Bank BNI:
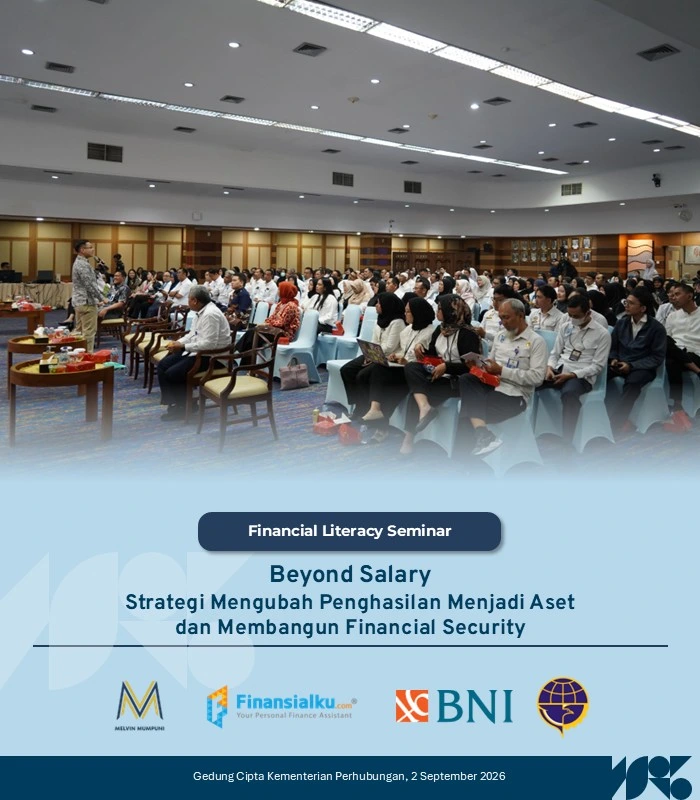
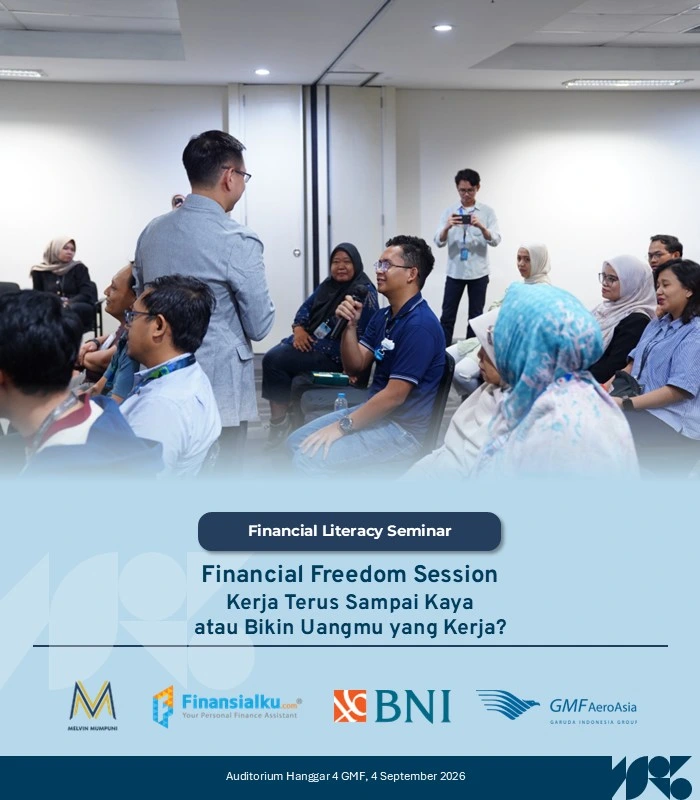
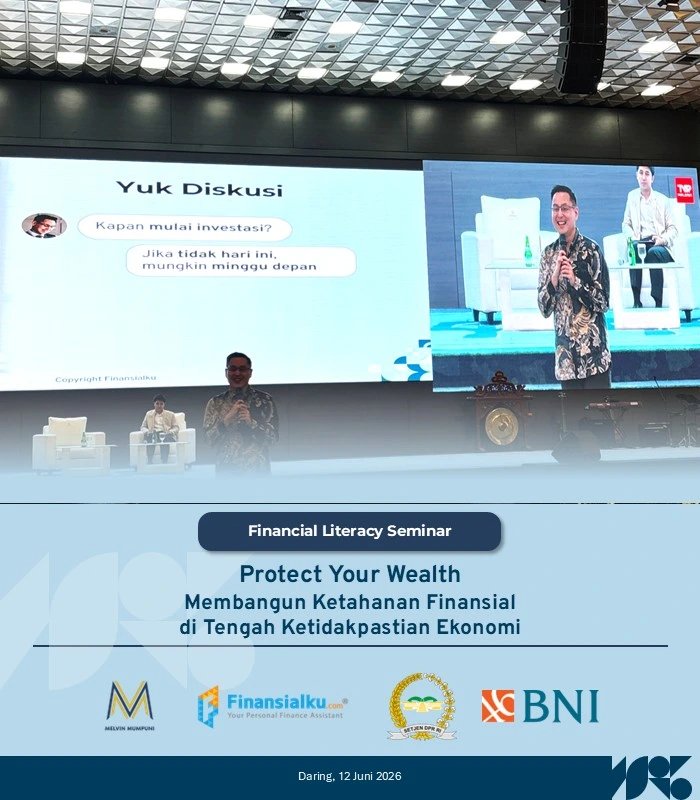


Program juga membantu karyawan memahami konsekuensi keputusan finansialnya.
Perbandingan Fasilitas Keuangan Karyawan
Berikut kerangka sederhana untuk HR.
| Faktor | EWA | Kasbon | Koperasi | Bank Payrolll |
|---|---|---|---|---|
| Sumber Dana | Sesuai model vendor | Perusahaan | Koperasi | Bank |
| Bentuk | Akses penghasilan | Fasilitas internal | Pembiayaan anggota | KTA atau kredit |
| Agunan | Umumnya tidak | Sesuai kebijakan | Sesuai aturan | Sesuai produk |
| Integrasi Payroll | Umumnya diperlukan | Sangat relevan | Dapat digunakan | Umumnya relevan |
| Risiko Perusahaan | Perlu dikaji | Lebih langsung | Bergantung tata kelola | Relatif terbatas |
| Benefit Khusus | Tergantung vendor | Ditentukan perusahaan | Ditentukan koperasi | Dapat berupa bunga atau biaya khusus |
| Edukasi Diperlukan | Ya | Ya | Ya | Sangat diperlukan |
Tidak ada satu fasilitas yang cocok untuk semua perusahaan.
HR perlu menyesuaikan desain dengan profil karyawan.
Perusahaan juga dapat menggunakan kombinasi beberapa fasilitas.
Contohnya:
- Kebutuhan sebelum payday → EWA
- Kebutuhan darurat kecil → Kasbon
- Pembiayaan anggota → Koperasi
- Kebutuhan pembiayaan lebih besar → Bank payroll
- Masalah perilaku keuangan → Employee Financial Wellness
Pendekatan tersebut membuat perusahaan tidak bergantung pada satu fasilitas.
Kesimpulan
Alternatif pinjol untuk karyawan dapat berupa EWA, kasbon, koperasi perusahaan serta kerja sama dengan bank payroll.
Setiap fasilitas memiliki fungsi, risiko serta aturan yang perlu disesuaikan dengan kebutuhan karyawan. HR juga perlu memastikan fasilitas tersebut tidak membebani cash flow perusahaan.
Fasilitas keuangan akan lebih efektif jika menjadi bagian dari employee financial wellness. Edukasi membantu karyawan memahami cash flow, utang serta dana darurat sebelum mengambil keputusan finansial.
Hubungi admin Finansialku untuk membahas In House Training Employee Financial Wellness bagi perusahaan Anda.
Pertanyaan yang Sering Ditanyakan
Berikut pertanyaaan yang sering ditanyakan terkait alternatif pinjol untuk karyawan:
📑 Referensi
Berikut referensi yang digunakan dalam artikel 3 Alternatif Pinjol untuk Karyawan: Solusi untuk HR:
- Zellis Editorial. Apr 2026. The Stress Cycle: Finances and Employee Wellbeing. Zellis.com
- Redaksi Pegadiaan. 2 September 2026. 10 Solusi Keuangan Mendadak, Alternatif Pinjol untuk Karyawan yang Bisa Dipilih. Pegadaian.co.id
- Redaksi Pegadiaan. 18 Januari 2026. Alternatif Pinjol untuk Karyawan: Kredit Tanpa Agunan: Jenis, Kelebihan, Hingga Kekurangan. Pegadaian.co.id