Trauma keuangan dapat membuat seseorang takut jatuh miskin meskipun penghasilannya besar, tabungan terus bertambah dan investasi berjalan baik.
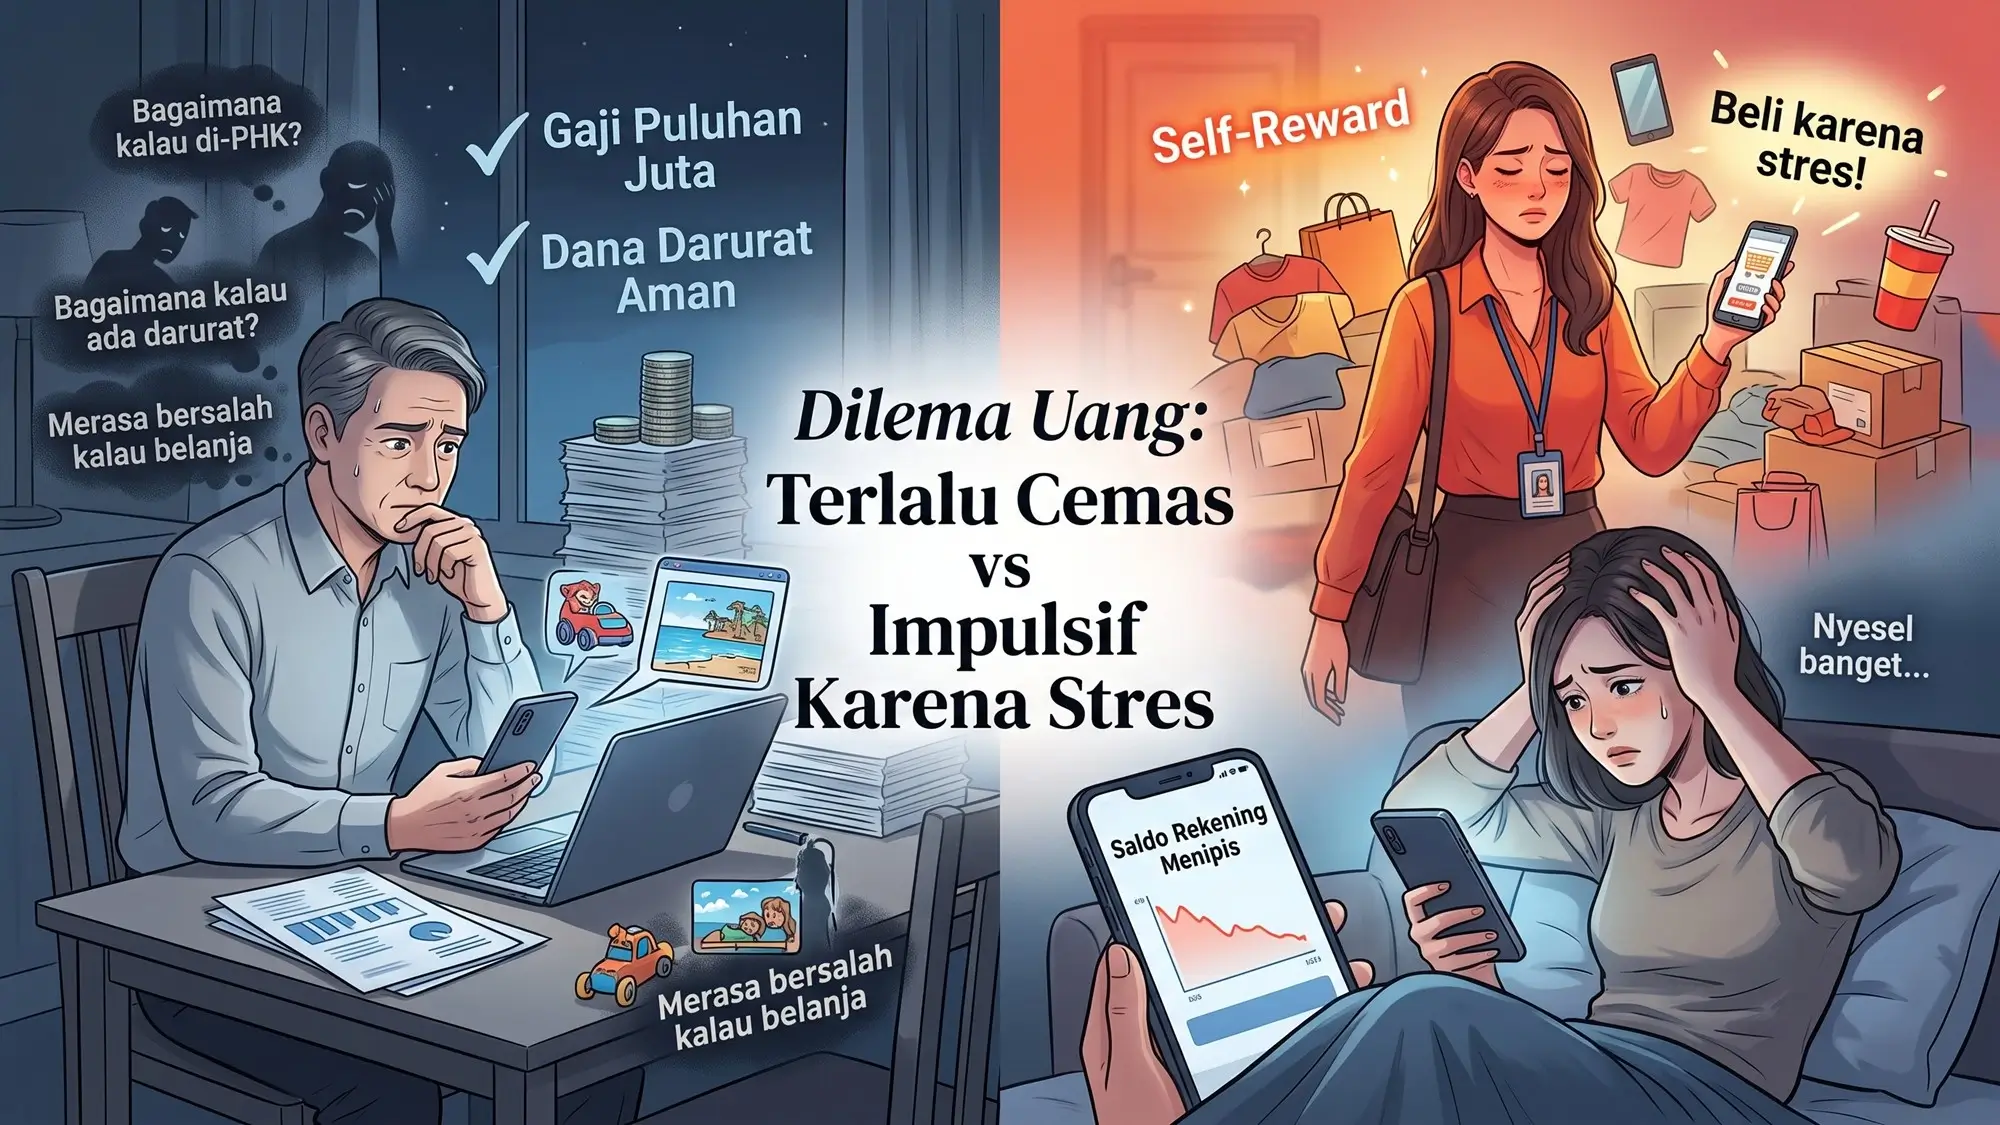
Seseorang bisa jadi memiliki gaji puluhan juta Rupiah setiap bulan serta dana darurat yang cukup.
Namun, setiap kali ingin membeli sesuatu untuk diri sendiri atau keluarga, muncul perasaan bersalah.
Ia khawatir uang akan habis, kehilangan pekerjaan atau menghadapi keadaan darurat yang belum tentu terjadi.
Sebaliknya,
Ada orang yang menggunakan uang untuk meredakan stres.
Setelah mengalami hari yang melelahkan, ia berbelanja sebagai bentuk penghargaan terhadap diri sendiri. Sesaat terasa menyenangkan, tetapi setelah melihat saldo rekening, muncul penyesalan.
Mengapa respons terhadap uang bisa begitu berbeda?
Jawabannya tidak selalu terletak pada besarnya penghasilan atau kemampuan mengelola anggaran.
Respons tersebut dapat terjadi karena pengalaman hidup, pola asuh, hubungan keluarga, serta pengalaman finansial masa lalu.
Dalam kondisi tertentu, cara pandang tersebut dapat memicu ketakutan, rasa bersalah atau perilaku finansial yang sulit dikendalikan.
Artikel ini membahas mengenai fenomena trauma keuangan (financial trauma dan/atau money trauma):
Fakta dan poin-poin penting dari artikel 3 Tanda Trauma Keuangan: Selalu Cemas Saat Keluar Uang
- Trauma keuangan adalah istilah untuk menggambarkan dampak emosional dari pengalaman finansial yang menyakitkan.
- Financial trauma bukan diagnosis psikiatri tersendiri dalam DSM-5-TR.
- Pengalaman masa kecil dapat berkaitan dengan kesejahteraan finansial saat dewasa. Namun, hubungan tersebut tidak menentukan nasib setiap individu.
- Penghasilan tinggi tidak selalu membuat seseorang merasa aman secara finansial.
- Kecemasan terhadap uang dapat muncul sebagai penghematan berlebihan, penghindaran atau belanja impulsif.
- Tidak semua perilaku finansial yang tidak sehat berasal dari trauma.
- Pemulihan dapat melibatkan evaluasi keuangan, pengenalan pemicu dan perubahan kebiasaan.
- Jika gejala mengganggu kehidupan sehari-hari, bantuan psikolog atau psikiater dapat dipertimbangkan. Terapi harus disesuaikan dengan hasil asesmen.
5 Pertanyaan paling mungkin dijawab artikel 3 Tanda Trauma Keuangan: Selalu Cemas Saat Keluar Uang
- Apa itu trauma keuangan dan apa saja tanda-tandanya?
- Mengapa seseorang takut miskin meskipun memiliki gaji besar?
- Mengapa pengalaman hidup kekurangan bisa berkaitan dengan belanja impulsif?
- Bagaimana cara membangun hubungan yang lebih sehat dengan uang?
- Kapan kecemasan finansial memerlukan bantuan profesional?
Apa Itu Trauma Keuangan?
Trauma keuangan adalah istilah untuk menggambarkan dampak emosional yang menetap setelah seseorang mengalami kesulitan finansial atau pengalaman menyakitkan terkait uang. Dampaknya dapat berupa ketakutan, kecemasan, rasa malu dan perilaku finansial yang sulit dikendalikan.
Istilah financial trauma dan money trauma sering digunakan untuk menjelaskan pengalaman tersebut. Namun, trauma keuangan bukan diagnosis psikiatri tersendiri dalam DSM-5-TR (Diagnostic and Statistical Manual of Mental Disorders, Fifth Edition, Text Revision).
Pengalaman finansial yang berat dapat berkaitan dengan stres berkepanjangan. Dalam kondisi tertentu, pengalaman tersebut juga dapat berhubungan dengan masalah kesehatan mental.
Chantel Chapman (trauma survivor dan penulis buku The Trauma of Money) membedakan dua konsep: Financial Trauma dengan Money Trauma.
Financial Trauma atau Economic Trauma menggambarkan luka langsung akibat stres finansial kronis, kemiskinan, atau penyalahgunaan uang/aset.
Contohnya:
- kehilangan pekerjaan secara mendadak,
- mengalami kemiskinan berkepanjangan,
- terlilit utang,
- kehilangan tabungan akibat penipuan.
Trauma of Money adalah konsep yang lebih luas bahwa trauma hidup apa pun (seperti trauma kelekatan atau kekerasan) mengganggu rasa aman dan harga diri. Misalnya:
Seseorang tumbuh dalam lingkungan yang penuh ancaman atau penolakan.
Ia kemudian mengembangkan ketakutan kehilangan rasa aman atau keinginan kuat untuk mendapatkan pengakuan.
Ketika dewasa, pola tersebut mungkin muncul dalam keputusan finansial.
Orang tersebut dapat bekerja berlebihan untuk membuktikan dirinya berharga.
Orang tersebut mungkin membeli barang mahal agar diterima dalam kelompok sosial.
Orang tersebut juga bisa memberikan uang kepada orang lain karena takut ditolak.
Dalam contoh tersebut, uang bukan sumber awal seluruh masalah.
Uang menjadi salah satu tempat munculnya kebutuhan emosional yang belum terpenuhi.
Perbedaan ini merupakan kerangka konseptual, bukan klasifikasi diagnosis klinis yang baku.
Tidak semua pengalaman sulit menimbulkan trauma. Tidak semua keputusan finansial yang kurang sehat juga berasal dari pengalaman traumatis.
Mengapa Trauma Keuangan dapat Bertahan meski Penghasilan Meningkat?
Penghasilan meningkat belum tentu langsung mengubah keyakinan seseorang tentang uang.
Seseorang mungkin sudah memiliki tabungan memadai, tetapi tetap merasa satu kesalahan dapat menghancurkan kehidupannya.
Perasaan tersebut bisa bertahan karena pengalaman sebelumnya membentuk cara seseorang mengantisipasi ancaman.
Ia mungkin terus bersiap menghadapi krisis yang sebenarnya tidak sedang terjadi.
Sebaliknya, seseorang bisa menggunakan uang untuk menghindari perasaan tidak nyaman.
Belanja memberikan kesenangan sementara, tetapi tidak menyelesaikan ketakutan yang mendasarinya.
Karena itu, pemulihan dapat membutuhkan dua pendekatan.
- Membangun keamanan finansial yang nyata.
- Memahami dan mengelola respons emosional terhadap uang.
Apakah Trauma Keuangan Berasal dari Pengalaman Masa Kecil?
Pengalaman masa kecil dapat membentuk cara seseorang memandang uang ketika dewasa.
- Anak yang tumbuh dalam keluarga dengan kondisi keuangan sulit, misalnya, mungkin sering mendengar orang tuanya bertengkar soal uang.
- Ada juga anak yang menyaksikan keluarganya kesulitan memenuhi kebutuhan sehari-hari.
Pengalaman seperti ini dapat membentuk keyakinan bahwa uang selalu sulit didapat atau bahwa kondisi keuangan bisa memburuk sewaktu-waktu.
Hubungan antara pengalaman masa kecil dan kondisi finansial saat dewasa juga menjadi perhatian dalam penelitian.
Penelitian mengenai adverse childhood experiences (ACE), yaitu pengalaman masa kecil yang buruk, mengkaji dampak pengalaman tersebut terhadap kesejahteraan seseorang di kemudian hari.
Namun, temuan tentang dampak jangka panjang tidak berarti setiap orang yang tumbuh dalam keluarga miskin pasti mengalami trauma keuangan.
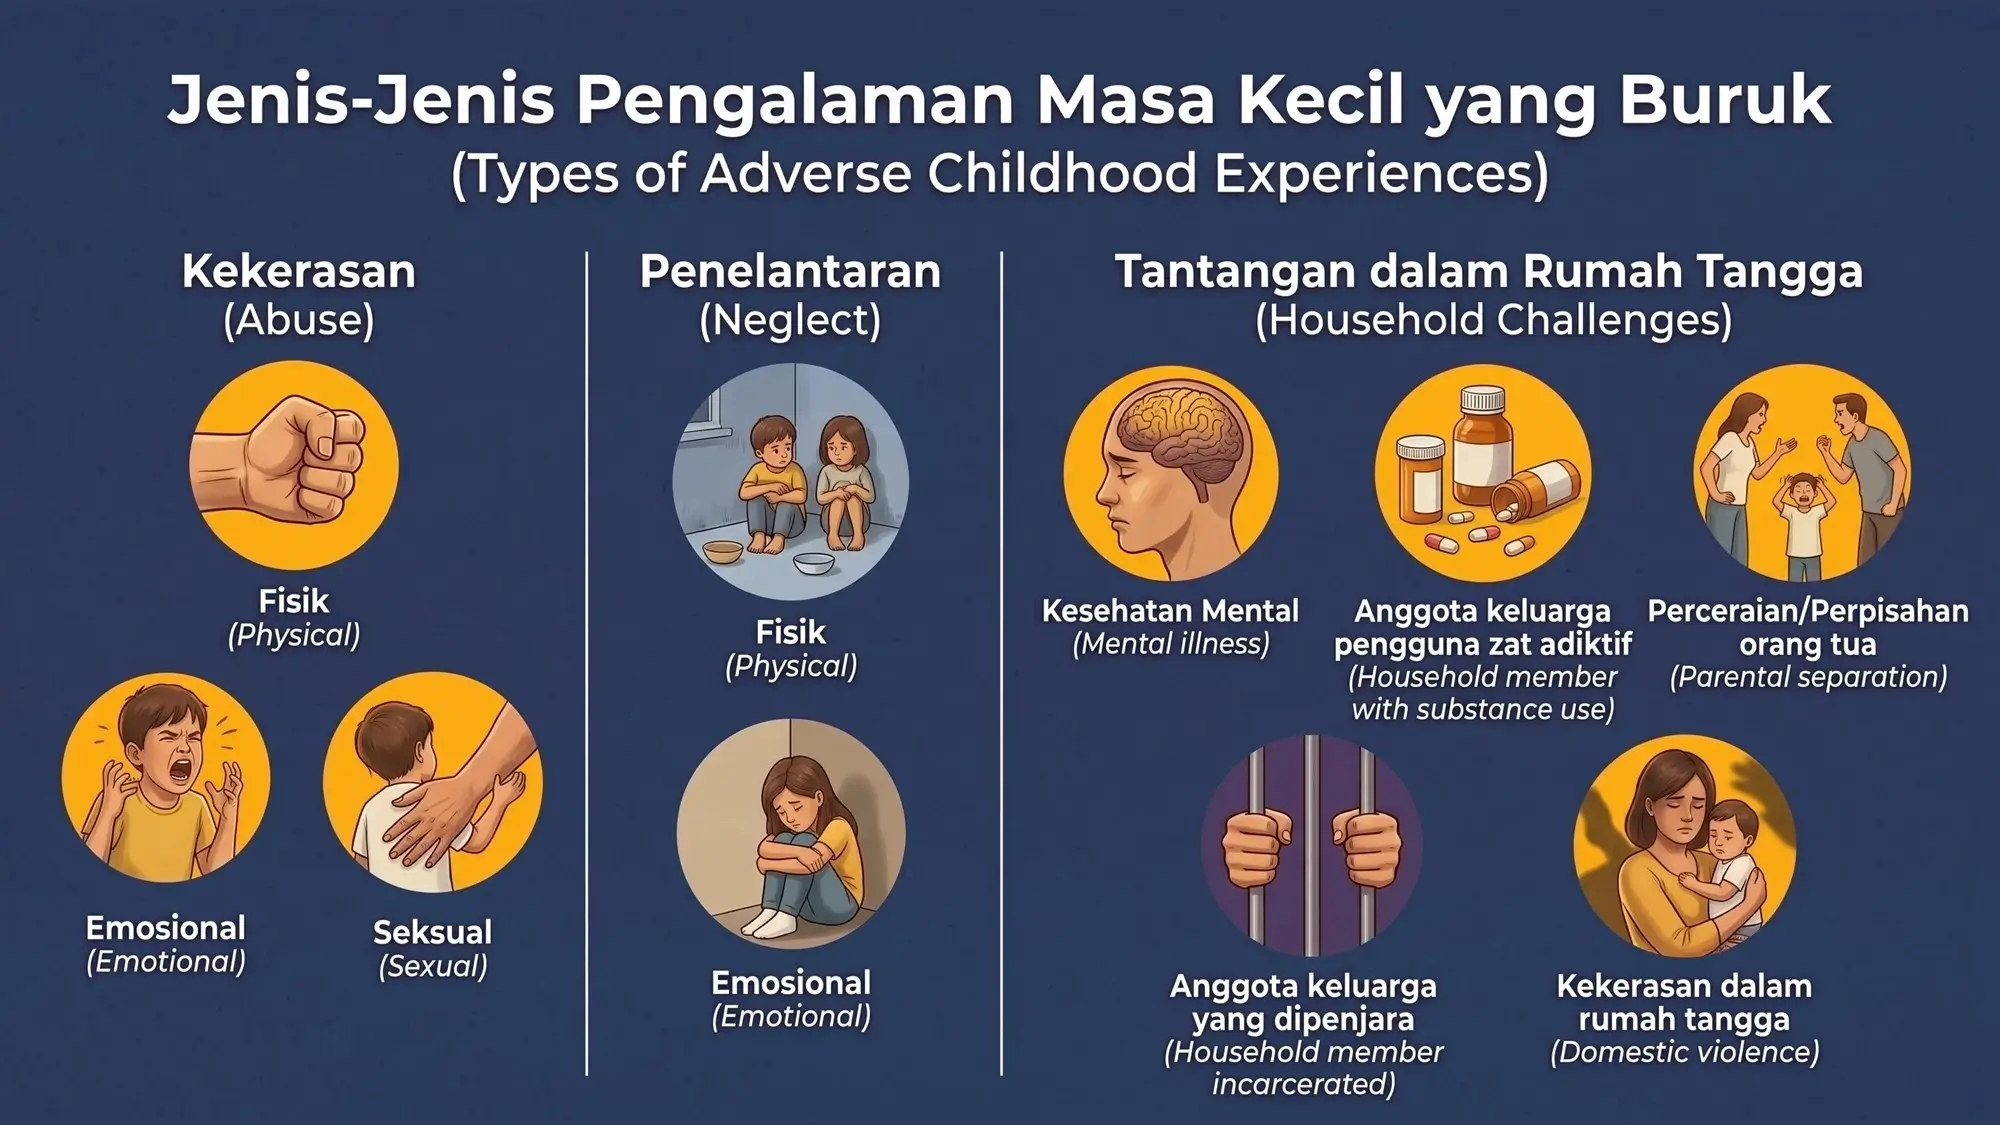
Di edit dengan Gemini AI, sumber New York State Editorial Team. Adverse Childhood Experiences (ACEs). Health.NY.gov
Pada akhirnya, masa lalu memang dapat memengaruhi hubungan kita dengan uang. Namun, dampaknya berbeda pada setiap orang.
Pengalaman yang sama belum tentu menghasilkan pola pikir atau perilaku keuangan yang sama.
Apakah Edukasi Keuangan Dapat Menyelesaikan Trauma Keuangan?
Sebagai perencana keuangan, saya merasa tidak semudah itu.
Kita sering menganggap masalah keuangan terjadi karena seseorang tidak memahami cara mengatur uang.
Solusinya kemudian berupa kelas literasi keuangan, anggaran bulanan atau edukasi investasi.
Semua itu penting. Namun, pengetahuan saja tidak selalu cukup untuk mengubah perilaku.
Beberapa masalah yang pernah saya temukan
Seseorang sudah memahami pentingnya dana darurat. Ia juga mengetahui cara menghitung kebutuhan hidup selama enam bulan.
Namun, setiap kali ingin menggunakan tabungan untuk kebutuhan penting, ia merasa panik.
Masalahnya mungkin bukan ketidaktahuan tentang dana darurat.
Ia bisa memahami konsep tersebut, tetapi masih kesulitan merasa aman ketika uangnya berkurang.
Contoh lain
Seseorang sudah memahami diversifikasi investasi.
Ia mengetahui bahwa menempatkan seluruh aset dalam satu instrumen dapat meningkatkan risiko.
Namun, pengalaman kehilangan uang pada masa lalu membuatnya menghindari seluruh produk investasi.
Pengetahuan finansialnya mungkin cukup baik.
Tantangannya terletak pada ketakutan yang memengaruhi penerapan pengetahuan tersebut.
Intinya:
Literasi keuangan membantu kita mengetahui apa yang sebaiknya dilakukan.
Pengelolaan emosi membantu kita menerapkan pengetahuan tersebut ketika menghadapi tekanan.
Tiga Gejala Umum Trauma Keuangan
Sebenarnya tidak ada satu daftar gejala universal yang dapat memastikan seseorang mengalami trauma keuangan. Namun, beberapa pola berikut ini sering terjadi pada orang yang mengalami trauma keuangan:
1. Hypervigilance (Kewaspadaan Berlebih)
Kewaspadaan berlebihan terjadi ketika pikiran terus memantau kemungkinan kehilangan uang.
- Seseorang mungkin memeriksa saldo berkali-kali dalam sehari.
- Ia juga bisa merasa panik ketika pengeluaran sedikit meningkat.
- Saldo rekening yang besar belum tentu membuatnya merasa aman.
Contohnya seseorang yang mengalami gejala kewaspadaan berlebih.
Seseorang memiliki dana darurat Rp 500 juta.
Pengeluaran wajibnya Rp 40 juta per bulan.
Dana tersebut setara lebih dari dua belas bulan pengeluaran.
Secara matematis, ia memiliki cadangan yang cukup berarti.
Namun, ia tetap takut kehilangan pekerjaan setiap kali mendengar kabar PHK.
Kekhawatiran tersebut tidak otomatis menunjukkan trauma. Risiko pekerjaan memang perlu diperhitungkan.
Hal yang perlu diperhatikan adalah intensitas ketakutan dan pengaruhnya terhadap kehidupan sehari-hari.
2. Avoidance (Menghindari Urusan Uang)
Sebagian orang merasa cemas ketika harus menghadapi informasi keuangan, contoh:
- Mereka menunda membuka tagihan.
- Mereka menunda memeriksa saldo.
- Mereka menghindari perbincangan uang bersama pasangan.
Penghindaran memberikan kelegaan sementara. Namun, masalah yang tidak diperiksa dapat menjadi semakin sulit ditangani.
Misalnya:
Seseorang takut melihat tagihan kartu kredit karena pengalaman terlilit utang.
Ia memilih tidak membuka aplikasi perbankan selama berminggu-minggu.
Akibatnya, ia kehilangan kesempatan mendeteksi masalah sejak awal.
Rasa takut kemudian bertambah karena kondisi keuangannya semakin tidak jelas.
3. Re-experiencing (Reaksi Emosional terhadap Pengalaman Lama)
Pengalaman finansial yang menyakitkan dapat memicu reaksi emosional ketika seseorang menghadapi situasi serupa.
Ia mungkin merasa takut saat membicarakan utang atau kembali berinvestasi setelah pernah tertipu.
Reaksi tersebut dapat berupa rasa malu, marah, cemas atau keinginan kuat untuk menghindar.
Tidak semua pengalaman buruk, berarti otomatis gejala gangguan stres pascatrauma atau PTSD.
Diagnosis PTSD memiliki kriteria klinis tersendiri dan memerlukan penilaian profesional.
Enam Lapisan yang Memengaruhi Hubungan Kita dengan Uangg
Salah satu cara memperluas pemahaman tentang trauma keuangan adalah melihat hubungan seseorang dengan uang melalui beberapa lapisan kehidupan.
Kerangka TOM Map yang kamu rangkum dari buku The Trauma of Moneymengenalkan enam lapisan: generational, relational, societal, systemic, law of nature dan financial literacy. Kerangka ini dapat digunakan sebagai alat refleksi, bukan sebagai alat diagnosis.
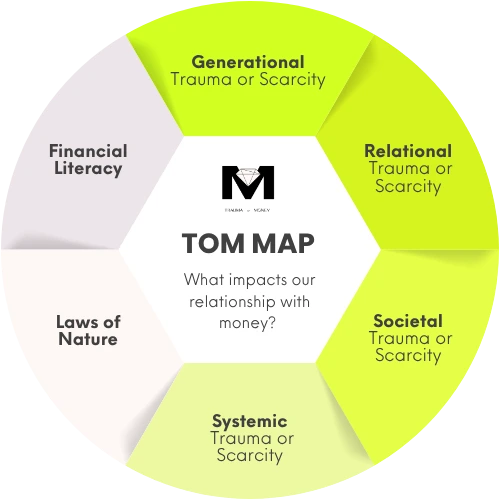
Berikut penjelasannya:
Enam lapisan tersebut mengingatkan kita bahwa hubungan dengan uang tidak hanya terbentuk di dalam pikiran individu.
Keluarga, hubungan sosial, kondisi ekonomi dan pengetahuan finansial juga ikut berperan.
Lima Pola Hubungan yang Tidak Sehat dengan Uang
Istilah-istilah ini bukan klasifikasi diagnosis psikologis yang baku ⚠️
Istilah berikut disusun dalam rangka edukasi untuk mengenali pola perilaku.
2 Contoh Response Ekstrem Orang yang Trauma Keuangan
Trauma keuangan dapat berkaitan dengan respons yang terlihat bertolak belakang.
Ada orang yang sulit mengeluarkan uang, sementara orang lain menghabiskan uang secara impulsif.
Keduanya bisa menjadi cara menghadapi emosi yang tidak nyaman. Namun, perilaku tersebut juga dapat memiliki penyebab lain.
Belanja Impulsif sebagai Pelampiasan
Seseorang yang dahulu hidup dalam kekurangan mungkin ingin menikmati kebebasan finansial ketika mulai berpenghasilan besar.
Ia membeli barang yang dahulu tidak mampu dimiliki.
Setiap transaksi memberikan kesenangan dan perasaan bahwa hidupnya sudah berubah.
Masalah muncul ketika belanja menjadi cara utama mengatasi stres, kesepian atau rasa tidak berharga.
Contohnya, seseorang bergaji Rp40 juta per bulan. Ia menghabiskan Rp12 juta untuk belanja setelah mengalami hari kerja yang buruk.
Pada awalnya, ia merasa senang. Beberapa hari kemudian, ia menyesali pengeluaran tersebut dan berjanji tidak mengulanginya.
Ketika stres kembali muncul, siklus yang sama terjadi.
Jika pengeluaran melampaui kemampuan finansial, dampaknya bisa berupa utang dan konflik keluarga.
Terlalu takut membelanjakan uang
Respons yang berlawanan juga dapat terjadi.
Seseorang mungkin merasa bahwa setiap pengeluaran mengancam keselamatannya.
Ia menolak mengganti peralatan kerja yang rusak.
Ia juga menunda pemeriksaan kesehatan atau kebutuhan penting lainnya.
Padahal, tidak semua pengeluaran merupakan ancaman.
Sebagian pengeluaran justru menjaga kesehatan, produktivitas dan kualitas hidup.
Perbandingan Belanja Impulsif dan Ketakutan Membelanjakan Uang
Berikut ini perbandingan ekstrem keduanya:
| Aspek | Belanja Impulsi | Ketakutan Membelanjakan Uang |
|---|---|---|
| Respons utama | Mencari kelegaan cepat | Menghindari risiko |
| Pikiran umum | Saya pantas menikmati ini sekarang. | Bagaimana jika nanti uang saya habis? |
| Dampak potensial | Utang, penyesalan dan arus kas negatif | Kebutuhan tertunda dan kualitas hidup menurun |
| Langkah awal | Jeda sebelum membeli | Membuat anggaran pengeluaran yang aman |
| Tujuan pemulihan | Belanja berdasarkan nilai dan kebutuhan | Mengeluarkan uang tanpa rasa takut berlebihan |
Ketika Uang Menjadi Alat untuk Menenangkan Diri
Sebagian perilaku finansial (financial behavior) dapat dipahami sebagai upaya mencari kelegaan emosional.
Seseorang mungkin belanja ketika sedih, bekerja berlebihan ketika merasa tidak berharga atau mengambil risiko besar ketika ingin memulihkan kerugian.
Dalam kerangka parts work yang dibahas dalam buku The Trauma of Money perilaku tersebut dipandang sebagai kemungkinan bentuk perlindungan diri (coping mechanism).
Ada bagian diri yang berusaha menghindari rasa sakit melalui kontrol ketat. Ada pula bagian yang berusaha menghentikan rasa sakit secepat mungkin. Sebagai contoh:
- Seseorang yang takut kehilangan kendali mungkin menjadi sangat hemat.
- Namun, setelah menahan diri terlalu lama, ia bisa mengalami episode belanja impulsif.
Kita tidak perlu langsung menyimpulkan bahwa ada trauma. Namun, pendekatan ini mengajak kita bertanya:
- Apa yang sedang saya rasakan sebelum mengambil keputusan ini?
- Apa yang sebenarnya ingin saya hindari atau dapatkan?
Pertanyaan tersebut dapat membantu mengidentifikasi pola. Jika perilaku sulit dikendalikan dan terus merugikan, bantuan profesional dapat dipertimbangkan.
Trauma Keuangan Bisa Memengaruhi Investasi, Utang dan Asuransi
Ketika membicarakan trauma keuangan, kita sering berfokus pada orang yang terlalu boros atau terlalu pelit.
Padahal, pengalaman masa lalu juga dapat memengaruhi keputusan yang memiliki konsekuensi finansial lebih besar.
Dalam investasi, seseorang yang pernah tertipu mungkin menolak semua instrumen investasi.
Ia merasa bahwa menyimpan seluruh uang dalam bentuk tunai adalah satu-satunya pilihan aman.
Sikap tersebut bisa dipahami, tetapi tetap perlu dievaluasi berdasarkan tujuan, kebutuhan likuiditas dan risiko jangka panjang.
Dalam penggunaan utang, seseorang yang pernah mengalami kesulitan membayar cicilan mungkin takut terhadap semua produk kredit.
Sebaliknya, orang yang terbiasa menggunakan utang untuk mengatasi tekanan bisa kembali meminjam tanpa mengevaluasi kemampuan membayar.
Dalam perlindungan asuransi, pengalaman klaim yang mengecewakan bisa membuat seseorang menolak seluruh produk asuransi.
Orang lain mungkin membeli banyak polis karena takut menghadapi kejadian buruk, meskipun premi membebani arus kasnya.
Dalam hubungan dengan perencana keuangan, seseorang mungkin sulit mempercayai siapa pun setelah mengalami penipuan.
Sebaliknya, ia mungkin terlalu cepat percaya kepada orang yang memberinya rasa aman atau menjanjikan keuntungan besar.
Dalam semua contoh tersebut, tujuan pemulihan bukan memaksa seseorang berinvestasi, berutang atau membeli asuransi.
Tujuannya membantu orang tersebut mengambil keputusan secara sadar berdasarkan fakta, kebutuhan dan kemampuan.
Penyebab Trauma Keuangan
Trauma keuangan umumnya disebakan karena satu dan beberapa peristiwa yang terjadi dalam hidup.
Tidak ada satu penyebab yang berlaku untuk semua orang.
Dampak Trauma Keuangan terhadap Kehidupan
Dampak trauma keuangan tidak terbatas pada saldo rekening. Pola tersebut juga dapat memengaruhi keputusan, kesehatan dan hubungan.
Kesimpulan
Trauma keuangan dapat membantu menjelaskan mengapa sebagian orang tetap takut miskin meskipun penghasilannya meningkat. Sebagian orang merespons ketakutan dengan menahan pengeluaran. Sebagian lainnya mencari kelegaan melalui belanja impulsif.
Namun, perilaku tersebut tidak otomatis menunjukkan trauma atau gangguan mental. Kondisi keuangan, pengalaman hidup dan faktor psikologis perlu dinilai secara menyeluruh.
Langkah awal yang berguna adalah mengenali pemicu, memeriksa kondisi keuangan secara objektif dan membangun kebiasaan yang lebih sehat. Jika ketakutan mengganggu tidur, hubungan atau aktivitas harian, pertimbangkan bantuan profesional.
Tujuan akhirnya bukan sekadar memiliki lebih banyak uang. Tujuannya adalah mampu mengelola uang secara bijaksana tanpa terus dikendalikan oleh ketakutan masa lalu.
Pertanyaan yang Sering Ditanyakan
Berikut pertanyaaan yang sering ditanyakan terkait trauma keuangan:
📑 Referensi
Berikut referensi yang digunakan dalam artikel 3 Tanda Trauma Keuangan: Selalu Cemas Saat Keluar Uang?
Website
- Melvin Mumpuni. 24 September 2026. Trauma Keuangan? Kenali 5 Tanda dan Cara Memperbaikinya. Finansialku.com
- Simply Psychology Editorial. 3 April 2026. Financial Trauma: How Poverty and Financial Hardship Leave Psychological Scars. SimplyPsychology.com
- Mind Money Balance Editorial. 26 Juni 2023. Money Trauma: Understanding and Healing from Financial Trauma. MindMoneyBalance.com
- Emanuel Edi Saputra. 22 Mei 2025. Merencanakan Keuangan sejak Muda Hindari Trauma. Kompas.id
- Devi Pattricia, Bestari Kumala Dewi. 9 Januari 2026. Psikolog Ungkap Mengapa Perempuan dengan Trauma Keuangan Lebih Selektif Memilih Pasangan. Lifestyle.Kompas.com
- Yahoo Finance and Julie Hyman. 26 Juni 2026. Trauma Keuangan: Memahami Lebih Dalam Emosi di Balik Kebiasaan Menabung dan Membelanjakan Uang.. YahooFinance.com
- Riana Agustian. 20 Jul 2026. Judul. Mengenal Trauma Keuangan, Luka Masa Lalu yang Bisa Memengaruhi Kebiasaan Finansial saat Dewasa, Ini Kata Psikolog. Olenka.id
- Editorial Harapan Rakyat. 31 Agustus 2026. Trauma Keuangan Istri Setelah Suami Kecanduan Judi Online. Teras.id
Buku dan Jurnal
- Chantel Chapman. 2025. The Trauma of Money: Mapping Compassionate Pathways to Healing Financial Trauma and Disempowering Financial Shame. Amerika: Wiley.
- Wendy Nur, Jodi Dueck-Read dan Jerry Buckland. Oktober 2022. Leaning Against the Wind: The Ongoing Impacts of Trauma on Financial WellBeing and Decision Making. PolicyAlternatives.ca
- D. Bruce Ross III, Ed Coambs. 2018. The Impact of Psychological Trauma on Finance: Narrative Financial Therapy Considerations in Exploring Complex Trauma and Impaired Financial Decision Making. Journal of Financial Therapy. 9(2).