Trauma Keuangan dapat menyebabkan seseorang takut miskin meskipun gajinya besar, selalu khawatir uangnya akan habis atau gemar belanja berlebihan sebagai pelampiasan karena dahulu hidup dalam kekurangan.
Sebagai perencana keuangan, saya pernah menemukan kasus seseorang dengan penghasilan Rp 50 juta per bulan tetapi tidak berani investasi. Semua uangnya hanya ada di tabungan, deposito dan mentok di emas logam mulia.
Orang ini selalu khawatir berlebih tentang uang (takut kehilangan uang atau uangnya berkurang).
Setelah saya ajak ngobrol saya menemukan permasalahan utamanya.
Ternyata sewaktu masih kecil, orang ini sering mendengar orang tuanya bertengkar karena kekurangan uang.
Artikel ini membahas mengenai fenomena trauma keuangan (financial trauma atau money trauma):
Fakta dan poin-poin penting dari artikel 3 Tanda Trauma Keuangan: Selalu Cemas Saat Keluar Uang
- Trauma keuangan adalah istilah untuk menggambarkan dampak emosional dari pengalaman finansial yang menyakitkan.
- Financial trauma bukan diagnosis psikiatri tersendiri dalam DSM-5-TR.
- Pengalaman masa kecil dapat berkaitan dengan kesejahteraan finansial saat dewasa. Namun, hubungan tersebut tidak menentukan nasib setiap individu.
- Penghasilan tinggi tidak selalu membuat seseorang merasa aman secara finansial.
- Kecemasan terhadap uang dapat muncul sebagai penghematan berlebihan, penghindaran atau belanja impulsif.
- Tidak semua perilaku finansial yang tidak sehat berasal dari trauma.
- Pemulihan dapat melibatkan evaluasi keuangan, pengenalan pemicu dan perubahan kebiasaan.
- Jika gejala mengganggu kehidupan sehari-hari, bantuan psikolog atau psikiater dapat dipertimbangkan. Terapi harus disesuaikan dengan hasil asesmen.
5 Pertanyaan paling mungkin dijawab artikel 3 Tanda Trauma Keuangan: Selalu Cemas Saat Keluar Uang
- Apa itu trauma keuangan dan apa saja tanda-tandanya?
- Mengapa seseorang takut miskin meskipun memiliki gaji besar?
- Mengapa pengalaman hidup kekurangan bisa berkaitan dengan belanja impulsif?
- Bagaimana cara membangun hubungan yang lebih sehat dengan uang?
- Kapan kecemasan finansial memerlukan bantuan profesional?
Apa Itu Trauma Keuangan?
Trauma keuangan adalah istilah untuk menggambarkan dampak emosional yang menetap setelah seseorang mengalami kesulitan finansial atau pengalaman menyakitkan terkait uang. Dampaknya dapat berupa ketakutan, kecemasan, rasa malu dan perilaku finansial yang sulit dikendalikan.
Istilah financial trauma dan money trauma sering digunakan untuk menjelaskan pengalaman tersebut. Namun, trauma keuangan bukan diagnosis psikiatri tersendiri dalam DSM-5-TR (Diagnostic and Statistical Manual of Mental Disorders, Fifth Edition, Text Revision).
Pengalaman finansial yang berat dapat berkaitan dengan stres berkepanjangan. Dalam kondisi tertentu, pengalaman tersebut juga dapat berhubungan dengan masalah kesehatan mental.
Menurut saya, kita memerlukan penilaian profesional (psikolog ) untuk menentukan apakah seseorang mengalami gangguan tertentu.
Apakah Trauma Keuangan Berasal dari Pengalaman Masa Kecil?
Pengalaman masa kecil dapat membentuk cara seseorang memandang uang ketika dewasa.
- Anak yang tumbuh dalam keluarga dengan kondisi keuangan sulit, misalnya, mungkin sering mendengar orang tuanya bertengkar soal uang.
- Ada juga anak yang menyaksikan keluarganya kesulitan memenuhi kebutuhan sehari-hari.
Pengalaman seperti ini dapat membentuk keyakinan bahwa uang selalu sulit didapat atau bahwa kondisi keuangan bisa memburuk sewaktu-waktu.
Hubungan antara pengalaman masa kecil dan kondisi finansial saat dewasa juga menjadi perhatian dalam penelitian.
Penelitian mengenai adverse childhood experiences (ACE), yaitu pengalaman masa kecil yang buruk, mengkaji dampak pengalaman tersebut terhadap kesejahteraan seseorang di kemudian hari.
Namun, temuan tentang dampak jangka panjang tidak berarti setiap orang yang tumbuh dalam keluarga miskin pasti mengalami trauma keuangan.
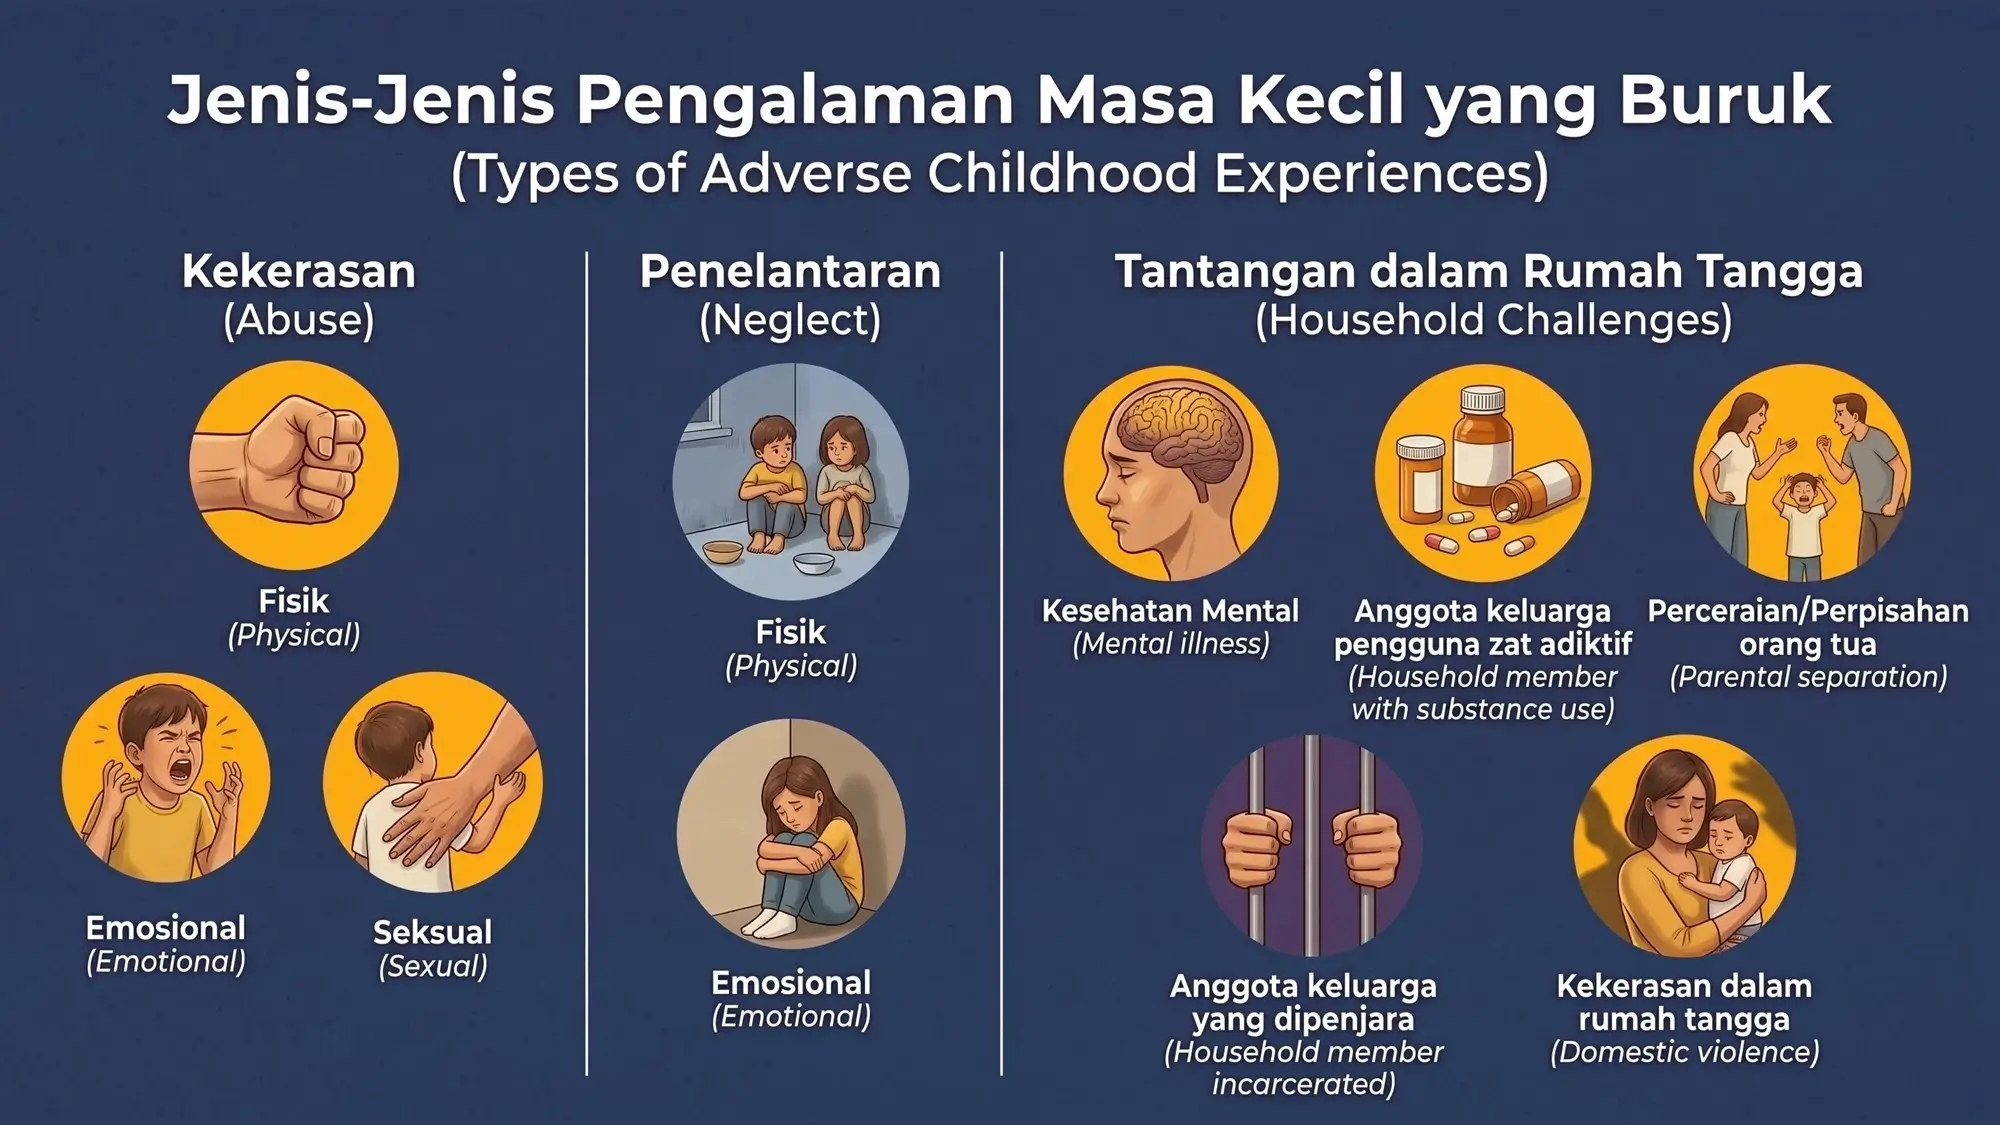
Di edit dengan Gemini AI, sumber New York State Editorial Team. Adverse Childhood Experiences (ACEs). Health.NY.gov
Pada akhirnya, masa lalu memang dapat memengaruhi hubungan kita dengan uang. Namun, dampaknya berbeda pada setiap orang.
Pengalaman yang sama belum tentu menghasilkan pola pikir atau perilaku keuangan yang sama.
Cara Mengatasi Trauma Keuangan
Pemulihan trauma keuangan bukan tentang memaksa diri berpikir positif. Tujuannya adalah membangun rasa aman yang lebih realistis dan respons yang lebih sehat terhadap uang.
Tidak semua orang membutuhkan terapi. Namun, jika kecemasan atau perilaku finansial mengganggu kehidupan, bantuan profesional patut dipertimbangkan.
Langkah 1. Kenali pemicu emosional
Mulailah dengan memperhatikan situasi yang memicu rasa takut atau dorongan belanja.
Catat kejadian, pikiran dan respons yang muncul. Hindari menghakimi diri sendiri selama proses tersebut.
Contoh catatan:
-
Situasi: saldo rekening turun setelah membayar kebutuhan rumah.
-
Pikiran otomatis: uang saya akan segera habis.
-
Emosi: takut dan gelisah.
-
Respons: memeriksa saldo berulang kali.
-
Fakta: saldo masih cukup untuk kebutuhan berikutnya.
Latihan ini membantu membedakan fakta dari interpretasi. Tujuannya bukan menyangkal risiko, melainkan memahami respons secara lebih jernih.
Langkah 2. Periksa keamanan finansial secara objektif
Rasa aman perlu didukung kondisi keuangan yang nyata. Jangan menganggap semua kekhawatiran sebagai akibat trauma.
Periksa pendapatan, pengeluaran, utang dan dana darurat. Tentukan apakah kondisi keuangan memang membutuhkan perubahan.
Misalnya, seseorang memiliki pengeluaran wajib Rp15 juta per bulan. Dana daruratnya Rp90 juta.
Artinya, dana tersebut setara enam bulan pengeluaran wajib. Jumlah ini bisa menjadi titik awal evaluasi.
Namun, kecukupan dana darurat bergantung pada stabilitas pekerjaan, tanggungan dan kebutuhan individu. Tidak ada angka yang otomatis cocok untuk semua orang.
Buat sistem keuangan yang sederhana:
-
Pisahkan rekening kebutuhan rutin dan dana darurat.
-
Tentukan batas pengeluaran berdasarkan kemampuan.
-
Jadwalkan pemeriksaan keuangan secara berkala.
-
Tetapkan tujuan keuangan jangka pendek dan panjang.
-
Evaluasi keputusan berdasarkan data, bukan kepanikan sesaat.
Sistem tersebut membantu mengurangi ketidakpastian. Namun, sistem keuangan tidak menggantikan terapi jika masalah emosional membutuhkan penanganan klinis.
Langkah 3. Gunakan journaling untuk memahami keyakinan tentang uang
Journaling adalah kegiatan menuliskan pikiran, perasaan dan pengalaman secara teratur.
Tuliskan kalimat yang sering muncul ketika menerima gaji atau membelanjakan uang. Kemudian, periksa apakah keyakinan tersebut masih sesuai dengan keadaan sekarang.
Gunakan pertanyaan berikut:
-
Apa yang saya takutkan ketika uang berkurang?
-
Pengalaman apa yang mungkin membentuk ketakutan tersebut?
-
Apakah ancaman ini sedang terjadi atau hanya saya antisipasi?
-
Bukti apa yang mendukung kekhawatiran saya?
-
Apa keputusan yang lebih seimbang berdasarkan kondisi sekarang?
Contohnya, Anda mungkin berpikir, “Kalau saya membeli barang ini, saya akan kembali miskin.”
Cobalah memeriksa keyakinan tersebut. Apakah satu pembelian yang terjangkau benar-benar mengancam keamanan finansial?
Jika tidak, Anda dapat membangun pemahaman yang lebih realistis. Perubahan keyakinan biasanya membutuhkan latihan berulang, bukan satu kali afirmasi.
Langkah 4. Ubah Cara Memandang Keputusan Keuangan
Pengalaman finansial yang menyakitkan dapat memengaruhi cara kita mengambil keputusan keuangan. Seseorang yang pernah kehilangan uang karena investasi bodong mungkin takut terhadap semua tawaran investasi. Orang yang pernah terjerat utang bisa merasa cemas setiap kali mendengar kata kredit. Sementara itu, seseorang yang pernah mengalami kesulitan saat mengajukan klaim mungkin menganggap semua produk asuransi tidak dapat dipercaya.
Reaksi tersebut dapat dipahami. Namun, pengalaman buruk di masa lalu tidak selalu menjadi gambaran yang akurat tentang setiap keputusan finansial pada masa sekarang.
Di sinilah reframing dapat membantu. Reframing adalah proses mengubah sudut pandang terhadap suatu situasi tanpa menyangkal fakta atau risiko yang ada. Tujuannya bukan memaksa diri berpikir positif, melainkan membuka ruang untuk menilai situasi secara lebih objektif.
Berikut beberapa contohnya.
1. Ketika menerima tawaran investasi
Pikiran otomatis: “Saya pernah tertipu. Semua investasi pasti berbahaya.”
Reframing: “Saya pernah mengalami kerugian. Kali ini, saya bisa memeriksa legalitas, memahami risiko, mempelajari produknya dan memastikan investasi tersebut sesuai tujuan keuangan saya.”
Perubahan sudut pandang ini bukan berarti kamu harus kembali berinvestasi. Kamu tetap boleh menolak tawaran yang tidak sesuai. Namun, keputusan tersebut sebaiknya didasarkan pada evaluasi risiko, bukan ketakutan semata.
2. Ketika mempertimbangkan produk utang
Pikiran otomatis: “Utang pasti akan membuat hidup saya berantakan.”
Reframing: “Utang yang tidak terkendali bisa membahayakan keuangan. Namun, saya bisa mengevaluasi tujuan pinjaman, biaya, kemampuan membayar cicilan dan risiko jika penghasilan menurun.”
Utang tetap memiliki konsekuensi. Reframing bukan alasan untuk mengambil pinjaman yang tidak diperlukan. Tujuannya membantu kita membedakan kewaspadaan yang sehat dari ketakutan berlebihan.
3. Ketika mempertimbangkan produk asuransi
Pikiran otomatis: “Saya tidak percaya perusahaan asuransi. Percuma membayar premi jika nanti klaim ditolak.”
Reframing: “Saya perlu memahami manfaat, pengecualian, masa tunggu, ketentuan klaim dan kewajiban saya sebagai pemegang polis sebelum memutuskan membeli.”
Kamu tidak harus membeli produk yang ditawarkan. Kamu juga tidak perlu mengabaikan pengalaman buruk. Namun, evaluasi berdasarkan ketentuan polis dan kebutuhan perlindungan akan lebih membantu daripada langsung menganggap semua produk sama.
4. Ketika menggunakan uang untuk kebutuhan pribadi
Pikiran otomatis: “Kalau saya mengeluarkan uang sekarang, nanti saya bisa jatuh miskin lagi.”
Reframing: “Saya perlu menjaga keamanan finansial. Namun, pengeluaran yang sudah direncanakan dan sesuai kemampuan tidak otomatis mengancam masa depan saya.”
Kamu bisa menetapkan anggaran kebutuhan, tabungan, investasi dan hiburan. Dengan begitu, kamu memiliki batas yang jelas tanpa harus merasa bersalah setiap kali menggunakan uang.
Pada akhirnya, reframing bukan tentang mengubah semua pikiran negatif menjadi positif. Reframing membantu kita mengganti reaksi otomatis dengan pertanyaan yang lebih berguna: Apa faktanya? Risiko apa yang benar-benar ada? Pilihan apa yang paling sesuai dengan kondisi saya sekarang?
Dengan pendekatan ini, pengalaman masa lalu tetap menjadi pelajaran. Namun, pengalaman tersebut tidak harus menentukan setiap keputusan keuangan yang kita ambil hari ini.
Langkah 5. Bangun rasa aman tanpa bergantung pada saldo
Tabungan memang membantu menghadapi risiko. Namun, rasa aman tidak selalu meningkat sebanding dengan jumlah uang.
Sebagian orang terus menaikkan target tabungan karena setiap target yang tercapai segera digantikan ketakutan baru.
Cobalah menentukan batas keamanan yang masuk akal. Misalnya, Anda menetapkan dana darurat sesuai kebutuhan dan kondisi pekerjaan.
Setelah target tercapai, evaluasi tujuan berikutnya. Jangan terus menaikkan target hanya untuk meredakan kecemasan sesaat.
Latihan ini bukan alasan untuk mengabaikan risiko. Tujuannya membedakan perencanaan yang rasional dari pengejaran rasa aman tanpa akhir.
Langkah 6. Latih kesadaran terhadap emosi
Ketika muncul ketakutan, berhentilah sejenak sebelum mengambil keputusan.
Perhatikan sensasi tubuh dan beri nama pada emosi yang muncul. Anda mungkin merasa takut, malu, marah atau bersalah.
Cobalah bernapas dengan tenang dan mengingat kondisi saat ini. Jika latihan tersebut membuat Anda semakin tertekan, hentikan dan cari dukungan yang sesuai.
Afirmasi juga bisa digunakan sebagai pengingat yang realistis. Contohnya, “Saya boleh menikmati uang selama keputusan saya sesuai kemampuan.”
Namun, afirmasi bukan pengobatan yang terbukti menyembuhkan seluruh bentuk trauma. Tidak ada dasar untuk menjamin bahwa pengulangan kalimat dalam kondisi rileks atau theta state akan menyelesaikan trauma keuangan.
Langkah 7. Bangun komunikasi keuangan yang aman
Jika masalah memengaruhi pasangan, ciptakan waktu khusus untuk berdiskusi tanpa saling menyalahkan.
Mulailah dengan membicarakan pengalaman masing-masing. Hindari langsung memberi label boros, pelit atau tidak bertanggung jawab.
Setelah itu, sepakati beberapa aturan bersama:
-
Batas pengeluaran yang perlu dibicarakan terlebih dahulu.
-
Besaran tabungan dan dana darurat keluarga.
-
Kewajiban membantu orang tua atau anggota keluarga.
-
Anggaran pribadi yang boleh digunakan tanpa penjelasan berlebihan.
-
Jadwal evaluasi keuangan bersama.
Jika percakapan selalu berakhir dengan pertengkaran, konseling pasangan dapat membantu. Pilih tenaga profesional yang kompeten dan sesuai kebutuhan.
Langkah 8. Pertimbangkan bantuan psikolog profesional
Jika kecemasan menetap atau mengganggu kehidupan, konsultasikan kondisi tersebut kepada psikolog atau psikiater.
Profesional akan membantu menilai gejala, pengalaman dan kebutuhan penanganan. Tidak semua masalah keuangan memerlukan terapi trauma.
Pendekatan seperti Cognitive Behavioral Therapy (CBT) dapat membantu mengidentifikasi hubungan antara pikiran, emosi dan perilaku. Untuk PTSD yang memenuhi kriteria klinis, terapi berfokus trauma dan EMDR termasuk pendekatan yang digunakan oleh tenaga terlatih.
Pilihan terapi harus didasarkan pada asesmen profesional. Jangan menganggap satu metode cocok untuk semua orang.
Somatic Experiencing juga ditawarkan oleh sebagian praktisi. Namun, kekuatan bukti untuk berbagai pendekatan berbeda. Tanyakan dasar ilmiah, kompetensi praktisi dan tujuan terapinya sebelum memulai.
Jika Anda membutuhkan bantuan di Indonesia, cari psikolog atau psikiater melalui fasilitas kesehatan yang tepercaya. Pilih layanan yang menjelaskan kualifikasi, kerahasiaan dan prosedur penanganannya
Kesalahan yang Perlu Dihindari Saat Mengatasi Trauma Keuangan
Menganggap semua masalah uang berasal dari trauma. Kondisi finansial yang benar-benar tidak aman tetap membutuhkan solusi praktis.
Memaksa diri berpikir positif. Rasa takut tidak selalu hilang hanya dengan afirmasi. Pengalaman emosional yang berat mungkin membutuhkan bantuan profesional.
Menyalahkan orang tua sepenuhnya. Memahami pola keluarga berguna, tetapi tidak perlu mengubah proses pemulihan menjadi pencarian pihak yang bersalah.
Menghindari seluruh risiko. Tidak ada keputusan finansial yang bebas risiko. Tujuannya adalah mengelola risiko secara proporsional.
Menggunakan belanja sebagai bukti kesuksesan. Kemampuan membeli barang mahal tidak otomatis menunjukkan kesehatan finansial.
Menganggap tabungan harus terus bertambah tanpa batas. Keamanan finansial perlu memiliki ukuran yang realistis dan sesuai kebutuhan.
Kesimpulan
Trauma keuangan dapat membantu menjelaskan mengapa sebagian orang tetap takut miskin meskipun penghasilannya meningkat. Sebagian orang merespons ketakutan dengan menahan pengeluaran. Sebagian lainnya mencari kelegaan melalui belanja impulsif.
Namun, perilaku tersebut tidak otomatis menunjukkan trauma atau gangguan mental. Kondisi keuangan, pengalaman hidup dan faktor psikologis perlu dinilai secara menyeluruh.
Langkah awal yang berguna adalah mengenali pemicu, memeriksa kondisi keuangan secara objektif dan membangun kebiasaan yang lebih sehat. Jika ketakutan mengganggu tidur, hubungan atau aktivitas harian, pertimbangkan bantuan profesional.
Tujuan akhirnya bukan sekadar memiliki lebih banyak uang. Tujuannya adalah mampu mengelola uang secara bijaksana tanpa terus dikendalikan oleh ketakutan masa lalu.
Pertanyaan yang Sering Ditanyakan
Berikut pertanyaaan yang sering ditanyakan terkait wealth mindset:
📑 Referensi
Berikut referensi yang digunakan dalam artikel 5 Wealth Mindset: Mindset Miliarder yang Terbukti Ampuh!:
Website
- Monica Krake. 21 Juni 2023. How to Embody Prosperity Consciousness Wealth Mindset. HeadPlusHeart.com
- Richard Kaufman. 27 Agustus 2022. Move in to Prosperity Consciousness Wealth Mindset. FromTheHeartProductions.com
- Diana Huff. 2021. 4 Tips to Expand Your Prosperity Consciousness Wealth Mindset. TheBareFootWriter.com
- Roger Hughes. 2010. Wealth Mindset: Poverty Consciousness vs Prosperity Consciousness. Vitalysthealth.org
- Paul Terranova. 23 Mei 2026. Wealth Mindset: 7 Symptoms of Poverty Consciousness. Linkedin.com
- Gary M. Douglas. Wealth Mindset, Are You Living as Poverty Consciousness or Choosing Prosperity? AccessConsciousness.com
- Andrew Kakabadse. 2021. Wealth Mindset – The Art of Value Creation. Thinkers50.com
- Ally Heinrich. 2026. Wealth Mindset – How Value Creation Applies to Your Business. Online.HBS.edu
- Christophe De Vusser. 2025. Wealth Mindset and Value Creation: What It Is and Why It Matters. Bain.com
- Philip Barber. 2025. Wealth Mindset and Value Creation: The Impact Counts, Not The Plan. McKinsey.com
- Ron Ashkenas dan Peter D. Moore. 8 April 2022. Wealth Mindset- Keeping Sight of Your Company’s Long-Term Vision. HBR.org
- Marc Sniukas. 25 Jan 2025. Long-Term Vision, Short-Term Focus: The New Strategy Playbook. Medium.com
- Candela. 2023. Wealth Mindset – 10 Keys To Define Your Long-Term Vision. ThirtiesCoach.com
- Mailchimp Editorial Team. 2023. Wealth Mindset – Calculated Risk‑Taking in the Modern Business World. MailChimp.com
- Llyod Law College Editorial Team. 6 Feb 2024. Wealth Mindset, What is Calculated Risk Taking? LloydLawCollege.edu.in
- BBC Maestor Editorial Team. 11 Juli 2025. Wealth Mindset, Taking Calculated Risks in Business. BBCMaestro.com
- Kriswangsa Bagus K.Y., S.Th. 25 Juni 2022 Wealth Mindset Sukses: Mengembangkan Kekayaan (Wealth Growth). Finansialku.com
Buku dan Jurnal
- Fredric Lehrman. 1989. Prosperity Consciousness. United States: Nightingale-Conant
- George Samuel Clason. 1926, The Richest Man in Babylon. United States: Hawthorn Books.
- Mardigu Wowiek Prasantyo. 2015. Sadar Kaya. Indonesia: Mardigu WP
- Napoleon Hill. 1937. Think and Grow Rich. USA: The Ralston Society
- Shang Saavedra. 2024. Wealth Is a Mindset: Change Your Mind, Change Your Money. United States: John Wiley & Sons.
- T. Harv Eker. 2005. Secrets of the Millionaire Mind: Mastering the Inner Game of Wealth. USA: HarperBusiness