Lapor pinjol ilegal menjadi langkah penting saat Anda mendapat ancaman atau intimidasi dari penagih utang.
Penagih ilegal dapat mengancam dan menyebarkan data pribadi korban. Kondisi tersebut tentu membuat korban merasa takut dan tertekan.
Anda tidak perlu panik saat menghadapi situasi tersebut. Segera amankan data pribadi dan bukti ancaman serta laporkan tindakan tersebut kepada pihak yang berwenang.
Artikel ini membahas cara menghadapi teror dari pinjol ilegal, cara mengamankan ponsel dan data pribadi, menghadapi tekanan di tempat kerja serta institusi resmi untuk melaporkan pinjol ilegal.
Fakta dan poin-poin penting dari artikel Jangan Takut! Panduan Resmi Lapor Pinjol Ilegal ke OJK
-
Pinjol ilegal adalah platform pinjaman tanpa izin pengawasan Otoritas Jasa Keuangan (OJK).
-
Aplikasi ilegal menyedot data kontak, galeri dan file lokal ponsel korban untuk dijadikan alat pemerasan (doxing).
-
Langkah darurat saat diancam adalah mencabut izin akses aplikasi di pengaturan ponsel, menghapus aplikasi dan mengganti kata sandi akun penting.
-
Laporan terkait teror dan doxing pinjol tak berizin bisa dialamatkan ke Satgas PASTI OJK melalui email [email protected].
-
Modus kejahatan transfer palsu atau pemerasan bisa dilaporkan melalui portal IASC OJK agar rekening pelaku dibekukan.
-
Praktik penyebaran data pribadi melanggar UU ITE dan UU PDP, sehingga bisa dilaporkan ke kepolisian.
-
Aplikasi WhatsApp bisa diatur privasinya menjadi Kontak Saya pada menu Grup agar nomor tidak dikenal tidak bisa mengundang korban ke dalam grup teror.
-
Klarifikasi kepada HRD dan rekan kerja sangat penting dilakukan lebih awal untuk memitigasi kerusakan reputasi.
-
Pengecekan daftar legalitas pinjol dapat dilakukan seketika melalui WhatsApp resmi OJK 081 157 157 157.
-
Tidak ada sanksi pidana (penjara) bagi korban yang murni gagal bayar utang perdata.
5 Pertanyaan paling mungkin dijawab artikel Jangan Takut! Panduan Resmi Lapor Pinjol Ilegal ke OJK
-
Kemana kontak OJK untuk pengaduan pinjol ilegal?
-
Bagaimana cara mengamankan data HP dari pinjol ilegal?
-
Apa yang harus dikatakan ke tempat kerja/grup WA jika data disebar pinjol?
-
Apakah lapor pinjol ilegal ke polisi bisa menghentikan teror?
-
Bagaimana cara mengecek daftar pinjol ilegal yang terbaru?
Apa Itu Pinjol Ilegal dan Mengapa Data Anda Bisa Tersebar?
Pinjol ilegal adalah platform pinjaman dana online yang beroperasi tanpa izin dan pengawasan dari Otoritas Jasa Keuangan (OJK).
Berikut ini perbedaan Pinjol Legal dan Pinjol Ilegal
| Keterangan | Pinjol Ilegal | Pinjol Legal (Terdaftar / Berizin) |
|---|---|---|
| Regulator/Pengawas | Tidak ada regulator khusus yang bertugas mengawasi kegiatan penyelenggara pinjol ilegal. | Berada dalam pengawasan OJK sehingga sangat memperhatikan aspek pelindungan konsumen. |
| Bunga dan Denda | Penyelenggara pinjol ilegal mengenakan biaya dan denda yang sangat besar serta tidak transparan. |
Wajib memberikan keterbukaan informasi mengenai bunga dan denda maksimal yang dapat dikenakan kepada AFPI mengatur biaya pinjaman maksimal |
| Kepatuhan Peraturan | Melakukan kegiatan tanpa tunduk pada peraturan, baik POJK maupun peraturan perundang-undangan lain yang berlaku. | Wajib untuk tunduk pada peraturan, baik POJK, maupun peraturan perundang-undangan yang berlaku. |
| Pengurus | Tidak ada standar pengalaman apapun yang harus dipenuhi. | Direksi dan Komisaris jelas orang-orangnya dan harus memiliki pengalaman minimal 1 tahun di Industri Jasa Keuangan, pada level manajerial. |
| Cara Penagihan | Melakukan penagihan dengan cara-cara yang kasar, cenderung mengancam, tidak manusiawi dan bertentangan dengan hukum. | Tenaga penagih wajib mengikuti sertifikasi tenaga penagih yang dilakukan oleh AFPI. |
| Asosiasi | Tidak memiliki asosiasi ataupun tidak dapat menjadi anggota AFPI. | Wajib menjadi anggota asosiasi yang ditunjuk, yaitu Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI). |
| Lokasi Kantor / Domisili | Tidak jelas/ditutupi dan bisa jadi berada di luar negeri untuk menghindari aparat hukum. | Lokasi jelas, disurvei oleh OJK dan dapat dengan mudah ditemui di Google. |
| Status | Berstatus ilegal dan menjadi target dari Satgas PASTI bersama Kominfo, Google Indonesia dan Direktorat Cybercrime Polri. | Berstatus legal sesuai dengan POJK 77/POJK.01/2016. |
| Syarat Pinjam Meminjam | Cenderung sangat mudah, tanpa menanyakan keperluan pinjaman. | Perusahaan perlu mengetahui tujuan pinjaman serta membutuhkan dokumen-dokumen untuk melakukan credit scoring. |
| Pengaduan Konsumen | Tidak menanggapi pengaduan pengguna dengan baik. |
Perusahaan menyediakan sarana pengaduan pengguna dan wajib menindaklanjuti pengaduan serta melaporkan tidak lanjutnya kepada OJK. Pengguna juga dapat menyampaikan Jika terjadi sengketa, pengguna dapat difasilitasi oleh OJK maupun Lembaga Alternatif Penyelesaian Sengketa. |
| Kompetensi Pengelola | Tidak mewajibkan pelatihan/sertifikasi apapun. | Direksi, Komisaris dan Pemegang Saham wajib mengikuti sertififikasi yang diadakan oleh AFPI untuk menyamakan pemahaman dalam mengelola bisnis Fintech Lending. |
| Akses Data Pribadi | Meminta akses kepada seluruh file pribadi yang ada di dalam handphone pengguna. Informasi tersebut disalahgunakan untuk melakukan penagihan. |
Hanya diizinkan mengakses Camera, Microphone dan Location (CEMILAN) pada handphone pengguna. |
| Risiko bagi Lender | Lender memiliki risiko yang sangat tinggi, terutama risiko penyalahgunaan dana, pengembalian pinjaman yang tidak sesuai dan/atau berpotensi praktik shadow banking serta ponzi scheme. | lalu lintas dana dilakukan melalui sistem perbankan dan segala manfaat ekonomi maupun biaya yang dikenakan kepada Lender dinyatakan secara jelas dalam perjanjian. |
| Keamanan Nasional | Tidak patuh pada aturan menempatkan data pengguna di Indonesia dan tidak memiliki Pusat Pemulihan Bencana pada saat terjadi gangguan terhadap sistem elektronik. | Wajib menempatkan Pusat Data dan Pusat Pemulihan Bencana di wilayah Republik Indonesia. |
Langkah Darurat di Ponsel Sebelum Lapor Pinjol Ilegal
Sebelum menghubungi pihak berwenang, Anda wajib memotong akses pelaku ke kehidupan digital Anda.
Lakukan tiga langkah darurat ini di ponsel Anda:
1. Cabut Izin Akses Aplikasi
Langsung masuk ke pengaturan ponsel (Settings). Cari menu Aplikasi (Apps/App Management), lalu pilih aplikasi pinjol tersebut.
Masuk ke menu Izin (Permissions) dan matikan seluruh akses, terutama untuk kontak, galeri, kamera dan penyimpanan lokal.
2. Hapus Aplikasi dan Amankan Akun
Segera hapus aplikasi (uninstall) dari perangkat Anda.
Ganti kata sandi (password) pada akun-akun penting seperti email utama, media sosial dan aplikasi mobile banking.
Beritahu orang-orang terdekat bahwa data Anda sedang diretas dan minta mereka mengabaikan pesan dari nomor asing.
3. Kumpulkan Bukti Teror (Evidence)
Simpan buktinya, setelah itu Anda baru boleh blokir atau hapus pesan pelaku.
Ambil tangkapan layar (screenshot) yang menampilkan:
-
Pesan ancaman, intimidasi atau bukti penyebaran foto/data (doxing).
-
Nama aplikasi pinjol, nomor telepon pelaku atau akun media sosial yang digunakan.
-
Bukti mutasi rekening, bukti transfer (jika ada) dan riwayat percakapan secara utuh.
Cara Lapor Pinjol Ilegal ke Pihak Berwenang
Setelah bukti terkumpul, saatnya bertindak.
Kemana Anda harus melapor? Tergantung pada jenis kejahatan yang Anda alami.
Berikut adalah daftar otoritas yang siap menindaklanjuti kasus Anda:
1. Kontak OJK untuk Pengaduan (Satgas PASTI)
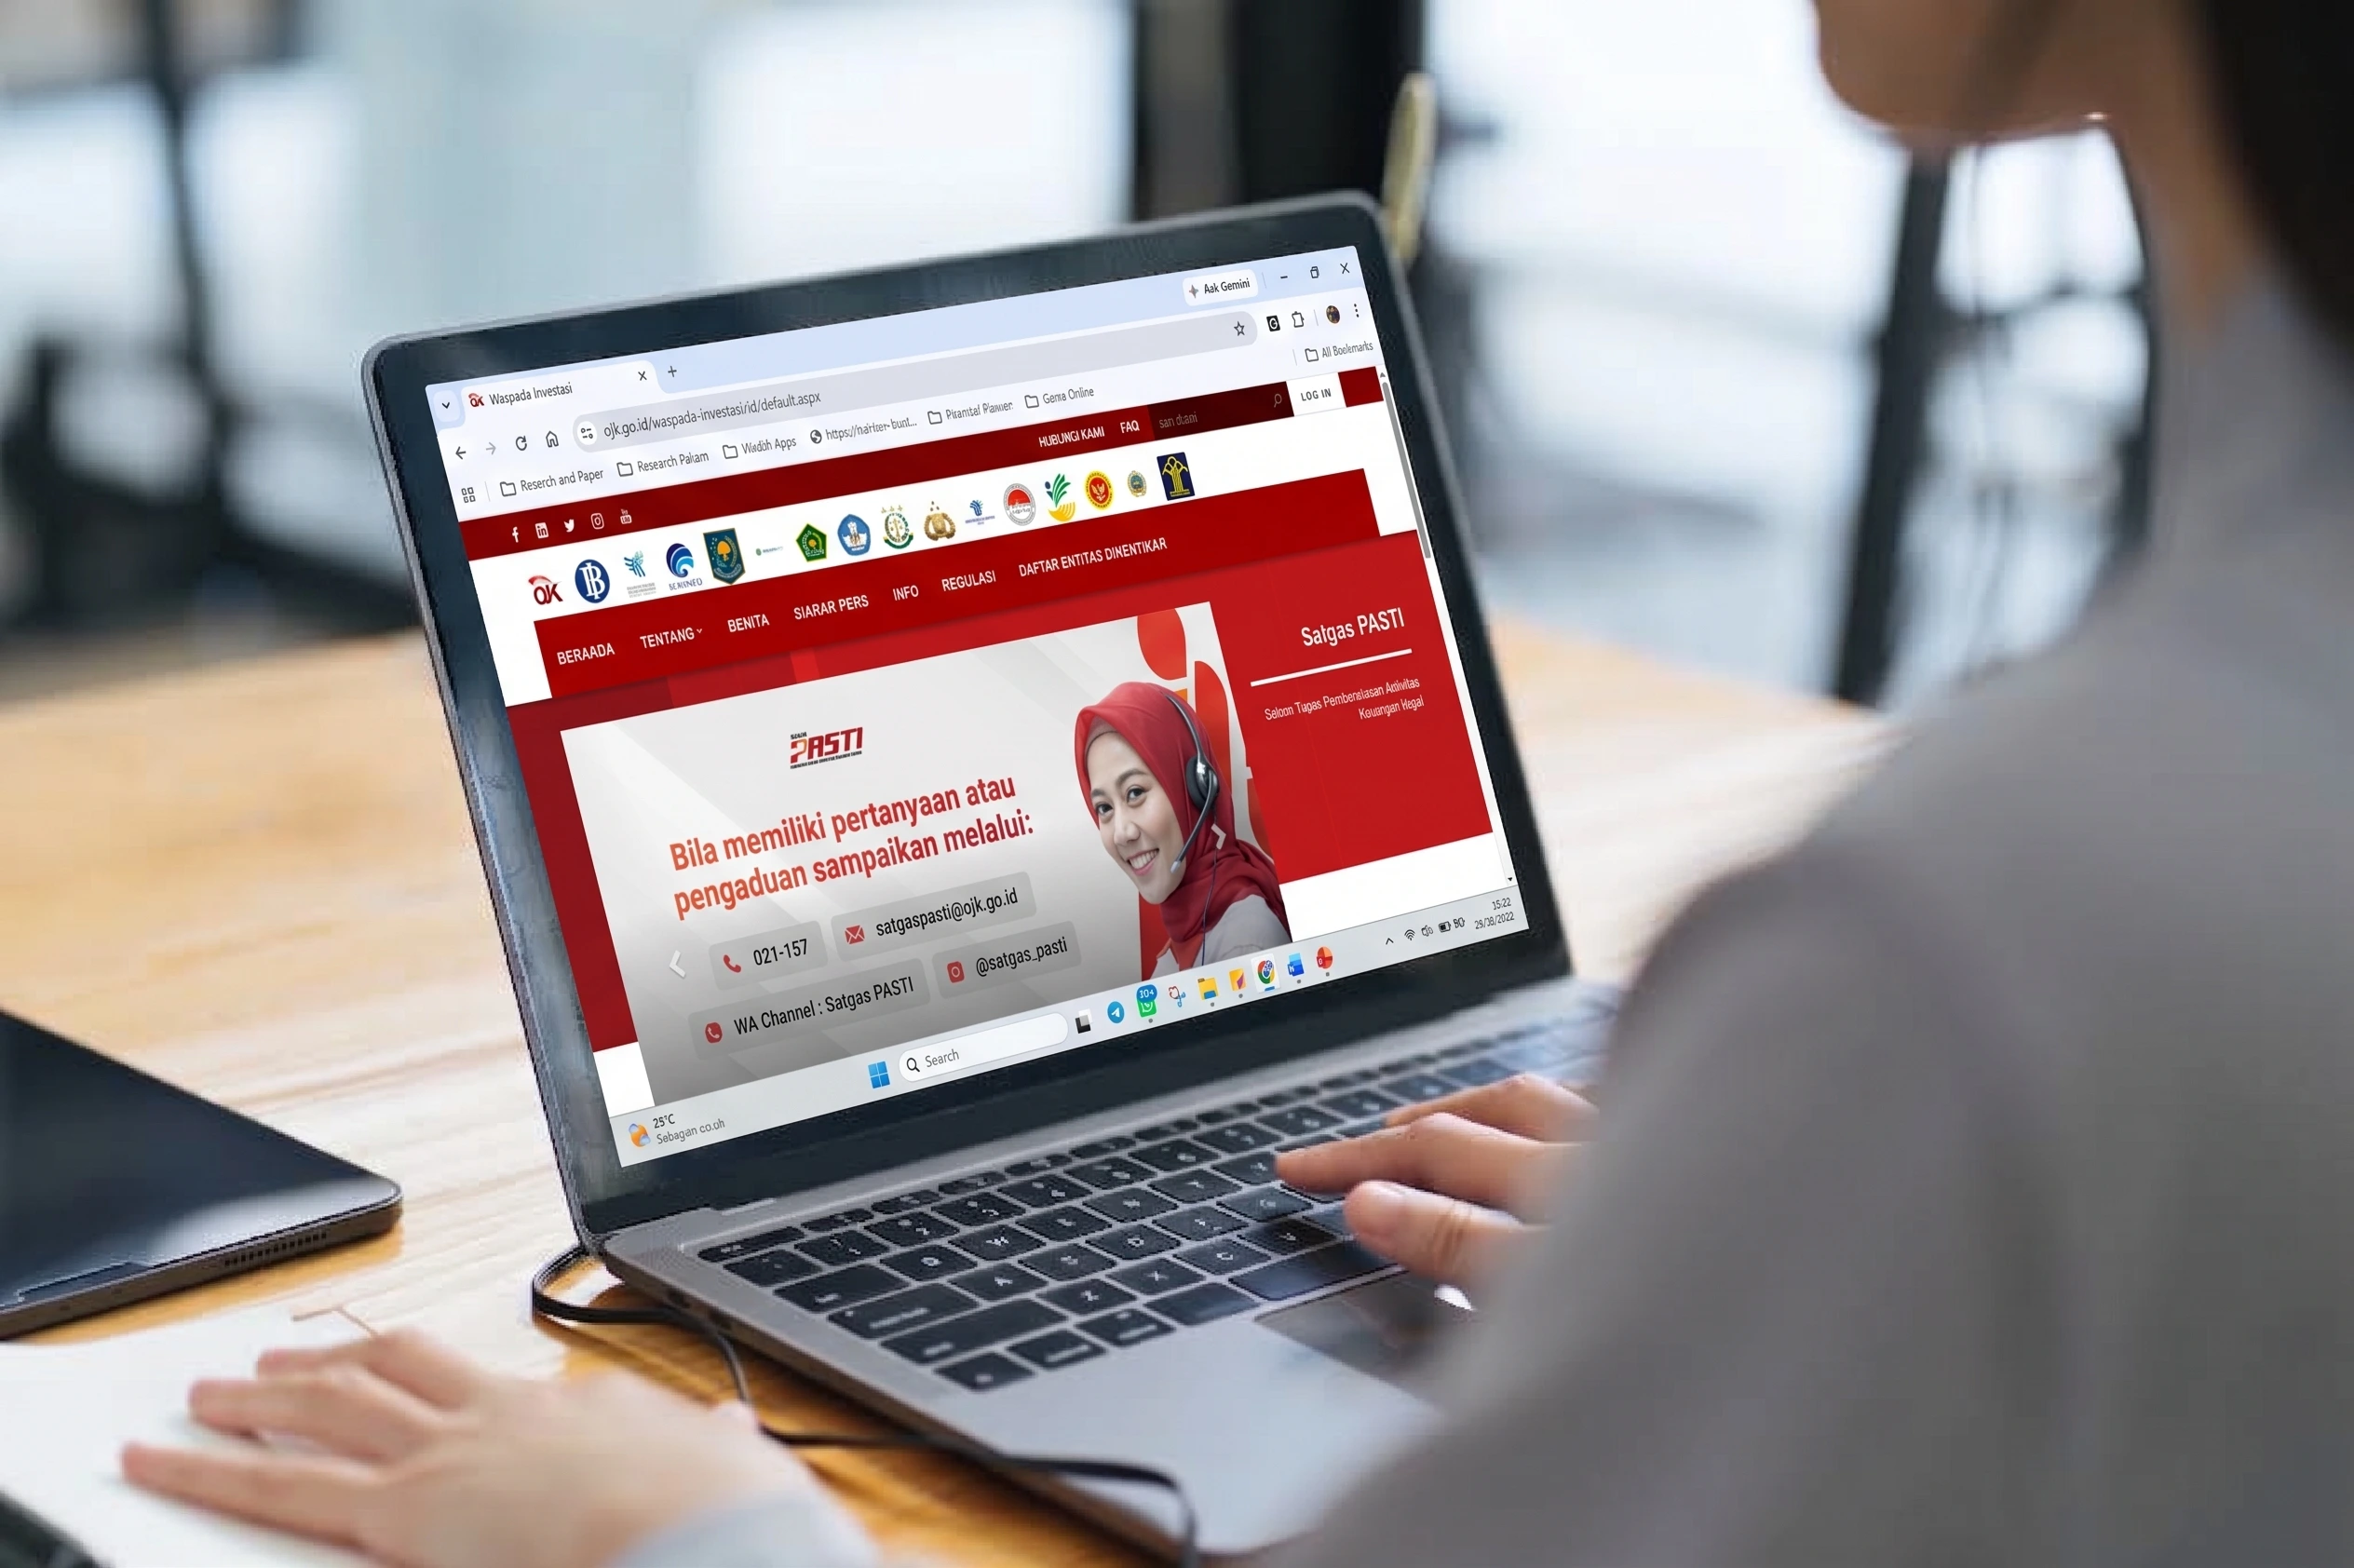
Jika Anda diteror, diintimidasi atau data pribadi disebar oleh aplikasi yang tidak terdaftar, maka Anda harus melaporkannya ke Satgas Pemberantasan Aktivitas Keuangan Ilegal (Satgas PASTI).
-
Portal Resmi SIPASTI: Isi form pengaduan di website resmi Satgas PASTI OJK.
-
WhatsApp Resmi OJK: Kirim chat pengaduan ke nomor 081-157-157-157.
-
Call Center OJK: Hubungi 157.
-
Email: Kirimkan kronologi kejadian beserta bukti teror ke [email protected].
Pinjol legal yang berizin OJK tetap wajib mengikuti aturan penagihan yang berlaku. Jika Anda mengalami penagihan kasar, intimidasi, atau tindakan yang melanggar etika, maka Anda dapat melaporkan melalui Aplikasi Portal Perlindungan Konsumen (APPK) atau email [email protected].
2. Lapor ke IASC OJK untuk Kasus Penipuan Transfer
Jika Anda mengalami pemerasan, penipuan uang muka pencairan atau modus rekening salah transfer fiktif, maka Anda dapat menggunakan portal IASC OJK agar rekening bank pelaku dibekukan.
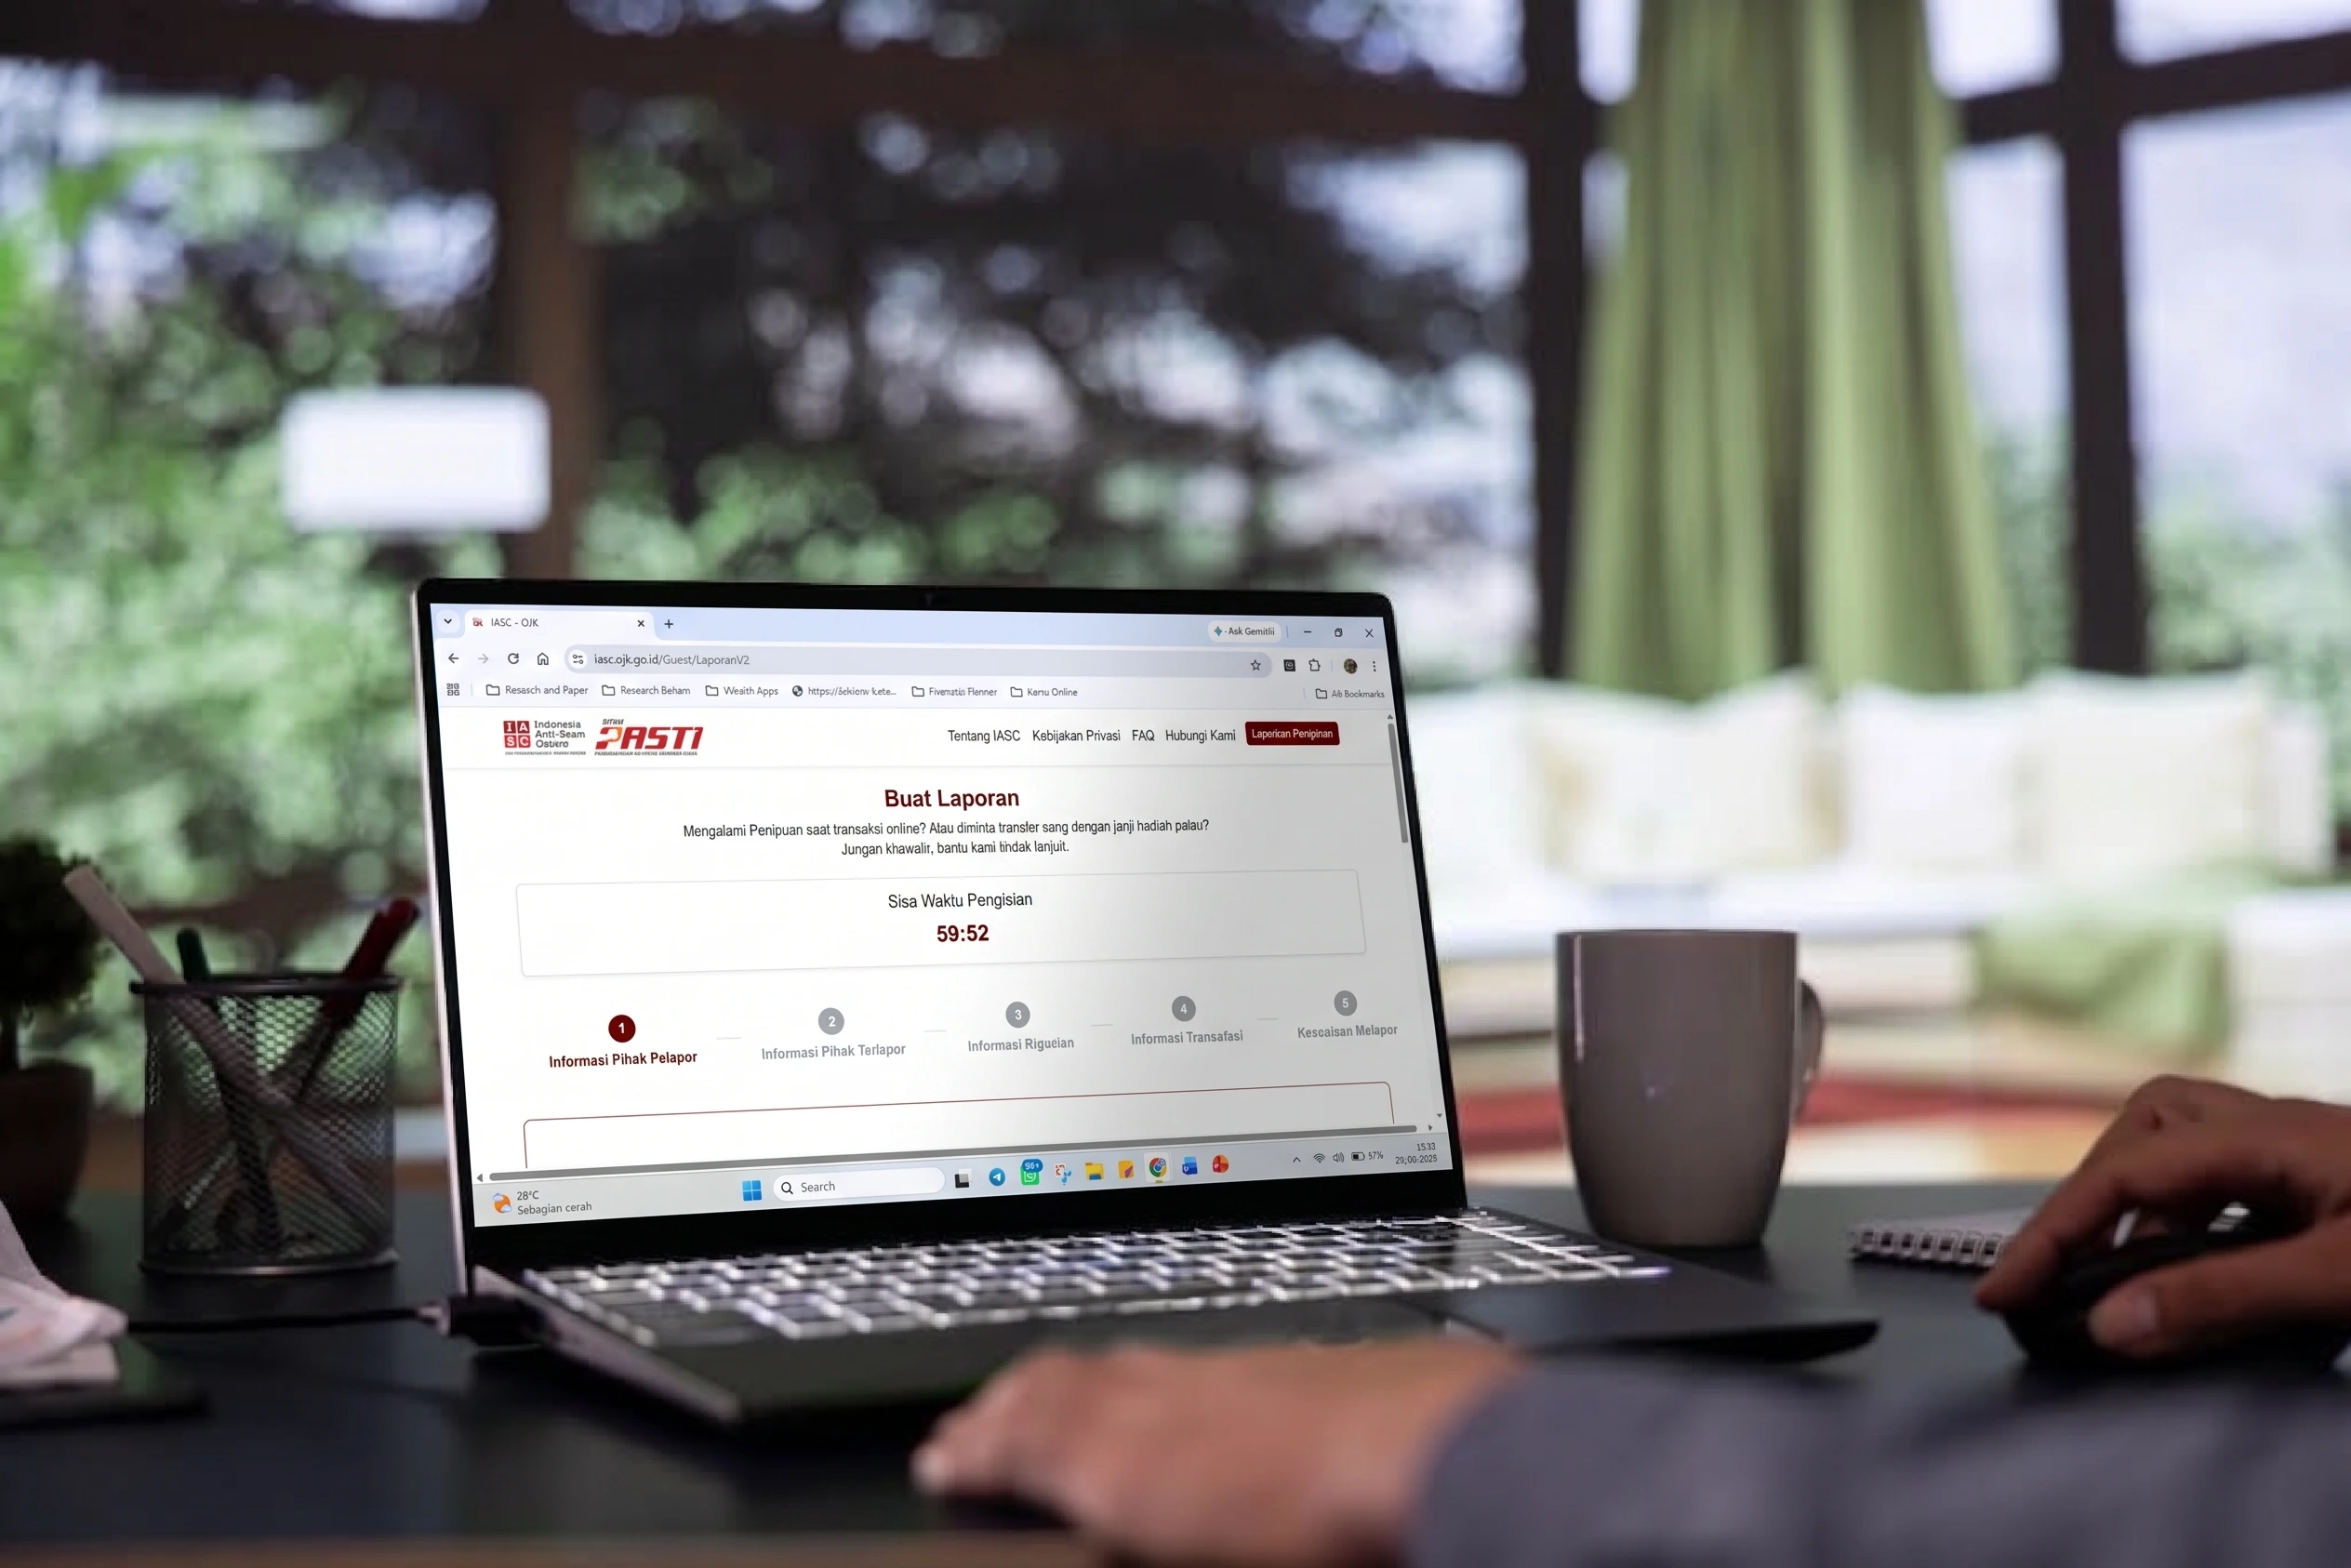
Langkah-langkah pelaporan di IASC OJK:
-
Kunjungi situs resmi IASC OJK (iasc.ojk.go.id).
-
Lengkapi formulir pengaduan dengan data diri pelapor dan pihak terlapor.
-
Masukkan detail transaksi mencurigakan, termasuk rekening terlapor, tanggal dan nominal.
-
Unggah bukti transfer dan tangkapan layar percakapan.
3. Lapor ke Kepolisian (Polri)
Praktik penyebaran data dan ancaman kekerasan sudah masuk ke ranah hukum pidana.
Praktik tersebut melanggar Undang-Undang Informasi dan Transaksi Elektronik (UU ITE) serta Undang-Undang Perlindungan Data Pribadi (UU PDP).
-
Kumpulkan seluruh bukti screenshot yang telah Anda cetak.
-
Datangi Sentra Pelayanan Kepolisian Terpadu (SPKT) di Polres atau Polda terdekat.
-
Buat Laporan Polisi (LP) atas dugaan pencemaran nama baik, pemerasan dan pengancaman siber.
Bukti LP ini nantinya bisa Anda lampirkan saat lapor pinjol ilegal ke OJK.
4. Lapor ke Kementerian Komunikasi dan Digital
Untuk menutup akses aplikasi penipu agar tidak memakan korban lain, adukan konten situs, aplikasi atau nomor HP pelaku ke Kementerian Komunikasi dan Digital (Komdigi).
Anda dapat menghubungi melalui website resmi Komdigi agar aplikasi atau nomor debt collector tersebut segera diblokir dari jaringan operator Indonesia.
Cara Mengatasi Teror Pinjol Ilegal di Lingkungan Kerja
Salah satu taktik paling kejam dari pinjol tidak resmi adalah menghubungi atasan, HRD atau membuat grup WhatsApp berisi rekan kerja untuk mempermalukan Anda.
Tujuannya adalah merusak reputasi agar Anda panik dan segera membayar.
Ambil kendali situasi dengan cara berikut:
1. Kirim Klarifikasi Jujur di Grup WhatsApp
Jangan bersembunyi. Segera kirimkan pesan klarifikasi singkat dan tegas ke grup kantor atau rekan kerja yang dihubungi.
Anda dapat menyalin contoh teks berikut:
2. Laporkan Situasi ke HRD atau Atasan Langsung
Sebelum teror penagih utang mengganggu operasional kantor, temui atasan atau HRD Anda secara profesional.
Jelaskan secara transparan bahwa Anda adalah korban kejahatan siber (doxing). Tunjukkan bukti bahwa Anda sedang menyelesaikan masalah ini secara hukum dan telah melakukan pelaporan ke kepolisian serta OJK.
Langkah ini menunjukkan integritas dan tanggung jawab Anda.
3. Batasi Ruang Gerak Pelaku di Pengaturan WhatsApp
Jangan biarkan pelaku dengan bebas memasukkan Anda atau rekan Anda ke grup intimidasi.
-
Buka aplikasi WhatsApp, masuk ke Pengaturan (Settings) > Privasi (Privacy).
-
Pada menu Grup (Groups), ubah opsi dari Semua Orang (Everyone) menjadi Kontak Saya (My Contacts).
-
Ubah juga setelan Foto Profil dan Terakhir Dilihat (Last Seen) menjadi Kontak Saya.
-
Gunakan fitur Laporkan dan Blokir (Report and Block) setiap kali nomor debt collector menghubungi Anda.
Sistem WhatsApp akan memblokir nomor tersebut secara otomatis jika banyak yang melaporkan.
Cara Cek Daftar Pinjol Ilegal agar Tidak Terjebak Lagi
Untuk mencegah kejadian serupa terulang kembali pada Anda maupun keluarga, pastikan selalu melakukan pengecekan legalitas platform sebelum mengajukan pinjaman.
Cara paling cepat untuk memeriksa daftar pinjol ilegal adalah melalui WhatsApp resmi OJK di nomor 081-157-157-157.
Selain itu, Anda dapat rutin mengecek rilis daftar entitas keuangan ilegal terbaru yang diterbitkan oleh Satgas PASTI di website resmi OJK.
Kesimpulan
Menjadi korban kejahatan finansial siber bukanlah akhir dari segalanya.
Keberanian Anda untuk lapor pinjol ilegal adalah langkah paling penting untuk melindungi diri sendiri dan mencegah orang lain menjadi korban.
Amankan perangkat Anda, kumpulkan bukti fisik, hubungi kontak OJK untuk pengaduan atau Satgas PASTI serta buat laporan ke pihak kepolisian.
Hadapi lingkungan kerja secara transparan, lalu perbaiki pondasi keuangan Anda bersama ahlinya.
Jika Anda bingung bagaimana menyusun skala prioritas pembayaran, melunasi sisa utang yang sah dan membangun kembali dana darurat, maka Anda dapat menghubungi perencana keuangan. Perencana keuangan dapat membantu Anda melakukan restrukturisasi utang, audit keuangan menyeluruh dan merancang peta jalan keuangan yang sehat.
Pertanyaan yang Sering Ditanyakan
Berikut pertanyaaan yang sering ditanyakan terkait lapor pinjol ilegal:
📑 Referensi
Berikut referensi yang digunakan dalam artikel Jangan Takut! Panduan Resmi Lapor Pinjol Ilegal ke OJK:
- OJK Idebku. Panduan Singkat Layanan Informasi Debitur (Idebku) SLIK Secara Online. OJK.go.id, link 2, link 3
- OJK Checking. Panduan Singkat Layanan Informasi Debitur (IDeb) OJK Checking Secara Online Lapor Pinjol Ilegal. OJK.go.id
- Redaksi Bank Saqu. Apa Itu Pemutihan BI Checking dan Berapa Lama Prosesnya? BankSaqu.co.id
- Arief Rahman H. 29 Juni 2022. Syarat Dokumen dan Cara Memeriksa Riwayat Kredit via SLIK Online OJK Lapor Pinjol Ilegal. Liputan6.com
- Redaksi AFPI. Kapan Saat yang Tepat Membuat Lapor Lapor Pinjol Ilegal? AFPI.or.id
- Anita Sari S.H., 14 Sept 2024. Cara Lapor Pinjol Ilegal ke OJK dan Langkah Hukumnya. YapLegal.id
- Redaksi Verihubs. 17 Juni 2026. Ciri-Ciri, Bahaya, dan Cara Lapor Pinjol Ilegal. Verihubs.com
- Redaksi Telkomsel. 16 Feb 2023. Cara Lapor Pinjol Ilegal Jika Sudah Terlanjur Utang. Telkomsel.com
- Herdi Alif Al Hikam. 5 Jul 2025. Pusing Diganggu Pinjol Ilegal? Begini Cara Lapornya ke OJK dan Komdigi. Finance.Detik.com
- Redaksi Tribatanews. 17 Nov 2021. Polri: Masyarakat Bisa Lapor Pinjol Ilegal ke Polres dan Polda. Tribratanews.Polri.go.id
- Redaksi Skorku. Tidak Asal, Begini Cara Lapor Pinjol Ilegal yang Tepat. Skorku.id