Project Description
In House Training Wealth Management Finansialku x GBI Gilgal
Mengelola Kekayaan yang Sudah Dimiliki, dengan Investasi Berkelanjutan
🗓️ Tanggal: 13 Oktober 2026
📌 Lokasi: GBI Gilgal PIK
📸 Dokumentasi: Link Dokumentasi (klik di sini)
JAKARTA, 13 OKTOBER 2026 – GBI Gilgal menyelenggarakan kegiatan Sharing Session bertema Wealth Management bagi jajaran staf dan pastor gereja. Acara yang menghadirkan Melvin Mumpuni sebagai pembicara utama ini dilaksanakan pada hari Selasa, 13 Oktober 2026, pukul 11.00 WIB secara interaktif dengan durasi ± 1,5 jam.
Melalui inisiatif ini, GBI Gilgal bertujuan membekali para staf dan pastor dengan pemahaman holistik mengenai pengelolaan keuangan pribadi maupun keluarga, mulai dari penataan arus kas hingga perencanaan masa depan dan warisan (legacy).
“Wealth management bukan hanya mengenai investasi, tetapi bagaimana seseorang mengelola keuangannya secara menyeluruh dan terencana,” sebagaimana tercantum dalam Kerangka Acuan Kerja kegiatan.
Chapter 1: Menentukan Prioritas Keuangan & Budgeting
- Masalah Keuangan Umum: Banyak orang menghadapi siklus di mana peningkatan penghasilan justru diiringi oleh pembengkakan pengeluaran dan cicilan, sementara tabungan atau investasi tidak mengalami peningkatan.
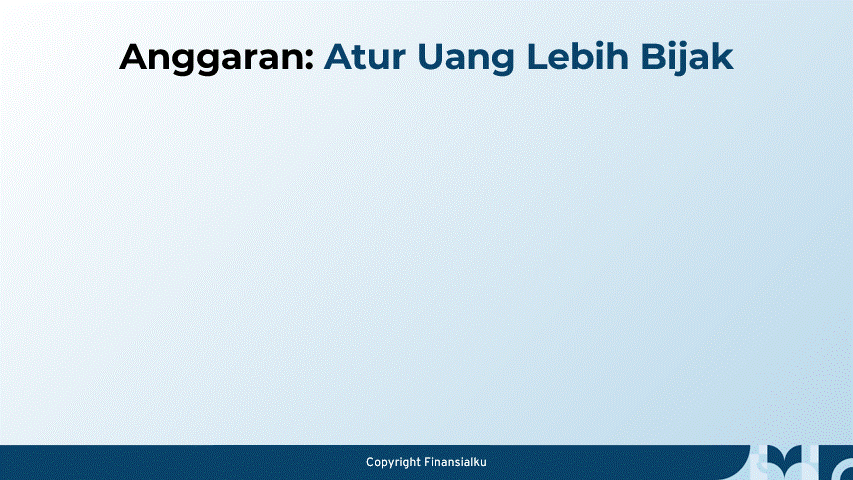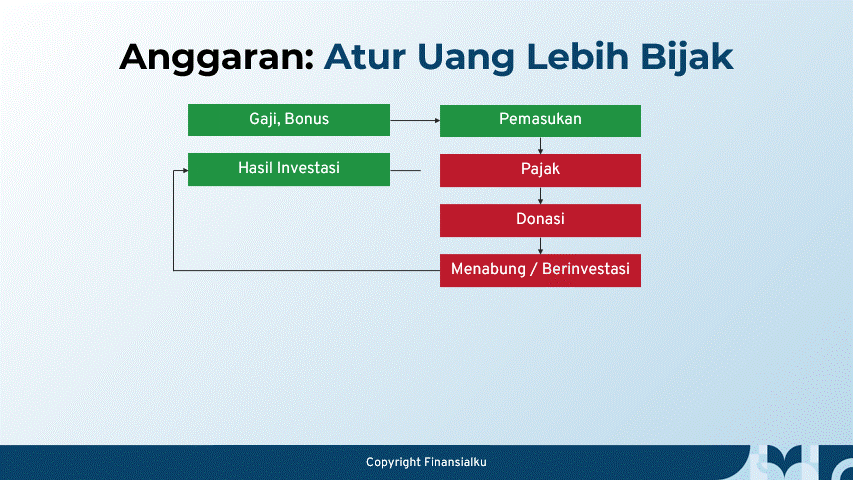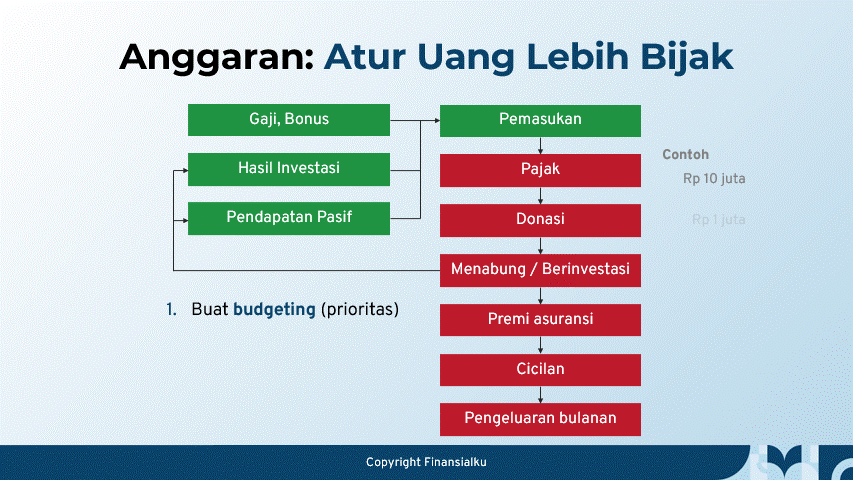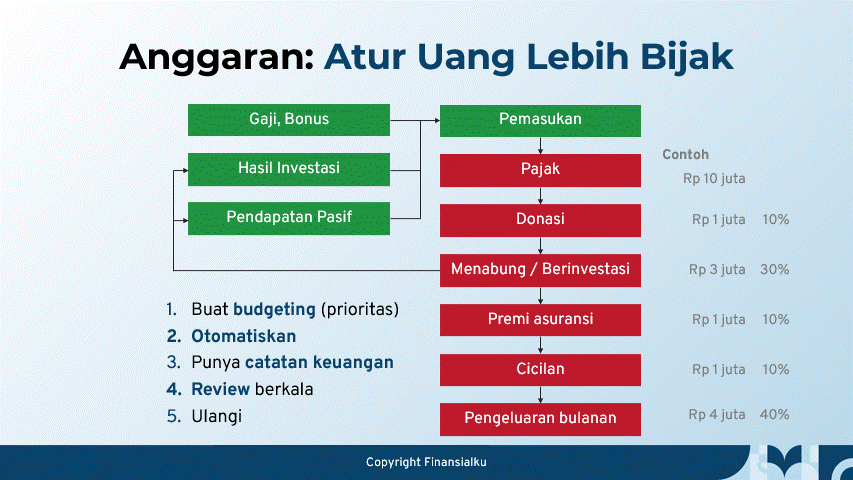
- Langkah Mengatur Anggaran (Budgeting):
- Membuat perencanaan anggaran berbasis skala prioritas.
- Mengotomatiskan alokasi dana.
- Memiliki catatan keuangan bulanan.
- Melakukan review berkala dan mengulang prosesnya secara konsisten.
Chapter 2: Fondasi & Kriteria Keamanan Finansial (Financial Security)
Sebelum berinvestasi, fondasi keuangan dan manajemen risiko harus dipastikan kuat terlebih dahulu.
- 5 Ciri Keuangan yang Sudah Aman:
- Penghasilan lebih besar daripada pengeluaran.
- Memiliki lebih dari satu sumber penghasilan, dengan penghasilan pasif atau investasi menyumbang lebih dari 50% total pendapatan.
- Memiliki dana darurat sebesar 6x–12x pengeluaran bulanan yang disimpan terpisah untuk kondisi mendadak (seperti biaya pengobatan, kehilangan pekerjaan, atau rotasi jabatan).
- Total aset lebih besar daripada utang, serta utang konsumtif sudah dilunasi.
- Memiliki proteksi asuransi (asuransi kesehatan, penyakit kritis, dan asuransi jiwa).
- Piramida Perencanaan Keuangan: Pengelolaan cash flow, dana darurat, dan proteksi asuransi merupakan fondasi paling dasar sebelum mengejar tujuan keuangan (capital gain), kenyamanan keuangan (dana pensiun & cash flow pasif), hingga distribusi kekayaan (waris dan hibah).
Chapter 3: Strategi Investasi & Action Plan
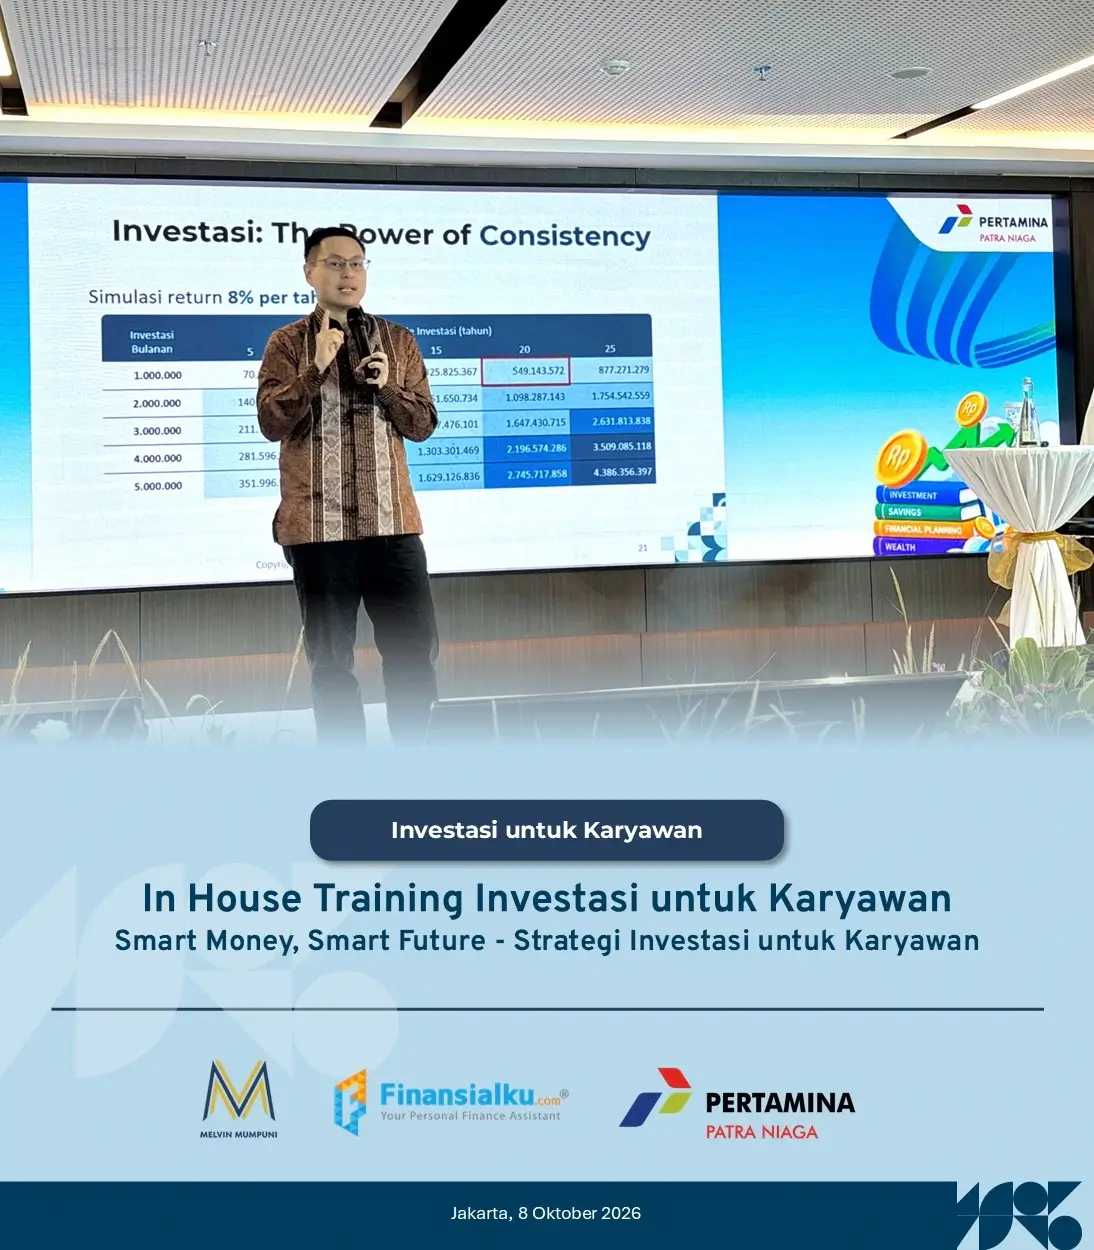
- Prinsip Investasi: Mengandalkan the power of consistency (konsistensi) serta pentingnya memulai investasi sedini mungkin.
- Spektrum Aset Kertas (Paper Assets) Berdasarkan Risiko & Potensi Pertumbuhan:
- Risiko & Potensi Lebih Rendah: DPLK/DPPK, Surat Berharga Negara (SBN), Obligasi Korporasi, dan Reksa Dana Terproteksi.
- Risiko & Potensi Moderat–Tinggi: Reksa Dana (Pendapatan Tetap, Campuran, Indeks, Saham), ETF, Saham (Core, Value, Growth, Dividen), Fintech (P2P Lending, Equity/Securities Crowdfunding), hingga Kripto (Bitcoin).
- 4 Langkah Action Plan:
- Cek kesehatan keuangan (financial check-up).
- Buat strategi investasi dan alokasi aset.
- Eksekusi investasi secara rutin (bisa memanfaatkan fitur auto invest).
- Lakukan monitoring dan review secara berkala.