Analisa Saham ARCI mengungkap rahasia bagaimana salah satu emiten produsen emas terbesar di Indonesia ini mampu melesat hingga 100% meskipun kinerjanya sempat tertekan akibat bencana banjir tambang. Di balik rasio Price-to-Earnings (P/E) yang sempat membumbung tinggi hingga 40 kali, tersimpan strategi financial modeling tersembunyi yang membuktikan bahwa krisis sementara tersebut justru menjadi peluang multibagger paling rasional.
Berikut ini diskusi saya dengan Rivan Kurniawan (Value Investor Indonesia) di podcast Fintalk Finansialku Talk.
Dapat ditonton atau didengarkan di:


📝 Poin Penting: Analisa Saham ARCI
Berikut ini poin-poin penting dalam diskusi mengenai analisa saham ARCI:
💬 Statement Penting
Berikut ini pernyataan penting dari Bu Harumi terkait analisa saham ARCI:
Pernyataan Rivan Kurniawan mengenai “Ketika kita beli saham, kita juga jangan hanya melihat kondisi atau kinerja saat ini, tapi kalau kita bikin modeling dan hipotesanya benar, risk and reward-nya dapat” maksudnya:
🔵 Jangan Hanya Melihat Kinerja Saat Ini (Koreksi Saham & P/E Tinggi)
Ketika ARCI dianalisis pada tahun 2024, kinerjanya sedang anjlok akibat salah satu tambang utamanya (Pit Araren) kebanjiran.
Karena laba bersihnya turun drastis, rasio Price-to-Earnings (P/E) sahamnya terlihat sangat mahal—mencapai sekitar 40 kali di harga saham Rp270–Rp280.
Bagi investor yang hanya melihat data keuangan saat itu, saham tersebut tampak tidak menarik atau terlalu mahal.
🔵 Membangun Hipotesa Pemulihan
Rivan dan tim tidak hanya melihat kondisi sesaat, melainkan menganalisis penyebabnya.
Mengingat masalah banjir tersebut pernah terjadi sebelumnya dan biasanya membutuhkan waktu pemulihan sekitar 7–8 bulan, mereka membangun hipotesa bahwa produksi tambang akan pulih kembali di masa depan.
🔵 Membuat Pemodelan Keuangan (Financial Modeling)
Mereka lalu membuat modeling dengan mengasumsikan produksi emas kembali normal ke level 150–170 ribu troy oz serta memperhitungkan tren kenaikan harga emas.
Dari simulasi tersebut, diproyeksikan laba bersih ARCI bisa melonjak kembali ke Rp1,4 triliun (Earnings Per Share / EPS menjadi sekitar Rp70).
🔵 Rasio Reward and Risk Menjadi Sangat Menarik
Jika dihitung berdasarkan proyeksi laba pemulihan tersebut, rasio P/E riil di harga beli Rp280 sebenarnya sangat murah, yaitu hanya 4–5 kali.
Risiko kerugian (downside risk) menjadi terbatas karena harga sahamnya sudah diskon hingga 35–50%, sementara potensi keuntungannya (reward) sangat tinggi (bahkan bisa mencapai multibagger atau naik 100%) jika hipotesa pemulihannya terbukti benar.
Dengan kata lain, maksud dari kalimat tersebut adalah keberanian mengambil keputusan investasi berdasarkan proyeksi kalkulatif (forward valuation) dan hipotesa yang terukur, bukan sekadar melihat laporan keuangan saat ini yang sedang tertekan.
👨🏻Profil Rivan Kurniawan
Rivan Kurniawan adalah seorang praktisi pasar modal dan value investor terkemuka di Indonesia yang aktif memberikan edukasi investasi saham melalui berbagai platform digital. Ia dikenal luas sebagai penulis buku dan pengelola platform riset independen yang bertujuan membantu investor ritel mengambil keputusan finansial berdasarkan analisis fundamental perusahaan.
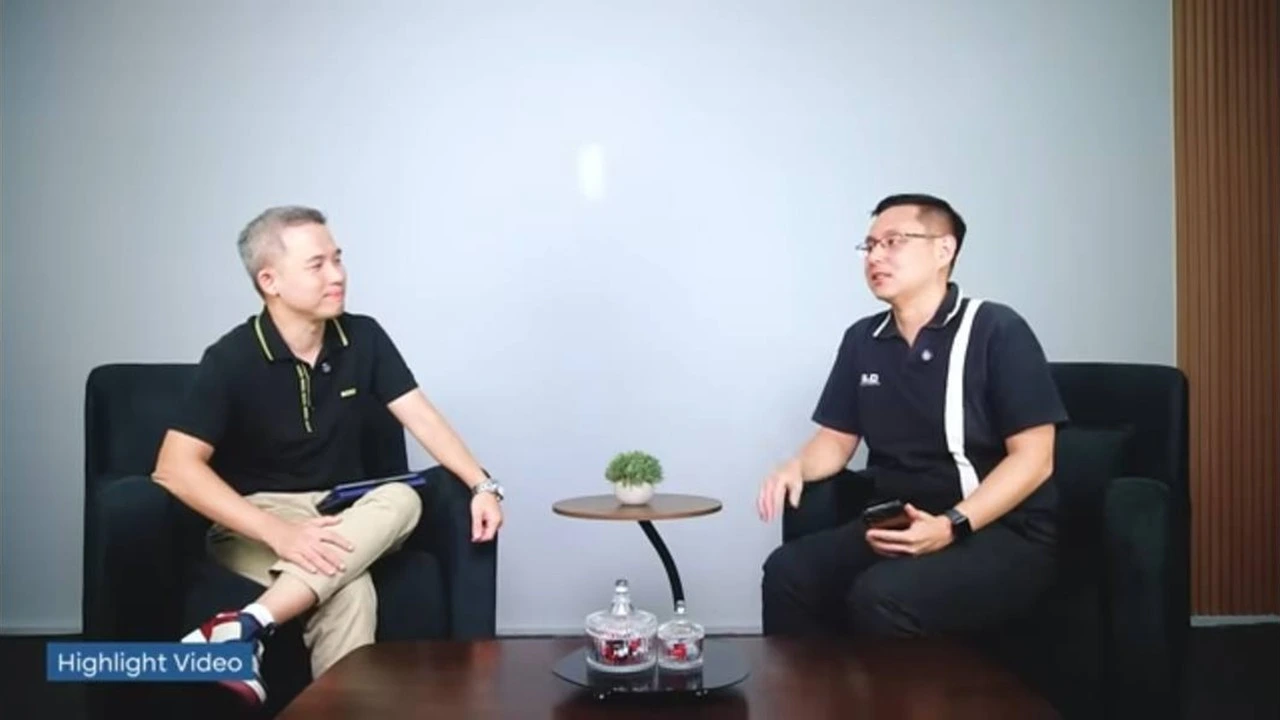
Rivan Kurniawan (kiri) dan Melvin Mumpuni (kanan) di Podcast Fintalk
🎙️Fintalk – Finansialku Talk Podcast
Fintalk (Finansialku Talk) adalah podcast dari platform perencanaan keuangan Finansialku yang fokus membahas berbagai topik seputar literasi finansial, investasi dan manajemen uang. Podcast ini dirancang untuk memberikan edukasi serta wawasan praktis guna membantu masyarakat Indonesia mengelola keuangan mereka secara lebih bijak dan mencapai tujuan finansialnya.
✍🏻Catatan:
- Untuk kerja sama dengan Podcast Fintalk silakan hubungi Mas Indra.
- Baca artikel dan tulisan Melvin Mumpuni lainnya.