Keuangan sehat sebelum usia 35 tahun adalah cita-cita banyak masyarakat Indonesia. Sayangnya tidak semua orang tahu langkah-langkahnya.
Berikut ini diskusi saya, dengan Berynda Carolin Sandra (podcaster) di podcast Investasiku.
Dapat ditonton atau didengarkan di:


📝 Poin Penting: Keuangan Sehat Sebelum Usia 35 Tahun
Berikut ini poin-poin penting dalam diskusi mengenai keuangan sehat sebelum usia 35 tahun:
💬 Statement Penting
Berikut ini pernyataan penting terkait Investasi Saham Value Investing:
Pernyataan Saya mengenai “Kalau Kamu merasa penghasilanmu kurang, ya sudah cari penghasilan lagi, bukan berhemat. Yang kamu hack tuh income-nya, bukan pengeluarannya” menjelaskan mengenai:
🔵 Adanya Batas Matematis dalam Berhemat
Bagi seseorang dengan tingkat penghasilan terbatas (misalnya Rp4–5 juta per bulan untuk keluarga dengan dua anak), memotong pengeluaran sebesar 20%, 30%, atau 40% secara matematis tidak masuk akal (doesn’t make sense) karena tidak akan cukup untuk memenuhi kebutuhan hidup dasar.
Pengeluaran kebutuhan pokok memiliki batas minimal yang tidak bisa terus-menerus ditekan.
🔵 Strategi Hack Income
Daripada menghabiskan energi untuk berhemat secara berlebihan, kuncinya adalah memahami permainan cara meningkatkan atau memperbanyak sumber penghasilan (hack income).
Menurut Saya, pengeluaran cukup dijaga pada tingkat yang wajar (secukupnya); selama penghasilan terus bertambah, memenuhi sebagian keinginan (wants) tidak akan menjadi masalah.
🔵 Pola Pikir (Mindset) Kekurangan vs. Taraf Hidup
Fokus yang berlebihan pada berhemat berakar dari pola pikir merasa kekurangan uang.
Saya menilai bahwa semakin seseorang berhemat secara ekstrem, mereka justru akan semakin merasa tertekan (ketindas) dan sulit berkembang.
Jika ingin taraf hidup naik, konsekuensinya adalah penghasilan yang harus ditingkatkan.
🔵 Menambah Kaki Penghasilan
Meningkatkan penghasilan dilakukan dengan tidak menggantungkan hidup hanya pada satu sumber gaji, yang diibaratkan seperti meja dengan satu kaki.
Penghasilan bisa ditambah dengan memanfaatkan peluang lain,misalnya pasangan ikut bekerja/berinvestasi, atau membangun alokasi dari active income, investasi, hingga aset pasif.
👩🏻Profil Berynda Carolin Sandra dan Podcast Investasiku
Berynda Carolin Sandra adalah praktisi di bidang pasar modal di Indonesia. Sandrag aktif memberikan edukasi dan literasi keuangan kepada masyarakat luas, baik melalui media sosial maupun kegiatan offline. Beliau pernah bekerja di Mega Capital Indonesia selaku head of business partnership Investasiku.
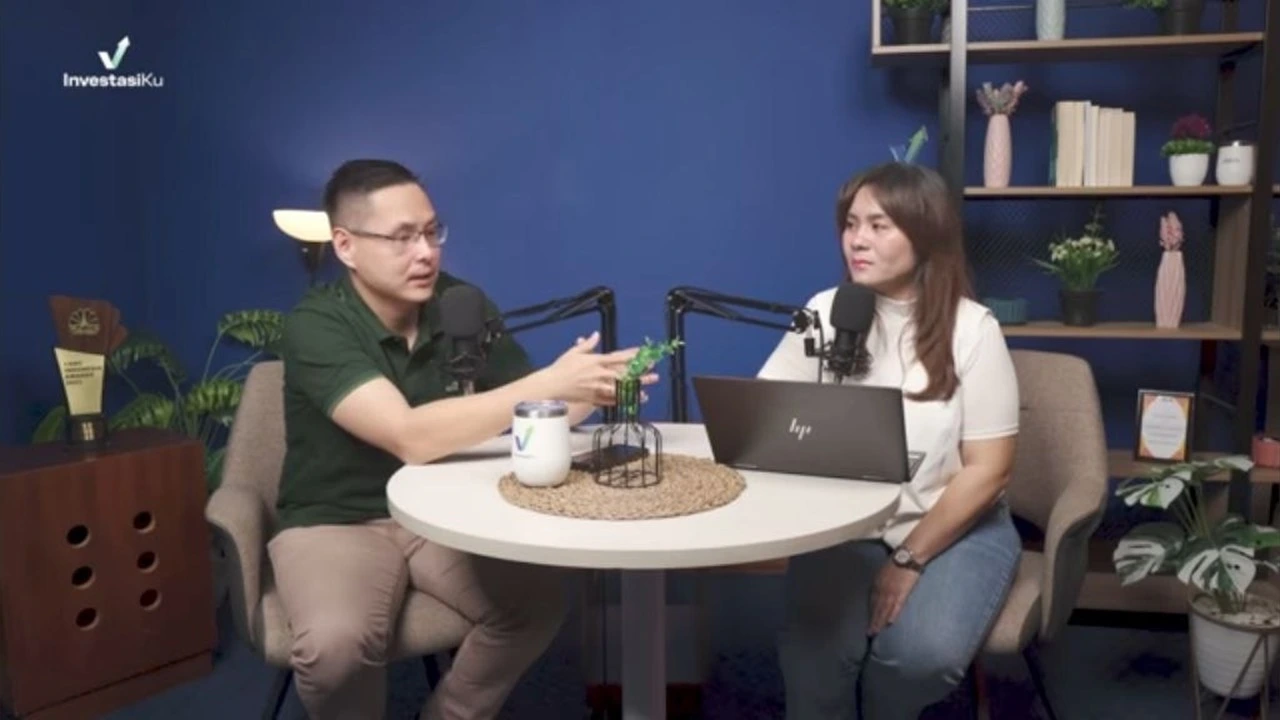
Melvin Mumpuni (kiri) dan Berynda Carolin Sandra (kanan) di Podcast Investasiku
Podcast InvestasiKu adalah program siaran audio edukasi (bagian dari fitur Eduvest) yang dirilis oleh platform aplikasi InvestasiKu untuk meningkatkan literasi keuangan masyarakat. Program ini rutin menyajikan pembahasan informatif seputar pergerakan pasar saham (IHSG), ide trading, pembaruan reksa dana, hingga isu ekonomi makro terkini yang dirancang untuk membantu para investor dalam membuat keputusan investasi yang lebih cerdas.
 Catatan:
- Untuk undang Melvin Mumpuni ke podcast atau acara Anda silakan hubungi kami.
- Ringkasan podcast lainnya dapat dibaca di sini.