Project Description
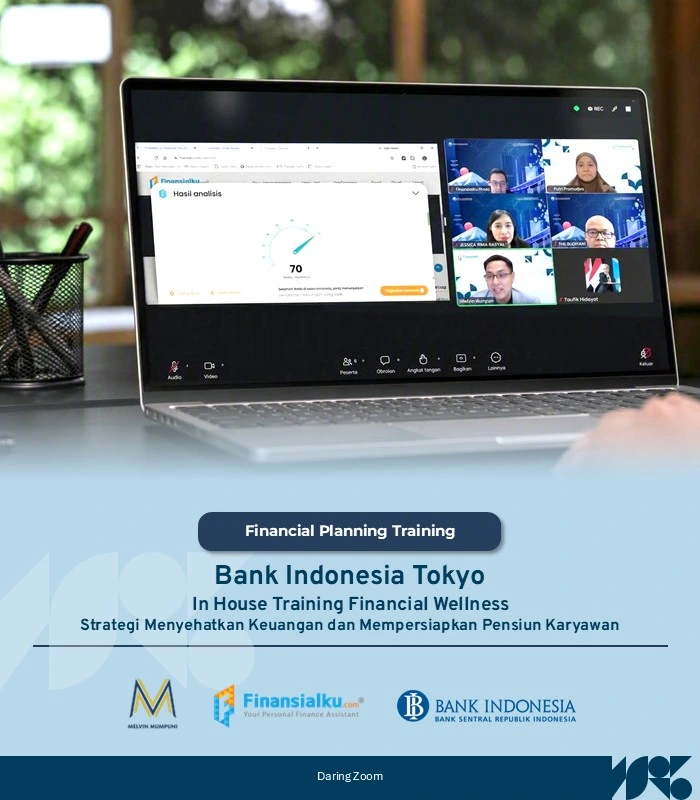
In House Training Financial Wellness Finansialku x BNI x Saipem
Cerdas Mengelola Keuangan & Menghindari Jebakan Pinjaman Online (Pinjol)
🗓️ Tanggal: 30 September 2026
📌 Lokasi: Lt. 3 Gedung Alamanda Tower
📸 Dokumentasi: Link Dokumentasi (klik di sini)
Jakarta – PT Saipem Indonesia bekerja sama dengan BNI dan Finansialku menyelenggarakan kegiatan literasi keuangan bertema “Cerdas Mengelola Keuangan & Menghindari Jebakan Pinjaman Online (PINJOL)” untuk membekali para pegawai dengan kemampuan pengelolaan finansial yang bijak dan produktif.
Acara ini bertujuan mengedukasi peserta agar lebih bertanggung jawab terhadap pengelolaan pendapatan, menghindari risiko jeratan utang online yang merugikan, sekaligus memperkenalkan solusi keuangan dari BNI seperti BNI Fleksi Aktif, Tapenas, dan Tabungan Payroll yang dapat menunjang kebutuhan personal maupun perencanaan masa depan pegawai.
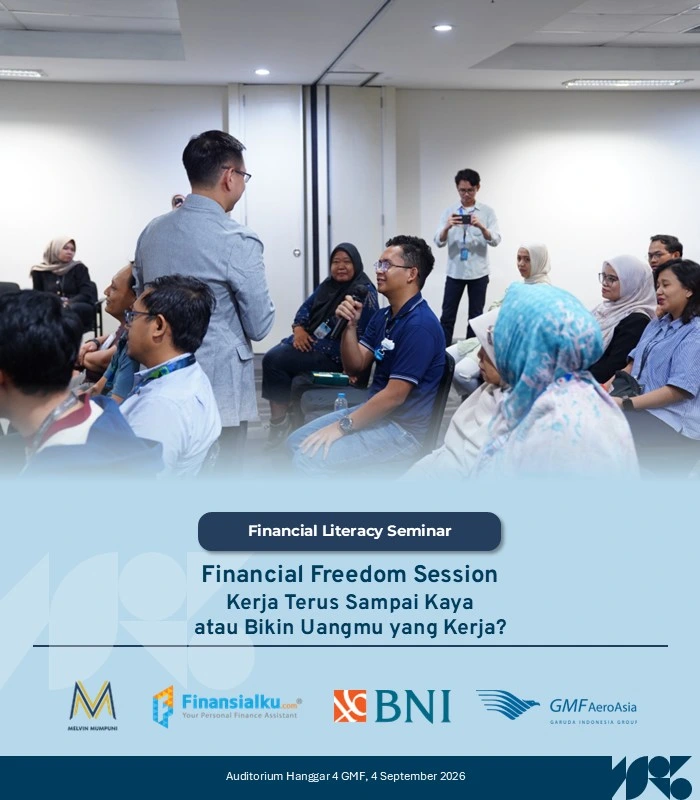
Pelaksanaan acara dijadwalkan secara luring (offline) pada Rabu, 30 September 2026, mulai pukul 13.30 WIB di Lantai 3 Gedung Alamanda Tower. Rangkaian kegiatan utama akan difokuskan pada pemaparan materi inti selama 40 menit oleh Bapak Melvin dari Finansialku, dilanjutkan dengan sesi tanya jawab interaktif, serta didukung secara penuh oleh fasilitas dari Saipem dan kehadiran booth tim sales BNI yang siap melayani pegawai secara langsung di lokasi.
Pengelolaan Keuangan yang Benar
-
Tidak ada alokasi khusus untuk anggaran, yang ada adalah prioritas dalam menyusun pengeluaran. Melvin menyarankan donasi dan investasi menjadi prioritas pengeluaran. Alih-alih sisanya ditabung, sekarang begitu punya uang langsung investasi dan sisanya dibelanjakan.
-
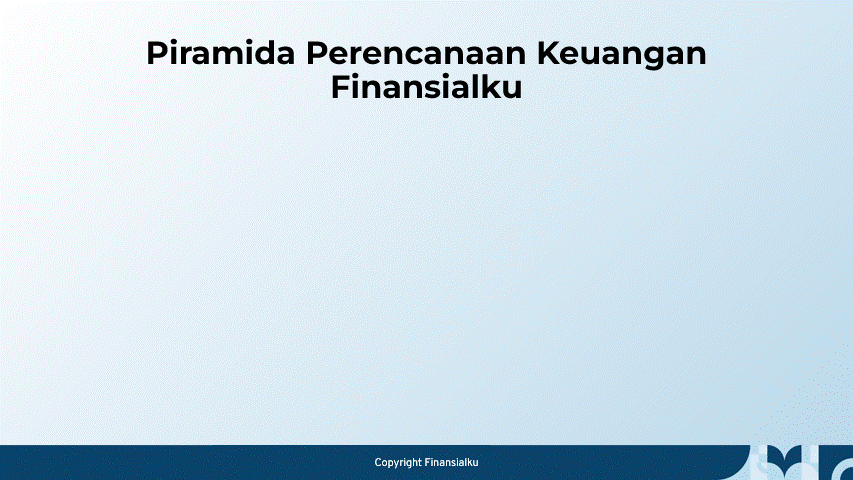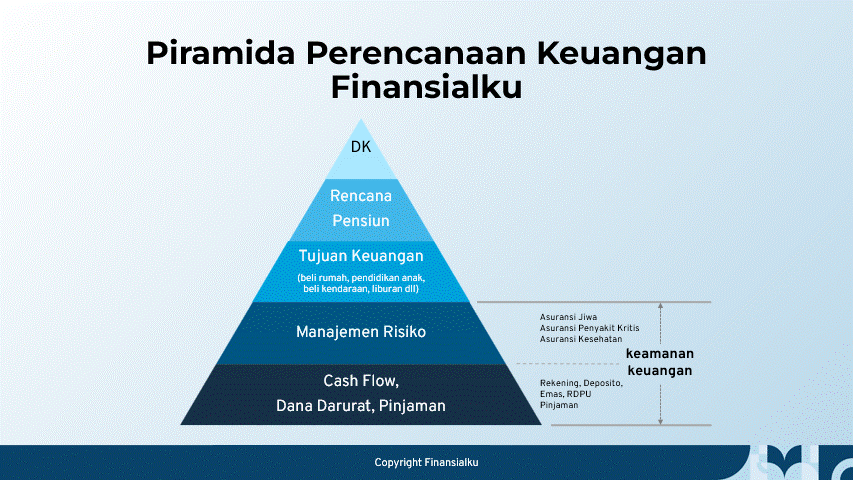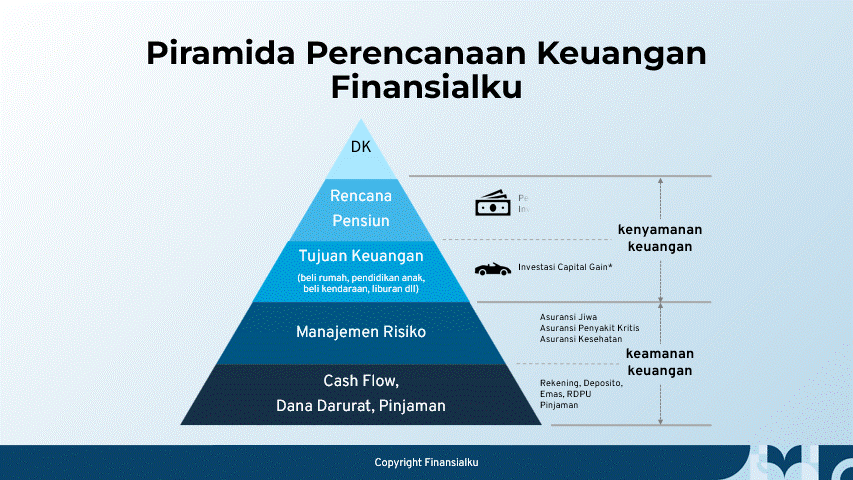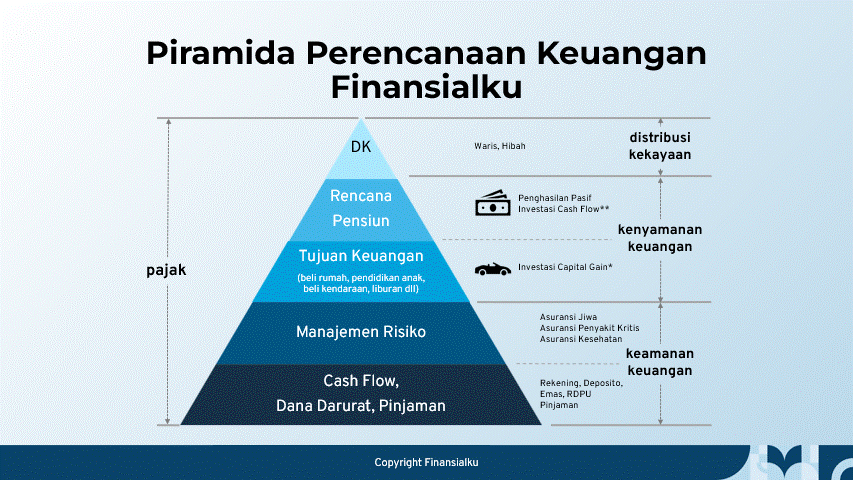
Piramida perencanaan keuangan yang sehat harus dibangun dari bawah ke atas, dimulai dengan mengamankan arus kas dan dana darurat, membangun manajemen risiko melalui asuransi, menyusun tujuan keuangan, merencanakan pensiun, dan terakhir mengatur distribusi kekayaan seperti waris.
-
Indikator keuangan yang aman meliputi ketersediaan dana darurat sebanyak 9 hingga 12 kali pengeluaran bulanan, aset yang lebih besar dari utang, terbebas dari utang konsumtif, serta memiliki perlindungan asuransi jiwa, kesehatan, dan penyakit kritis.
Panduan Berutang dan Solusi Pinjaman Online (Pinjol)
-
Keputusan untuk berutang harus mempertimbangkan apakah utang tersebut bersifat produktif atau konsumtif, dengan batas aman total cicilan maksimal 35% dari penghasilan bulanan.
-
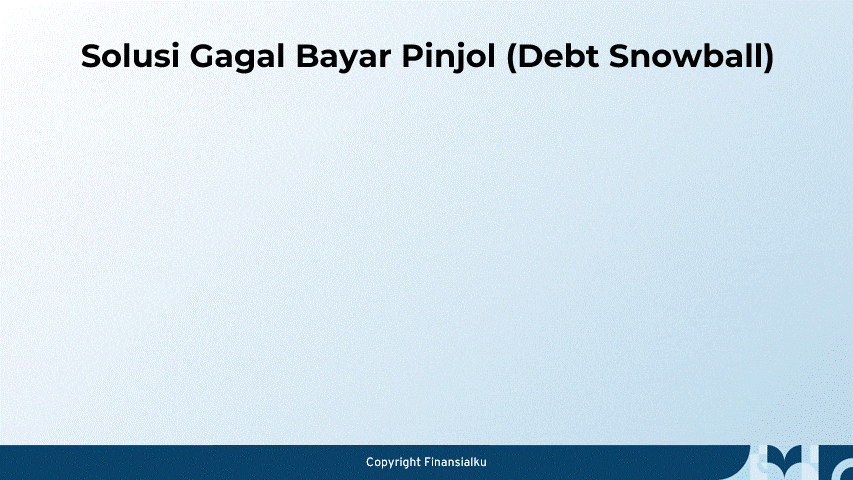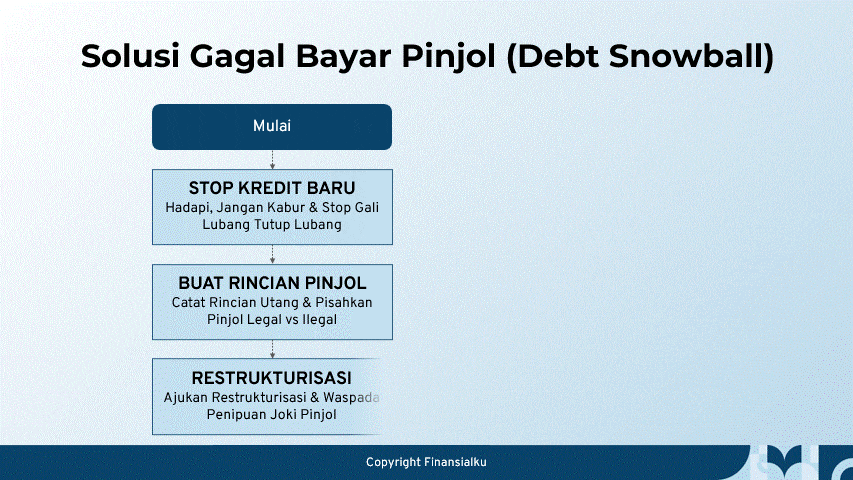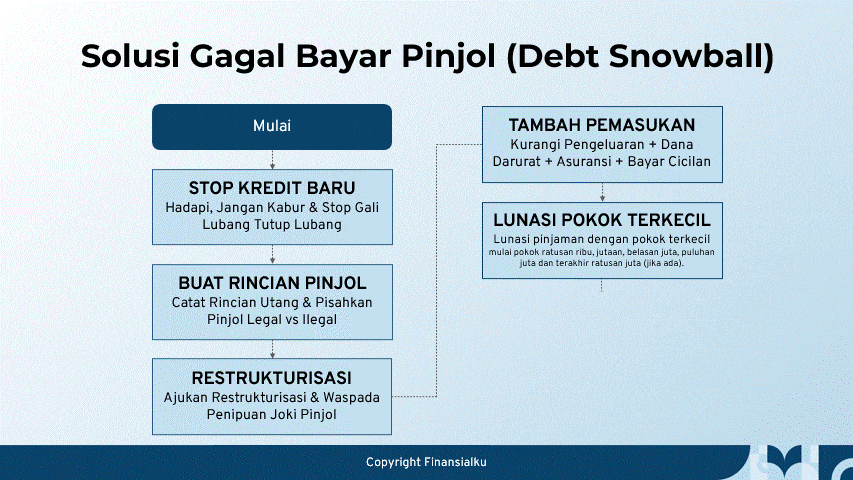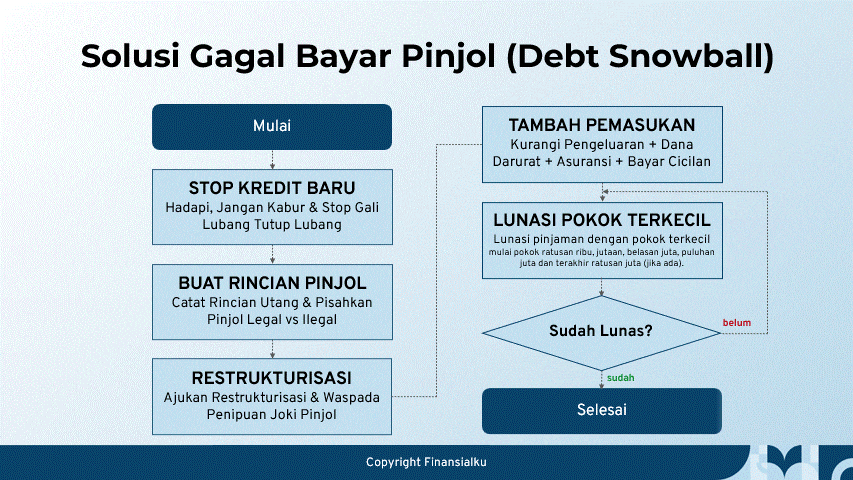
Jika terjerat gagal bayar Pinjol, langkah pertama adalah berhenti mengambil kredit baru agar tidak terjadi siklus gali lubang tutup lubang, kemudian mencatat rincian utang untuk memisahkan pinjol legal dan ilegal.
-
Solusi pelunasan dapat dilakukan melalui restrukturisasi utang, yang meliputi rescheduling (perpanjangan waktu cicilan), reconditioning (diskon atau penghapusan denda), atau restructuring (penataan ulang seluruh struktur utang).
-
Debitur juga perlu fokus menambah pemasukan dan menekan pengeluaran untuk mempercepat proses pelunasan.
Strategi Investasi dan Rencana Aksi
-
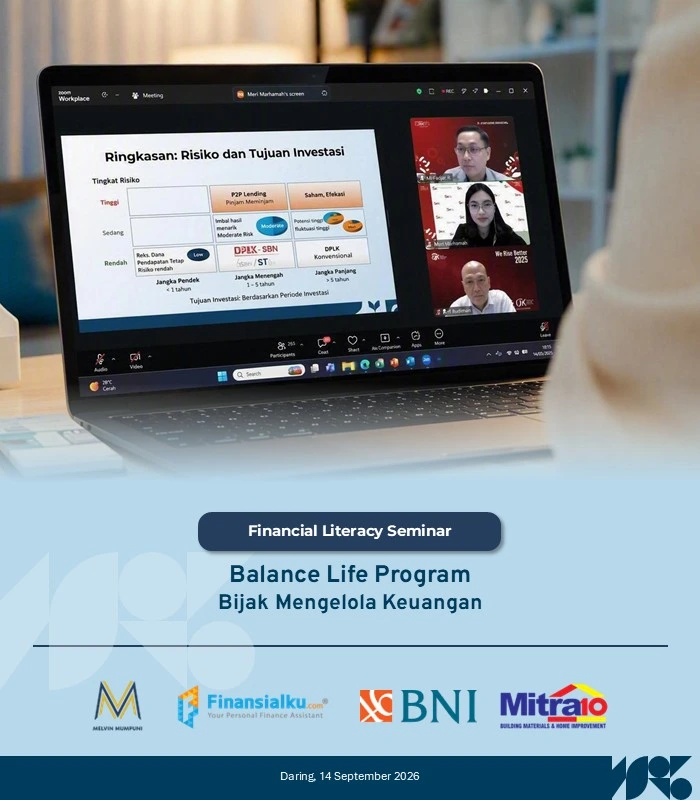
Pemilihan instrumen investasi harus disesuaikan dengan jangka waktu tujuan keuangan: risiko rendah (seperti deposito dan SBR) untuk tujuan di bawah 1 tahun, risiko sedang (seperti reksa dana pendapatan tetap) untuk 1-5 tahun, dan risiko tinggi (seperti saham) untuk tujuan di atas 5 tahun.
-
Salah satu opsi investasi yang dipaparkan adalah Savings Bond Ritel (SBR015) yang menawarkan imbal hasil floating with floor, dengan rincian minimal 6,75% per tahun untuk tenor 2 tahun dan 6,85% per tahun untuk tenor 4 tahun.
-
Rencana aksi (Action Plan) yang disarankan bagi peserta adalah segera mengecek kesehatan keuangan, melunasi semua utang konsumtif dan pinjol ilegal, lalu mulai menentukan Life Goals untuk dieksekusi dan dievaluasi secara berkala.