Project Description
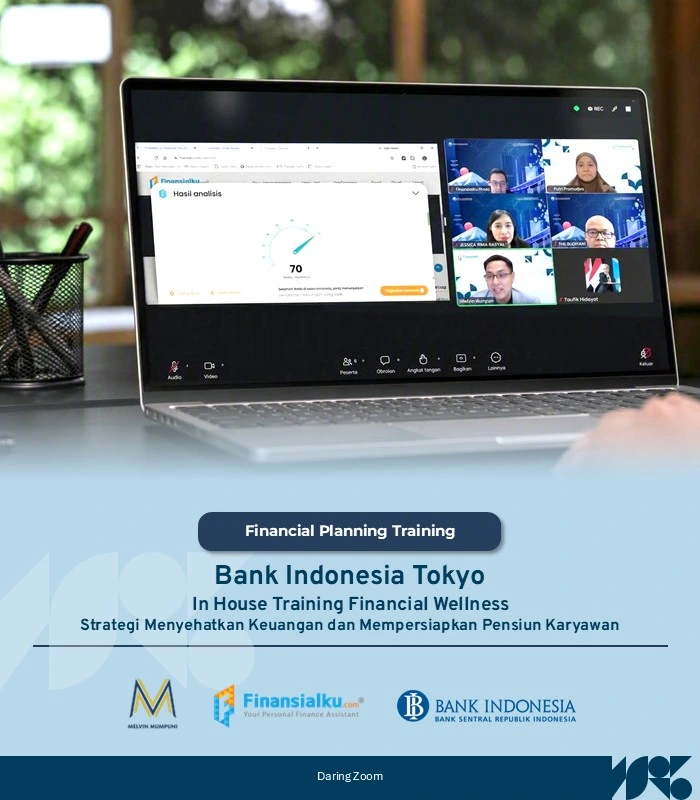
In House Training Financial Wellness Bank Indonesia DMST
Financial Readiness Checkup & Pension Planning Lab
🗓️ Tanggal: 31 Agustus 2026
📌 Lokasi: Pre-Function, Gedung MRP
📸 Dokumentasi: Link Dokumentasi (klik di sini)
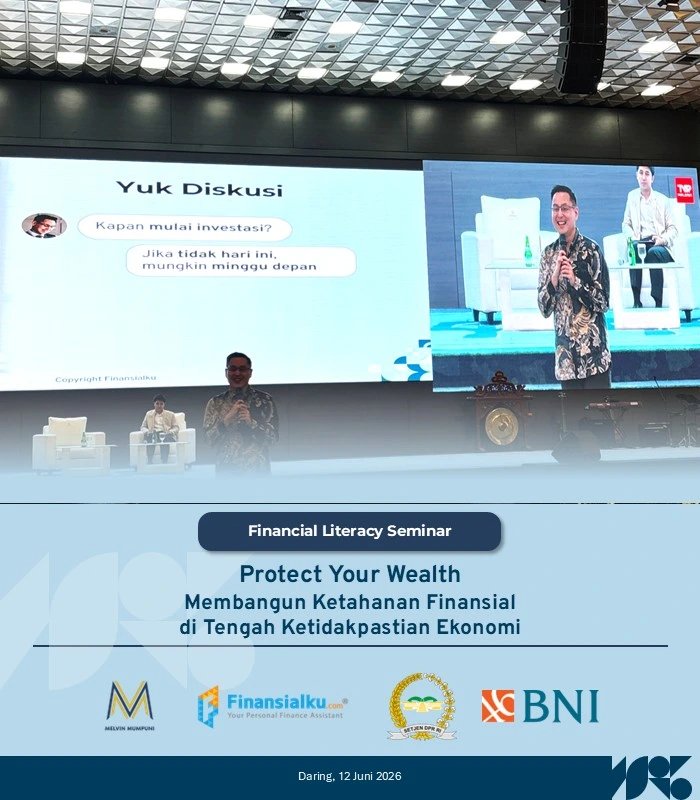
Jakarta – Departemen Manajemen Strategis dan Tata Kelola (DMST) Bank Indonesia sukses menyelenggarakan “Seminar Perencanaan Keuangan” pada 31 Agustus 2026 sebagai wujud implementasi pilar Kesejahteraan guna membekali pegawai dengan persiapan masa pensiun yang matang.
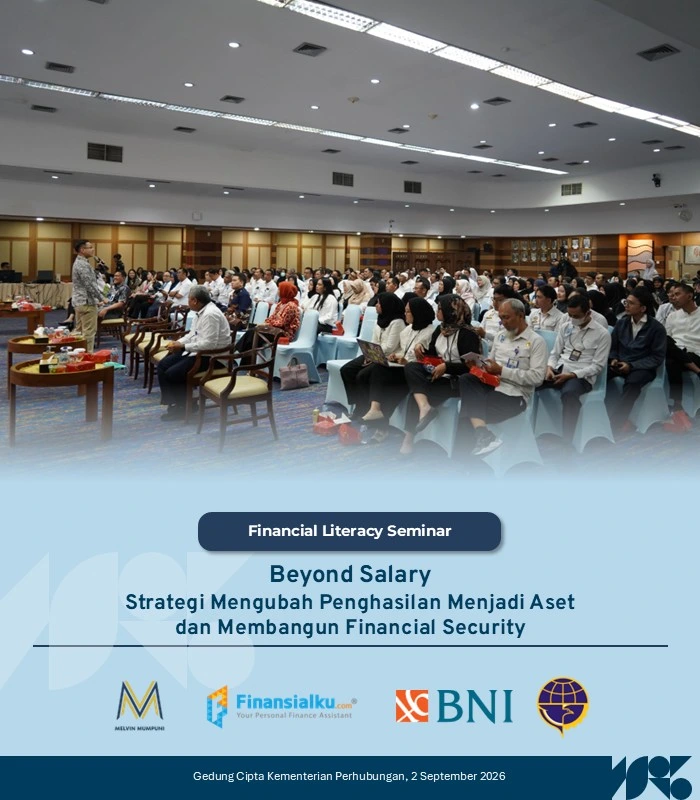
Acara tatap muka yang berlangsung di Gedung Thamrin ini dihadiri oleh 30 hingga 40 pegawai dari berbagai jenjang, termasuk perwakilan dari beberapa satuan kerja di bawah koordinasi ADG KPTO untuk mempererat semangat kolaborasi.
Seminar ini menghadirkan pakar keuangan Melvin Mumpuni yang memberikan pemaparan komprehensif, sesi tanya jawab interaktif, serta panduan simulasi menggunakan aplikasi proyeksi keuangan. Melalui rangkaian kegiatan yang juga dimeriahkan dengan kuis berhadiah tersebut, seluruh pegawai diharapkan semakin bijak dalam merencanakan keuangannya demi menyambut hari tua yang tenang dan bahagia.
Pentingnya Perencanaan Pensiun Sejak Usia Produktif
Masa pensiun sering kali diidamkan sebagai fase hidup yang tenang dan bebas beban. Namun, realita finansial menunjukkan bahwa kebutuhan modal di hari tua sangatlah besar. Tantangan utama yang dihadapi adalah usia pensiun dan angka harapan hidup yang terus bertambah hingga 65 tahun atau lebih, serta efek inflasi yang terus menggerus daya beli dari waktu ke waktu.
Tanpa perencanaan yang matang, masa pensiun berisiko tinggi melahirkan sandwich generation yang baru. Sandwich generation adalah sebuah siklus di mana beban finansial orang tua pada akhirnya jatuh ke pundak anak dan cucu di masa depan. Untuk memutus rantai tersebut, perencanaan pensiun harus dimulai sejak usia produktif. Memulai lebih awal memberikan keuntungan strategis berupa jangka waktu investasi ( time horizon ) yang lebih panjang, sehingga dana memiliki waktu untuk bertumbuh optimal melalui berbagai instrumen keuangan.
Evaluasi Kesehatan Keuangan & Piramida Perencanaan
Langkah pertama sebelum berinvestasi adalah melakukan pemeriksaan kesehatan keuangan secara objektif. Anda harus mengetahui secara pasti apakah kondisi finansial Anda saat ini berada dalam kategori sakit, rawan, atau sudah sehat.
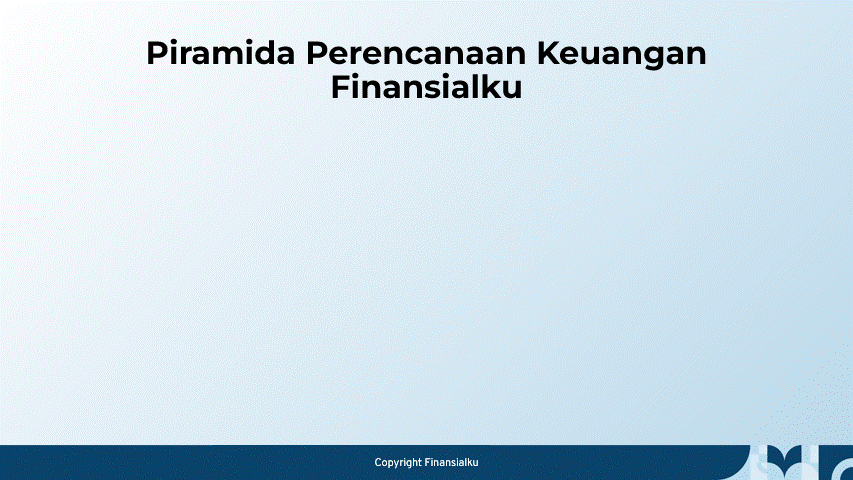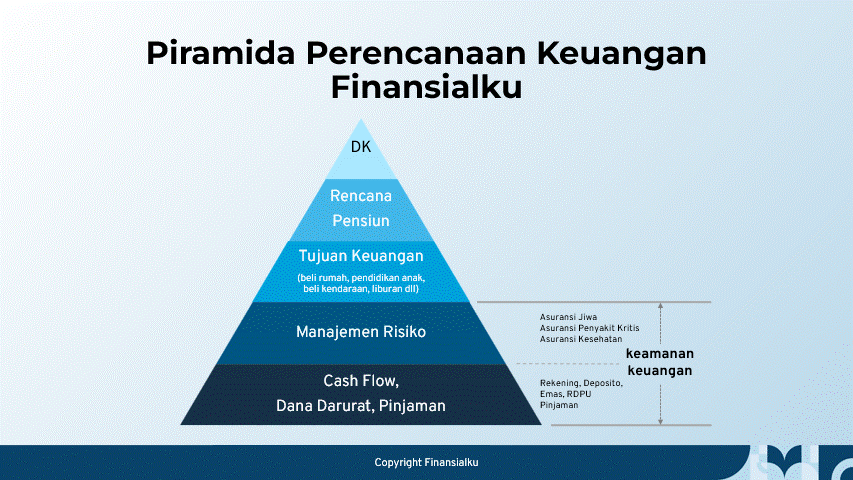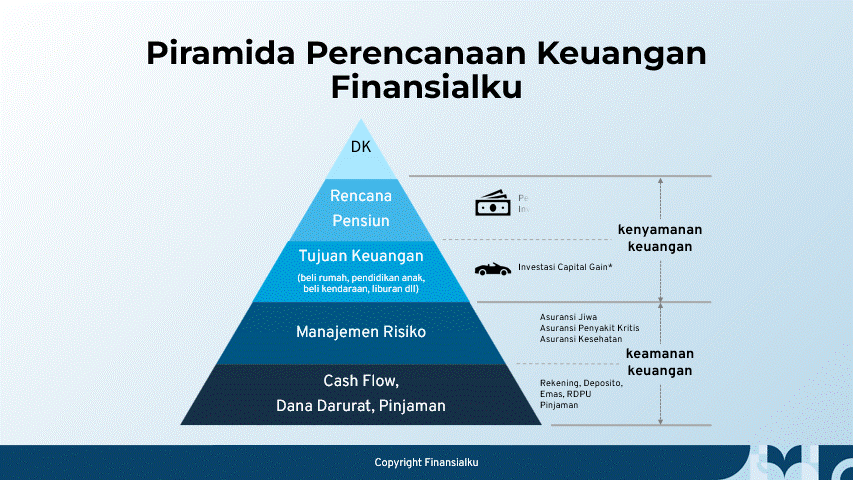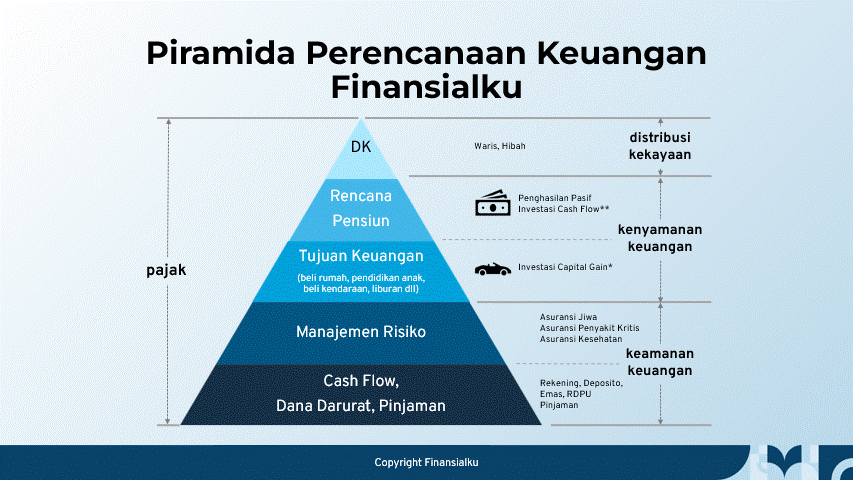
Setelah diagnosis keuangan dilakukan, strategi disusun menggunakan prinsip Piramida Perencanaan Keuangan:
-
Fondasi (Keamanan Keuangan): Tahap paling dasar ini berfokus pada pengamanan arus kas (cash flow), pembentukan dana darurat yang memadai, serta pengelolaan pinjaman dan pajak agar tidak membebani keuangan.
-
Tingkat Menengah (Kenyamanan Keuangan): Membangun jaring pengaman dari risiko hidup yang tak terduga. Ini diwujudkan dengan memiliki asuransi kesehatan, asuransi penyakit kritis, dan asuransi jiwa.
-
Puncak (Distribusi Kekayaan & Tujuan): Setelah fondasi dan perlindungan kuat, fokus bergeser pada pencapaian tujuan besar masa depan seperti membeli rumah, pendidikan anak, persiapan dana pensiun, hingga pengelolaan instrumen investasi, waris, dan hibah.
Sumber Modal Pensiun & Strategi Investasi
Untuk mencapai kemerdekaan finansial di masa pensiun, pengumpulan dana tidak bisa hanya mengandalkan satu sumber. Modal pensiun idealnya dioptimalkan melalui tiga pilar utama:
- Pemerintah: Program jaminan hari tua dan pensiun dasar yang dikelola oleh negara.
- Pemberi Kerja: Manfaat pensiun yang difasilitasi oleh perusahaan atau instansi tempat bekerja (seperti program dari Dapenbi).
- Individu: Inisiatif pribadi melalui tabungan dan investasi mandiri untuk menutup celah kebutuhan yang belum terpenuhi oleh dua pilar sebelumnya.
Agar pilar individu dapat bertumbuh optimal, strategi diversifikasi aset mutlak diperlukan. Pemilihan instrumen investasi harus diperhitungkan dengan cermat, menyeimbangkan antara toleransi risiko dan target pertumbuhan dana. Anda dapat mendistribusikan aset pada instrumen dengan imbal hasil pasti seperti Obligasi Negara Seri FR, instrumen pertumbuhan seperti saham dan reksa dana, hingga investasi pada aset riil dan bisnis.
Pada akhirnya, perencanaan pensiun bukanlah sebuah rencana yang dibuat sekali lalu ditinggalkan. Dibutuhkan evaluasi dan pemantauan portofolio secara berkala untuk memastikan pertumbuhan aset tetap berada pada jalur yang tepat menuju masa pensiun yang tenang, mandiri, dan bermartabat.