Restrukturisasi utang pinjol adalah solusi resmi bagi Anda yang sedang menghadapi krisis keuangan dan tidak mampu lagi membayar cicilan pinjaman online sesuai kesepakatan awal.
Ketika Anda terjebak dalam kondisi gagal bayar, kepanikan sering kali membuat seseorang mengambil keputusan yang salah, seperti melakukan gali lubang tutup lubang atau mempercayai pihak ketiga yang tidak bertanggung jawab. Padahal, Otoritas Jasa Keuangan (OJK) bersama Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI) telah memfasilitasi mekanisme keringanan bagi debitur yang beritikad baik.
Artikel ini akan membedah secara mendalam apa saja opsi yang Anda miliki, bagaimana cara mengajukannya dan mengapa ini adalah solusi gagal bayar pinjol yang paling rasional saat ini.
Fakta dan poin-poin penting dari artikel Solution! 3 Cara Restrukturisasi Utang Pinjol
-
Restrukturisasi utang pinjol adalah perbaikan persyaratan perjanjian pinjaman bagi debitur kesulitan finansial beritikad baik.
-
Terdapat 3 metode utama: Rescheduling (perpanjangan tenor), Reconditioning (keringanan denda/bunga) dan Restructuring (penyesuaian total pokok utang).
-
Restrukturisasi tidak menghapus utang pokok, melainkan meringankan beban cicilan bulanan atau menghentikan pembengkakan denda.
-
Jasa pelunasan utang pinjol (joki) sangat berbahaya karena mayoritas berujung penipuan atau pencurian data pribadi.
-
Debitur harus menyiapkan bukti konkret (surat PHK, rekam medis) saat mengajukan restrukturisasi ke pinjol legal OJK.
5 Pertanyaan paling mungkin dijawab artikel Solution! 3 Cara Restrukturisasi Utang Pinjol
-
Apa itu restrukturisasi utang pinjol?
-
Bagaimana cara mengajukan keringanan bayar pinjol?
-
Apa bedanya rescheduling dan reconditioning utang?
-
Apakah jasa pelunasan utang pinjol aman digunakan?
-
Apa solusi jika saya gagal bayar pinjol legal?
Apa Itu Restrukturisasi Utang Pinjol?
Restrukturisasi utang pinjol adalah upaya perbaikan atau penyesuaian persyaratan perjanjian pinjaman antara pihak peminjam (debitur) dan pihak penyedia pinjaman (kreditur) agar debitur yang mengalami kesulitan finansial dapat kembali mampu membayar sisa utangnya.
Restrukturiasi utang pinjol adalah salah satu solusi gagal bayar pinjol. Dengan melakukan restrukturisasi, status kredit Anda bisa diperbaiki dan Anda dapat terhindar dari teror penagihan debt collector (DC) yang berlebihan.
Restrukturisasi utang pinjol hanya dapat terjadi, jika Anda telah menunjukkan itikad baik untuk melunasi kewajiban.
Secara umum, fasilitas ini diberikan kepada peminjam yang mengalami penurunan pendapatan drastis, kehilangan pekerjaan atau tertimpa musibah yang berdampak langsung pada kemampuan finansial mereka.
3 Cara Restrukturisasi Utang Pinjol yang Bisa Diajukan
Banyak orang mengira bahwa meminta keringanan hanya berarti minta diskon. Dalam dunia keuangan, terdapat 3 cara restrukturisasi utang pinjol yang secara teknis bisa Anda ajukan kepada pihak penyedia layanan pinjaman online legal.
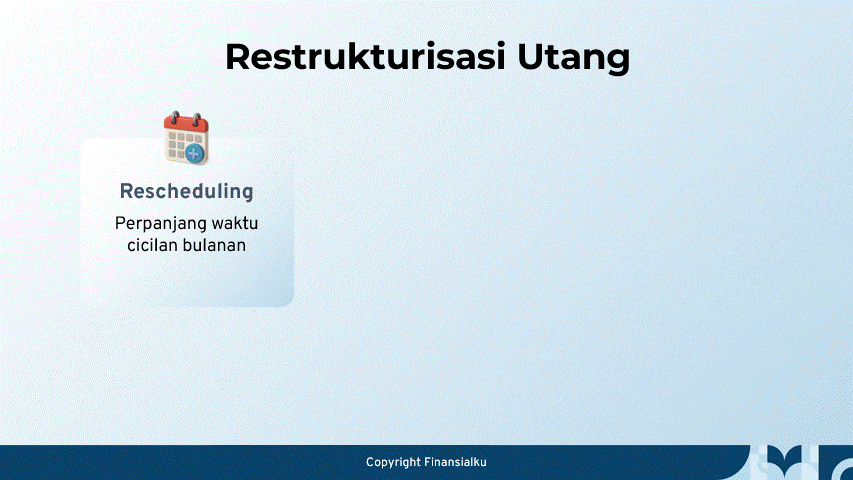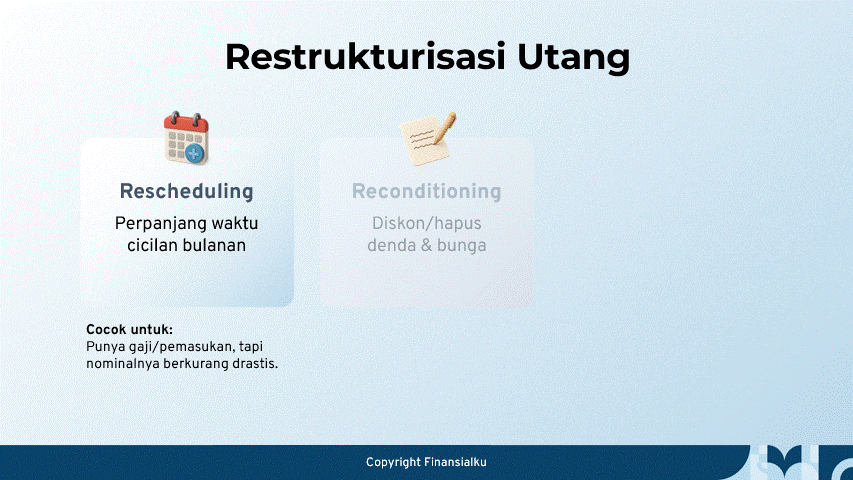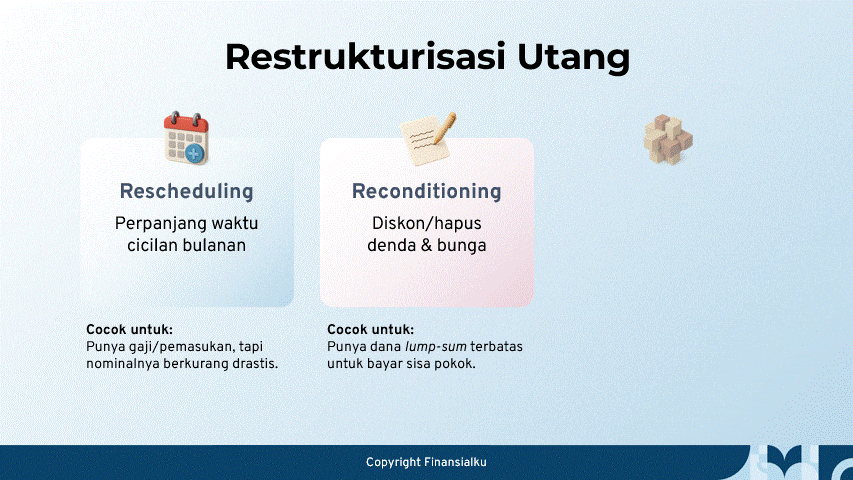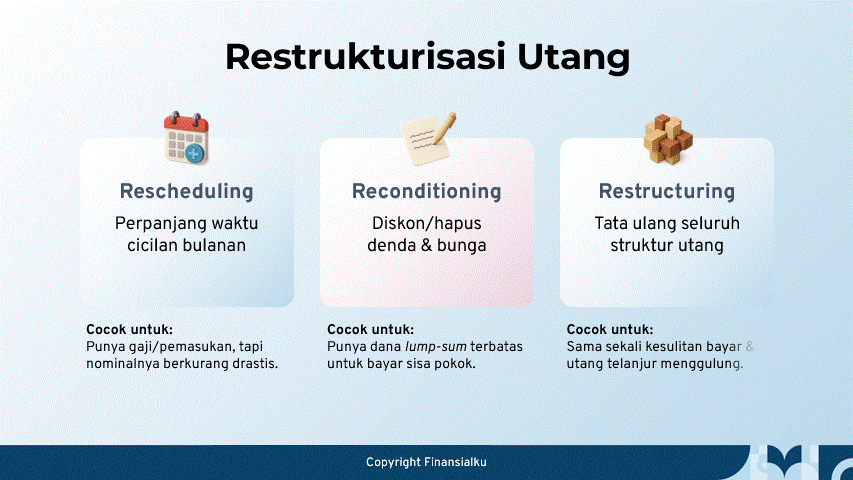
3 Cara Restrukturisasi Utang Pinjol, Rescheduling, Reconditioning dan Restrukturisasi
1. Rescheduling (Perpanjangan Tenor Waktu)
Rescheduling adalah bentuk restrukturisasi di mana pihak pinjol memberikan perpanjangan waktu jatuh tempo pinjaman (tenor).
Bagaimana cara kerjanya? Jika sebelumnya Anda memiliki cicilan Rp2.000.000 per bulan dengan sisa tenor 3 bulan, Anda bisa meminta perpanjangan menjadi 6 bulan. Dampaknya, jumlah cicilan per bulan akan menurun (misalnya menjadi Rp1.100.000 per bulan), sehingga lebih sesuai dengan cash flow atau arus kas Anda saat ini.
➕ Kelebihan:
- Meringankan Beban Arus Kas: cicilan bulanan menjadi lebih ringan sehingga Anda tetap dapat memenuhi kebutuhan hidup sehari-hari.
- Menghindari Status Kredit Macet: perpanjangan waktu pembayaran dapat membantu mencegah utang berkembang menjadi gagal bayar atau kredit macet.
- Peluang Disetujui Lebih Besar: perpanjangan tenor umumnya lebih mudah dinegosiasikan karena tidak mengurangi pokok pinjaman yang harus dibayarkan.
➖ Kekurangan:
- Total Bunga Semakin Besar: perpanjangan tenor membuat Anda membayar bunga lebih lama sehingga total biaya yang dikeluarkan menjadi lebih besar.
- Tidak Mengurangi Pokok atau Denda: rescheduling hanya memperpanjang waktu pembayaran dan umumnya tidak mengurangi pokok maupun menghapus denda yang sudah berjalan.
- Beban Psikologis Lebih Lama: masa pembayaran yang lebih panjang berarti Anda harus menanggung kewajiban utang dan tekanan finansial dalam waktu lebih lama.
2. Reconditioning (Keringanan Bunga dan Penghapusan Denda)
Reconditioning adalah perubahan persyaratan kredit di luar perubahan jadwal pembayaran. Dalam konteks pinjaman online yang dendanya sering kali membengkak dengan cepat, ini adalah solusi gagal bayar pinjol yang paling sering dicari.
Bagaimana cara kerjanya? Anda bisa bernegosiasi dengan pihak pinjol untuk menghentikan laju denda keterlambatan (pembekuan denda) atau bahkan meminta diskon/potongan denda yang sudah telanjur menumpuk. Beberapa platform yang terdaftar di OJK bersedia menghapus 100% denda keterlambatan asalkan debitur sanggup membayar seluruh sisa pokok utang beserta bunga berjalannya pada satu waktu tertentu.
➕ Kelebihan
- Total Utang Berkurang Signifikan: penghapusan denda dapat mengurangi total tagihan secara signifikan karena biaya keterlambatan tidak lagi menambah utang.
- Menghentikan Argo Utang: penghapusan denda memberikan kepastian jumlah tagihan dan menghentikan penambahan biaya keterlambatan.
- Pelunasan Instan: kesepakatan ini memungkinkan Anda melunasi utang sekaligus dan segera menyelesaikan kewajiban pinjaman.
➖ Kekurangan
- Syarat Pembayaran Lump-Sum: penghapusan denda biasanya diberikan jika debitur mampu melunasi seluruh sisa pokok secara tunai dalam waktu yang telah ditentukan.
- Negosiasi yang Sulit: opsi ini umumnya membutuhkan negosiasi yang cukup panjang dan sering kali baru ditawarkan setelah terjadi tunggakan tertentu.
3. Restructuring (Penyesuaian Total Pokok Utang)
Restructuring adalah penataan ulang struktur utang secara lebih menyeluruh, yang bisa mencakup kombinasi dari rescheduling dan reconditioning.
Bagaimana cara kerjanya? Dalam skenario terburuk di mana debitur benar-benar tidak memiliki pemasukan, pihak kreditur (pinjol) mungkin akan mengubah utang pinjaman menjadi jenis cicilan tetap tanpa tambahan bunga harian lagi. Utang pokok, bunga dan denda digabung menjadi satu nilai pokok utang baru, yang kemudian dicicil dengan skema yang disepakati ulang. Cara ini memastikan utang Anda tidak lagi beranak-pinak.
➕ Kelebihan
- Solusi Paling Komprehensif: restrukturisasi menyesuaikan skema pembayaran dengan kemampuan finansial debitur yang paling realistis.
- Skema Cicilan Menjadi Pasti: utang diubah menjadi cicilan tetap sesuai kesanggupan sehingga pembayaran lebih terencana dan terkendali.
➖ Kekurangan
- Proses Persetujuan Sangat Ketat: pengajuan restrukturisasi biasanya memerlukan bukti kuat yang menunjukkan kondisi keuangan sedang mengalami kesulitan serius.
- Masa Keterikatan Utang Jauh Lebih Lama: cicilan yang lebih ringan berarti Anda harus membayar utang dalam jangka waktu yang lebih panjang.
- Status SLIK OJK: selama restrukturisasi berlangsung, riwayat kredit dapat memengaruhi akses Anda terhadap pengajuan kredit baru.
Tabel Perbandingan 3 Metode Restrukturisasi:
| Metode | Fokus Utama | Cocok untuk Debitur |
|---|---|---|
| Rescheduling | Perpanjang waktu cicilan bulanan | Punya gaji/pemasukan, tapi nominalnya berkurang drastis. |
| Reconditioning | Diskon/hapus denda & bunga | Punya dana lump-sum terbatas untuk langsung bayar sisa pokok. |
| Restructuring | Tata ulang seluruh struktur utang | Sama sekali kesulitan bayar dan utang sudah telanjur menggulung. |
Langkah-Langkah Praktis Mengajukan Restrukturisasi ke Aplikasi Pinjol
Anda harus proaktif untuk mendapatkan persetujuan restrukturisasi utang pinjol.
Berikut adalah panduan mengajukan restrukturisasi utang pinjol:
1. Hitung Total Kewajiban Anda Saat Ini
Catat semua utang pinjol Anda. Pisahkan utang pokok, bunga dan denda. Buat daftar rasional berapa nominal maksimal yang sanggup Anda bayarkan setiap bulannya.
2. Hubungi Customer Service Resmi Pinjol
Jangan menunggu ditagih. Hubungi pihak pinjol melalui email resmi atau nomor layanan pelanggan yang tertera di aplikasi. Sampaikan dengan jujur bahwa Anda mengalami kesulitan keuangan dan berniat mengajukan program restrukturisasi.
3. Siapkan Bukti Pendukung
Pihak pinjol legal biasanya akan meminta bukti alasan Anda gagal bayar. Siapkan dokumen seperti surat Pemutusan Hubungan Kerja (PHK), bukti penurunan omzet usaha atau rekam medis jika Anda sakit keras.
4. Negosiasikan Skema yang Paling Sesuai
Berdasarkan 3 cara restrukturisasi utang pinjol di atas, ajukan yang paling masuk akal dengan dompet Anda. Jika disetujui, mintalah surat perjanjian restrukturisasi resmi sebagai bukti tertulis agar tidak ada penagihan ganda di kemudian hari.
Awas Jebakan! Hindari Menggunakan Jasa Pelunasan Utang Pinjol Ilegal
Di tengah keputusasaan menghadapi teror debt collector, banyak orang tergiur mencari di internet dengan kata kunci jasa pelunasan utang pinjol.
Waspadalah! Ini adalah salah satu jebakan paling berbahaya dalam ekosistem utang digital.
Mereka umumnya bekerja dengan dua modus:
-
Modus Uang Muka: Meminta Anda mentransfer sejumlah uang sebagai biaya pendaftaran atau biaya admin untuk menghapus data Anda dari server pinjol. Setelah uang ditransfer, mereka memblokir kontak Anda.
-
Modus Gali Lubang: Mengarahkan Anda untuk mendaftar ke aplikasi pinjol ilegal lainnya untuk melunasi pinjol legal Anda. Ujung-ujungnya, data pribadi Anda tersebar dan utang Anda semakin tidak terkendali.
Ingatlah, tidak ada satu pun pihak ketiga yang bisa meretas dan menghapus data utang Anda di server perusahaan finansial yang diawasi OJK.
Utang Anda adalah tanggung jawab hukum antara Anda dan kreditur.
Kesimpulan
Jika Anda sudah mencoba bernegosiasi mandiri namun tidak menemukan titik temu (deadlock) atau Anda merasa cash flow keluarga sudah sangat hancur karena utang, langkah terbaik bukanlah mencari joki pinjol, melainkan mencari bantuan profesional yang sah.
Sebagai solusi jangka panjang, Anda disarankan untuk segera menghubungi perencana keuangan (Financial Planner) bersertifikat.
Seorang perencana keuangan independen dapat membantu Anda:
-
Menganalisis kesehatan arus kas (pemasukan vs pengeluaran) secara objektif.
-
Memprioritaskan urutan pelunasan utang (misalnya menggunakan metode Snowball atau Avalanche).
-
Menyusun strategi alokasi budget darurat agar Anda tetap bisa makan dan memenuhi kebutuhan pokok sembari mencicil utang.
-
Mendampingi Anda secara mental dan taktis dalam mengambil keputusan finansial yang rasional, bukan emosional.
Restrukturisasi utang pinjol adalah hak Anda sebagai konsumen yang memiliki itikad baik. Hadapi masalahnya, negosiasikan utangnya dan tata kembali masa depan finansial Anda mulai hari ini.
Pertanyaan yang Sering Ditanyakan
Berikut pertanyaaan yang sering ditanyakan terkait restrukturisasi utang pinjol:
📑 Referensi
Berikut referensi yang digunakan dalam artikel Solution! 3 Cara Restrukturisasi Utang Pinjol:
- Alinda Hardiantoro, Inten Esti Pratiwi. 12 November 2025. Tak Mampu Bayar? Ini Cara Mengajukan Restrukturisasi Utang Pinjol agar Dapat Keringanan. Kompas.com
- Mochamad Januar Rizki. 31 Mei 2024. Memahami Strategi Jitu Agar Berhasil Restrukturisasi Utang Pinjol. HukumOnline.com
- Putra. 9 September 2026. Cara Mengajukan Keringanan Restrukturisasi Utang Pinjol OJK 2026. Skorlife.com
- Redasi OJK. 6 April 2020. Pahami ini Sebelum Mengajukan Restrukturisasi utang Pinjol atau Keringanan Kredit Pembiayaan. OJK.go.id