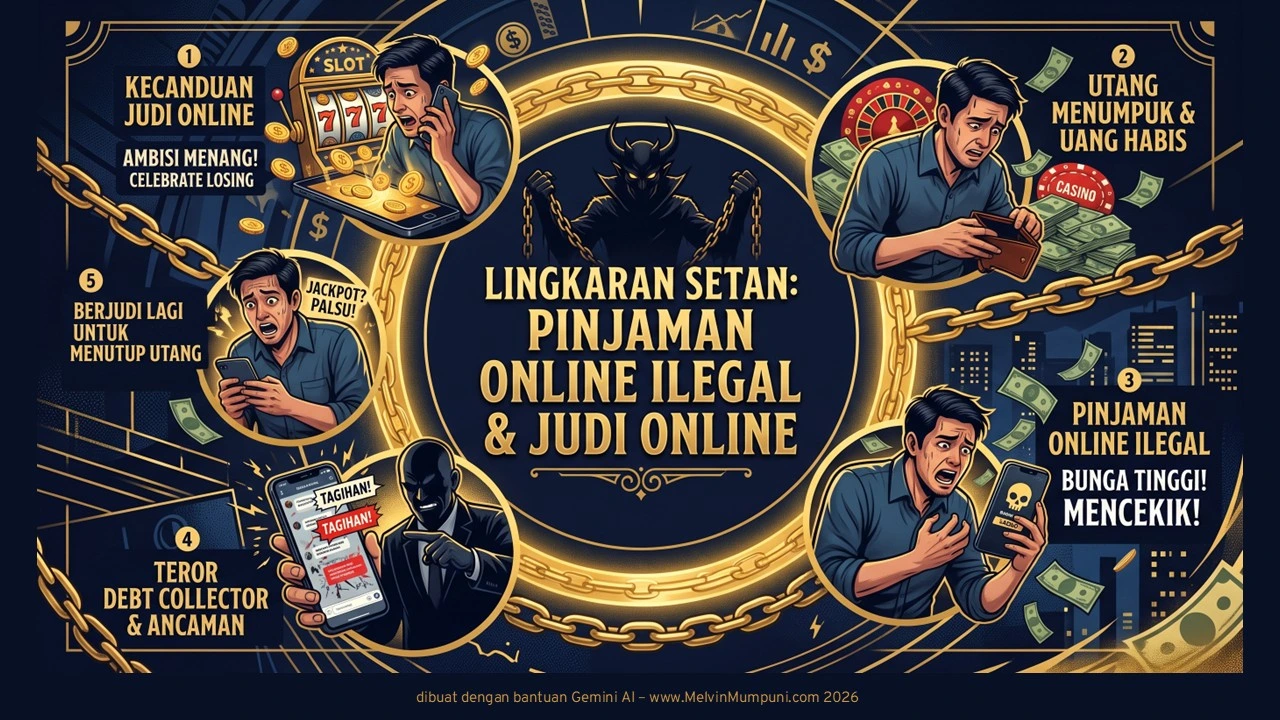
Solusi gagal bayar pinjol sering kali baru dicari saat seseorang sudah panik akibat tagihan menumpuk dan mendapat ancaman dari debt collector (DC). Sayangnya, mencari jalan keluar dalam kondisi panik sering kali berujung pada keputusan impulsif, seperti praktik gali lubang tutup lubang (meminjam di aplikasi baru untuk menutup utang lama) atau bahkan terjerumus ke judi online.
Langkah-langkah tersebut adalah lingkaran setan yang justru memperburuk keadaan dan tidak akan pernah menyelesaikan akar masalah keuangan Anda.
Supaya Anda dapat benar-benar keluar dari jerat utang aplikasi pinjaman online, maka Anda membutuhkan ketenangan pikiran, pemahaman hukum yang tepat dan strategi pelunasan yang realistis.
Sebagai perencana keuangan, saya ingin mengajak Anda mencari solusi gagal bayar pinjol. Mulai dari membedah fakta hukum di balik ancaman penjara, kebenaran tentang mitos utang hangus setelah 90 hari, serta lima langkah konkret yang dapat Anda praktikkan mulai hari ini untuk melunasi utang tanpa harus melarikan diri dari kenyataan.
Hukum Telat Bayar Pinjol: Apakah Bisa Dipenjara?
Berdasarkan pengalaman saya menangani korban pinjol adalah kepanikan saat galbay (gagal bayar) adalah ancaman kurungan penjara.
Apakah telat bayar pinjol bisa dipenjara?
Jawabannya adalah Tidak. Gagal bayar pinjaman online murni merupakan perkara perdata, bukan pidana.
Berdasarkan Undang-Undang Hak Asasi Manusia (UU HAM) Pasal 19 ayat (2), tidak ada seorang pun yang atas putusan pengadilan boleh dipidana penjara atau kurungan berdasarkan alasan ketidakmampuan untuk memenuhi suatu kewajiban dalam perjanjian utang piutang.
Selama Anda meminjam uang menggunakan identitas asli Anda sendiri (tidak memalsukan KTP orang lain yang masuk ranah pidana penipuan), maka Anda aman dari ancaman penjara. Ancaman debt collector (DC) yang mengatakan akan membawa polisi ke rumah untuk memenjarakan Anda hanyalah gertakan psikologis.
Fakta vs Mitos: Benarkah Utang Pinjol Hangus 90 Hari?
Mungkin Anda pernah mendengar berita bahwa utang pinjol akan hangus setelah 90 hari (3 bulan).
Benarkah utang pinjol hangus setelah 90 hari?
Tidak benar. Utang pinjol legal tidak pernah hangus secara otomatis.
Berdasarkan peraturan Otoritas Jasa Keuangan (OJK), angka 90 hari merujuk pada batas waktu penagihan internal. Setelah lewat 90 hari, utang Anda justru dicatat sebagai kredit macet (Non-Performing Loan), dan perusahaan berhak menggunakan jasa penagih pihak ketiga (DC lapangan) atau menempuh jalur hukum.
Apa yang Terjadi Setelah 90 Hari?
Menurut Peraturan OJK dan pedoman dari Asosiasi Fintech Pendanaan Bersama Indonesia (AFPI), berikut adalah realita hukum setelah 90 hari telat bayar:
-
Utang Terus Berjalan: kewajiban pokok, denda dan bunga pinjaman tidak berhenti (meskipun OJK membatasi maksimal denda dan bunga total tidak boleh melebihi 100% dari pokok pinjaman).
-
Masuk Daftar Hitam (Blacklist): Anda akan tercatat dengan skor kredit buruk di Sistem Layanan Informasi Keuangan (SLIK) OJK.
-
Alih Penagihan: Penagihan yang awalnya dilakukan oleh desk collection (lewat telepon/WhatsApp) bisa dialihkan kepada perusahaan debt collector resmi pihak ketiga yang memiliki sertifikasi.
Dampak Galbay Pinjol Legal yang Sebenarnya
Dampak galbay pinjol legal bukanlah penjara, melainkan konsekuensi perdata dan finansial jangka panjang. Berikut ini peraturan mengenai bunga dan denda pinjaman online:
| Jenis Biaya | Pinjaman Konsumtif (tenor <30 hari) |
Pinjaman Produktif |
|---|---|---|
| Bunga / biaya layanan harian | Maksimal 0,1% per hari | Maksimal 0,067% per hari |
| Total biaya maksimal (bunga + denda) | Tidak boleh melebihi 100% dari pokok pinjaman | Tidak boleh melebihi 100% dari pokok pinjaman |
| Denda keterlambatan harian | Maksimal 0,1% dari sisa pokok per hari | Maksimal 0,1% dari sisa pokok per hari |
| Akumulasi denda keterlambatan | Maksimal 100% dari pokok pinjaman | Maksimal 100% dari pokok pinjaman |
Dampak paling nyata adalah pemblokiran akses keuangan di masa depan. Karena nama Anda tercatat merah di SLIK OJK (dulu bernama BI Checking), Anda akan sangat kesulitan (bahkan mustahil) untuk mengajukan Kredit Pemilikan Rumah (KPR), Kredit Kendaraan Bermotor (KKB) atau fasilitas pinjaman modal usaha dari bank resmi manapun sampai utang tersebut diselesaikan.
Secara faktual (di luar hukum), Anda akan menghadapi teror psikologis dari debt collector. Pada dasarnya perusahaan debt collector tersertifikasi resmi (pihak ketiga) akan berusaha menagih utang Anda.
5 Langkah Solusi Gagal Bayar Pinjol yang Wajib Dilakukan
Setelah Anda memahami realita hukumnya, sekarang saatnya bertindak. Sebagai perencana keuangan saya sarankan 5 solusi gagal bayar pinjol.
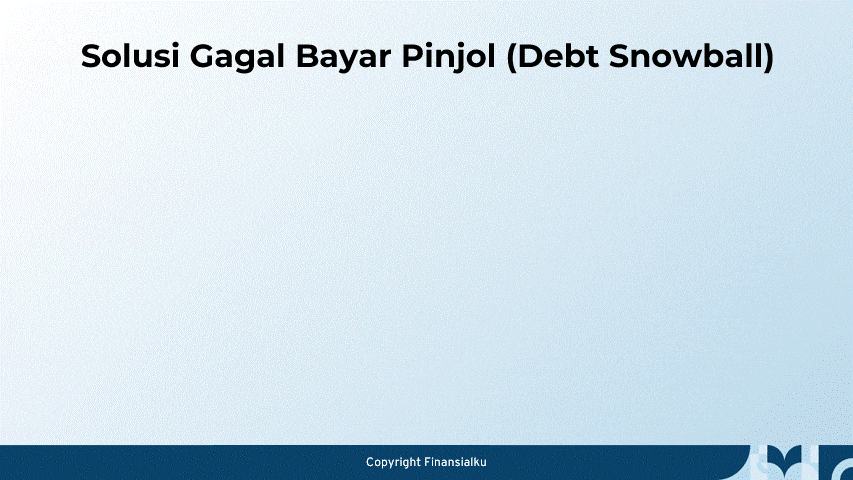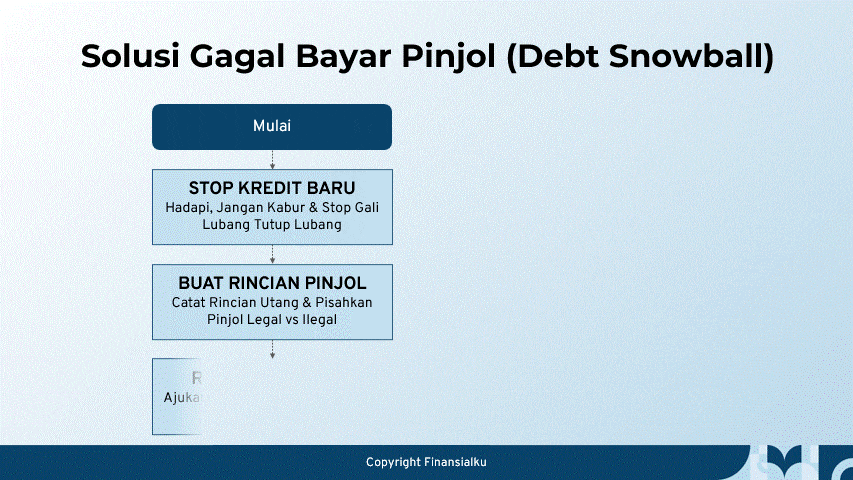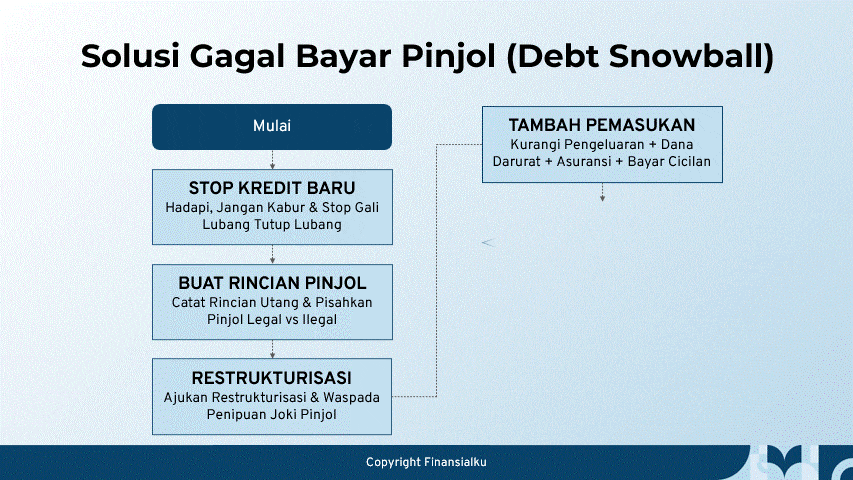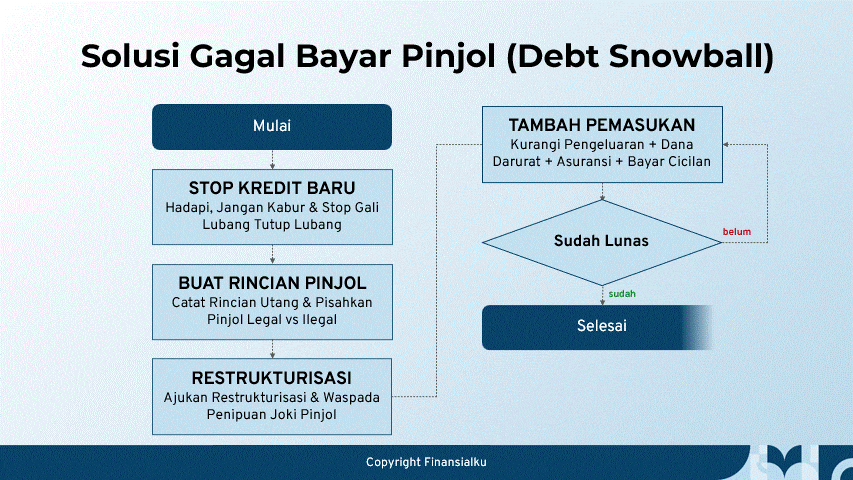
- Hadapi, Jangan Kabur & Stop Gali Lubang Tutup Lubang
- Catat Rincian Utang & Pisahkan Pinjol Legal vs Ilegal
- Ajukan Restrukturisasi & Waspada Penipuan Joki Pinjol
- Tambah Penghasilan Aktif
- Lunasi Utang dengan Pokok Terkecil (Metode Snowball)
5 Solusi Gagal Bayar Pinjol 2026
Berikut ini penjelasan 5 langkah sistematis solusi gagal bayar pinjol:
Langkah 1: Hadapi, Jangan Kabur & Stop Gali Lubang Tutup Lubang
Respons alami saat ditagih adalah membuang nomor HP, uninstall WhatsApp atau pindah kos/rumah. Jangan lakukan ini. Menghilangkan jejak justru membuat komunikasi terputus dan memicu debt collector bertindak lebih agresif dengan menghubungi nomor kontak darurat (emergency contact) Anda.
Langkah pertama yang benar adalah:
-
Angkat teleponnya: sampaikan dengan jujur bahwa saat ini Anda sedang kesulitan finansial dan belum memiliki dana, namun memiliki itikad baik untuk membayar.
-
STOP Gali Lubang Tutup Lubang: berhenti meminjam uang dari kerabat, pinjol lain, atau tergiur judi online untuk membayar utang. Pengalaman membuktikan, kebiasaan ini akan membuat utang yang awalnya hanya Rp3 juta meledak menjadi ratusan juta rupiah dari puluhan aplikasi.
-
Laporkan Intimidasi: jika DC melakukan ancaman kekerasan fisik, melanggar jam penagihan (menagih tengah malam), atau menyebar data pribadi Anda ke seluruh kontak, segera kumpulkan bukti (screenshot/rekaman suara) dan laporkan ke platform resmi aduan OJK atau kepolisian.
Langkah 2: Catat Rincian Utang & Pisahkan Pinjol Legal vs Ilegal
Ambil selembar kertas atau buka spreadsheet (Microsoft Excel atau Google Sheet). Jangan hanya mengira-ngira jumlah utang Anda.
Hitung secara rinci dan akurat: sisa pokok utang, besaran bunga, dan denda saat ini. Catat seluruh tagihan, mulai dari pinjol, Buy Now Pay Later (BNPL), kartu kredit, kasbon kantor, hingga KTA bank.
Setelah dicatat, pisahkan mana aplikasi yang berstatus Legal OJK dan mana yang Ilegal. Per Februari 2026, OJK merilis data bahwa hanya ada 95 perusahaan Fintech Lending yang berizin resmi.
Bagaimana dengan pinjol ilegal? Secara hukum, perjanjian utang piutang pada pinjol ilegal tidak sah di mata hukum perdata karena melanggar syarat obyektif perjanjian. Pemerintah (termasuk statement dari Mahfud MD saat menjabat Menko Polhukam) secara tegas menghimbau masyarakat: Pinjol ilegal tidak usah dibayar.
Jika mereka meneror, blokir nomornya dan laporkan ke Satgas PASTI. Fokuskan energi dan dana Anda HANYA pada pinjol yang terdaftar resmi di OJK.
Langkah 3: Ajukan Restrukturisasi & Waspada Penipuan Joki Pinjol
Jika nominal utang legal Anda besar, Anda memiliki hak untuk mengajukan restrukturisasi kredit kepada perusahaan pinjol (merujuk pada POJK No 22 Tahun 2023).
Restrukturisasi adalah proses negosiasi keringanan utang. Anda dapat meminta:
-
Keringanan syarat pinjaman: penghapusan denda keterlambatan (hanya membayar pokok + bunga berjalan) atau penurunan suku bunga.
-
Perpanjangan masa tenor (waktu cicilan) agar nominal cicilan bulanan lebih kecil.
-
Mengubah struktur kredit secara menyeluruh untuk menyesuaikan kemampuan bayar Anda.
-
Penundaan pembayaran sementara.
Jika perusahaan tempat Anda bekerja memiliki fasilitas pinjaman kantor atau koperasi (yang umumnya tanpa bunga atau berbunga sangat rendah), manfaatkan fasilitas tersebut untuk menalangi (melunasi) utang pinjol. Anda juga bisa menggunakan KTA Payroll bank yang bunganya jauh lebih rasional dibanding bunga harian pinjol.
Itu adalah 100% penipuan berkedok jasa. Data Anda ada di cloud dan terkunci di sistem OJK, tidak ada joki independen yang bisa menghapusnya.
Langkah 4: Tambah Penghasilan Aktif
Menurut pengalaman saya, Anda tidak dapat menyelesaikan masalah utang hanya dengan menekan pengeluaran.
Anda harus menambah penghasilan. Cari kerja sampingan sesuai kapasitas Anda: menjadi ojek online, berjualan online dengan sistem dropship, menjadi agen asuransi, atau freelance sesuai skill Anda.
Namun, aturan krusialnya: Tambahan penghasilan ini TIDAK UNTUK meningkatkan gaya hidup.
Banyak orang salah kaprah dengan langsung menyetorkan seluruh uang tambahannya ke pinjol. Urutan yang benar menurut perencanaan keuangan adalah:
-
Bangun Dana Darurat Kecil: Miliki uang tunai setidaknya untuk hidup 1 bulan ke depan.
-
Bayar Asuransi Kesehatan: Minimal pastikan BPJS Kesehatan Anda aktif dan tidak menunggak.
-
Percepatan Pelunasan Utang: Sisa uang baru dialokasikan untuk melunasi utang.
Kenapa dana darurat dan BPJS lebih penting dari bayar utang?
Coba bayangkan, ada seseorang sedang kepepet uang, seluruh gaji dan hasil kerja sampingan disetor ke pinjol. Tiba-tiba minggu depan orang tersebut jatuh sakit (misalnya demam berdarah atau tipes) dan harus dirawat. Jika BPJS mati dan tidak ada dana darurat, dari mana orang membayar biaya rumah sakit? Opsinya pasti berutang lagi.
Kapan utang bisa lunas jika seseorang terus membuka utang baru di saat darurat?
Langkah 5: Lunasi Utang dengan Pokok Terkecil (Metode Snowball)
Jika urutan nomor 4 sudah aman, saatnya mengeksekusi pelunasan menggunakan metode Snowball (bola salju).
Fokuskan seluruh sisa dana Anda untuk melunasi satu utang dengan sisa pokok paling kecil terlebih dahulu, sementara tagihan aplikasi lain cukup dibayar minimumnya (atau dinegosiasikan penundaan).
Misalnya Anda punya 3 aplikasi pinjol:
-
Aplikasi A: Sisa utang Rp500.000
-
Aplikasi B: Sisa utang Rp2.000.000
-
Aplikasi C: Sisa utang Rp5.000.000
Gempur habis-habisan Aplikasi A sampai lunas, bayar sesuai tagihan aplikasi B dan C.
Setelah aplikasi A lunas fokus lunasi aplikasi B dan terakhir aplikasi C.
Secara psikologis, melihat satu utang lunas akan memberikan Anda motivasi dan dopamin (rasa bahagia) yang besar.
Jangan pernah tergoda meminjam lagi dan fokus menata masa depan keuangan Anda.
Testimoni Orang yang Berhasil dari Galbay Pinjol
Kompas ternyata pernah melakukan interview dengan salah seorang yang berhasil melunasi utang pinjolnya. Secara konsep beliau juga menjalankan 5 solusi gagal bayar pinjol yang saya sampaikan sebelumnya.
Kesimpulan
Galbay pinjol memang menakutkan secara psikologis, namun itu bukan akhir dunia dan bukan tindak pidana. Solusi gagal bayar pinjol yang paling tepat adalah menghentikan siklus pinjaman baru, catat rincian utang, ajukan restrukturisasi, tambah penghasilan aktif dan lunasi pokok terkecil (debt snowball).
Jika Anda merasa kebingungan dalam merestrukturisasi utang yang terlalu kompleks, jangan ragu untuk konsultasikan masalah keuangan Anda dengan perencana keuangan tersertifikasi (CFP®) atau bantuan hukum pro-bono (Lembaga Bantuan Hukum) agar Anda mendapatkan panduan penyelesaian yang terukur dan objektif.
Fakta dan poin-poin penting dari artikel Don’t Worry! 5 Solusi Gagal Bayar Pinjol 2026
-
Galbay pinjol adalah masalah hukum perdata, bukan pidana; peminjam tidak bisa dipenjara kecuali melakukan penipuan identitas.
-
Utang pinjol tidak otomatis hangus setelah 90 hari, melainkan berubah status menjadi kredit macet di SLIK OJK.
-
Setelah 90 hari, pinjol berhak mengalihkan penagihan ke pihak ketiga (debt collector resmi).
-
Pinjol ilegal secara hukum perdata perjanjiannya tidak sah dan pemerintah menghimbau agar tidak perlu dibayar.
-
Maksimal total biaya (bunga + denda) dari pinjol legal tidak boleh lebih dari 100% nominal pokok pinjaman.
-
Joki pinjol yang menjanjikan penghapusan data atau pemutihan utang adalah tindakan penipuan.
5 Pertanyaan paling mungkin dijawab artikel Don’t Worry! 5 Solusi Gagal Bayar Pinjol 2026:
-
Apakah saya bisa dipenjara jika tidak mampu bayar pinjol?
-
Apa yang harus saya lakukan saat debt collector meneror?
-
Benarkah utang hangus jika saya tidak bayar selama 3 bulan (90 hari)?
-
Bagaimana cara yang benar membedakan dan menghadapi tagihan pinjol legal vs ilegal?
-
Apa strategi paling masuk akal untuk mencicil pelunasan utang pinjol?
📑 Referensi
Berikut referensi yang digunakan dalam artikel Don’t Worry! 5 Solusi Gagal Bayar Pinjol 2026:
- Undang-undang (UU) Nomor 39 Tahun 1999 tentang Hak Asasi Manusia. Peraturan.BPK.go.id
- Peraturan Otoritas Jasa Keuangan Nomor 10/POJK.05/2022 Tahun 2022 tentang Layanan Pendanaan Bersama Berbasis Teknologi Informasi. Peraturan.BPK.go.id
- Muhammad Raihan Nugraha, S.H.. 21 April 2025. Pinjol Ilegal Tak Usah Dibayar, Benarkah? HukumOnline.com
- Nafiatul Munawaroh, S.H., M.H. 19 Juni 2025. Risiko Hukum Galbay Pinjol (Solusi Gagal Bayar Pinjol). HukumOnline.com
- Ir. Misno, S.Kom, M.Kom, M.H. 3 Sept 2024. Solusi Gagal Bayar Pinjol Denda Tidak Bayar Utang Pinjol: Jangan Sampai Kena 1% per Hari. YapLegal.id
- Ade Miranti Karunia, Bambang P. Jatmiko. 19 Oktober 2021. Mahfud MD: Nasabah Pinjol Ilegal Tidak Usah Bayar Cicilan Lagi meski Ditagih. Money.Kompas.com
- AFPI. Solusi Gagal Bayar Pinjol: Apa yang Harus Dilakukan Jika Risiko Gagal Bayar Terjadi? AFPI.or.id
- FLIN. Apa yang Terjadi Kalau Gagal Bayar Pinjaman Online? Ini Solusi Gagal Bayar Pinjol Yang Perlu Dilakukan. id.Linkedin.com
