Strategi Bisnis FMCG Sidomuncul 1H2026 agak berbeda dari tahun sebelumnya, karena adanya normalisasi stok yang menyebabkan omzet perusahaan menurun. Pertanyaan apakah penurunan omzet hanya sementara atau berdampak jangka panjang?
Berikut ini diskusi saya, Wiwin Prawira (host) dengan Ibu Liza Camelia Suryanata (head of research Kiwoom Sekuritas Indonesia, narasumber) dan Pak Budiyanto (CFO dan Corporate Secretary PT Industri Jamu Dan Farmasi Sido Muncul Tbk) di podcast Folknomics Roundtable.
Dapat ditonton atau didengarkan di:


📝 Poin Penting: Strategi Bisnis FMCG Sidomuncul 1H2026
Berikut ini poin-poin penting dalam diskusi mengenai Strategi Bisnis FMCG Sidomuncul 1H2026:
💬 Statement Penting
Berikut ini pernyataan penting dari Pak Budiyanto terkait tingginya standar profitabilitas untuk akuisisi (M&A):
Pernyataan Pak Budiyanto mengenai “Mencari perusahaan yang profitabilitasnya setinggi Sido itu tidak mudah, karena Sido kan net profit margin kita di 30-an%. Kalau kita main akuisisi aja dengan yang levelnya lebih rendah, itu akan menyeret turun net profit margin sama return on equity kita” berkaitan erat dengan strategi alokasi modal (capital allocation strategy) Sido Muncul, khususnya pada opsi akuisisi atau Merger & Acquisition (M&A).
Secara rinci, pernyataan tersebut menjelaskan alasan mengapa Sido Muncul sangat selektif dan tidak terburu-buru dalam mengalokasikan dana untuk membeli perusahaan lain.
🔵 Tingkat Profitabilitas Sido Muncul yang Sangat Tinggi
Sido Muncul memiliki kinerja keuangan yang luar biasa efisien, ditunjukkan dengan Net Profit Margin (NPM) di kisaran 30%, Gross Profit Margin (GPM) di atas 60%, serta Return on Equity (ROE) yang juga mencapai kisaran 30%.
🔵 Risiko Penurunan Rasio Keuangan (Dilution Effect)
Apabila Sido Muncul mengakuisisi perusahaan lain yang tingkat keuntungannya lebih rendah (misalnya perusahaan dengan NPM hanya 10–15%), maka setelah laporan keuangan perusahaan tersebut dikonsolidasikan, rata-rata persentase NPM dan ROE Sido Muncul secara keseluruhan akan terseret turun.
🔵 Kriteria Ketat untuk Akuisisi
Sido Muncul enggan memperbesar skala bisnis hanya demi formalitas jika mengorbankan kualitas margin dan efisiensi modal.
Oleh karena itu, mereka baru akan mengeksekusi akuisisi jika menemukan kandidat perusahaan dengan profitabilitas yang setara serta ditawarkan pada harga yang wajar (fair price).
👨🏻Profil Pak Budiyanto dan Ibu Liza
Budiyanto adalah Direktur Keuangan (CFO) sekaligus Sekretaris Perusahaan di PT Industri Jamu dan Farmasi Sido Muncul Tbk yang menjabat sejak Mei 2024. Beliau berhasil meraih penghargaan sebagai salah satu CFO paling inovatif pada tahun 2025, karena kemampuan Beliau mengelola strategi keuangan dan perluasan pasar perusahaan.
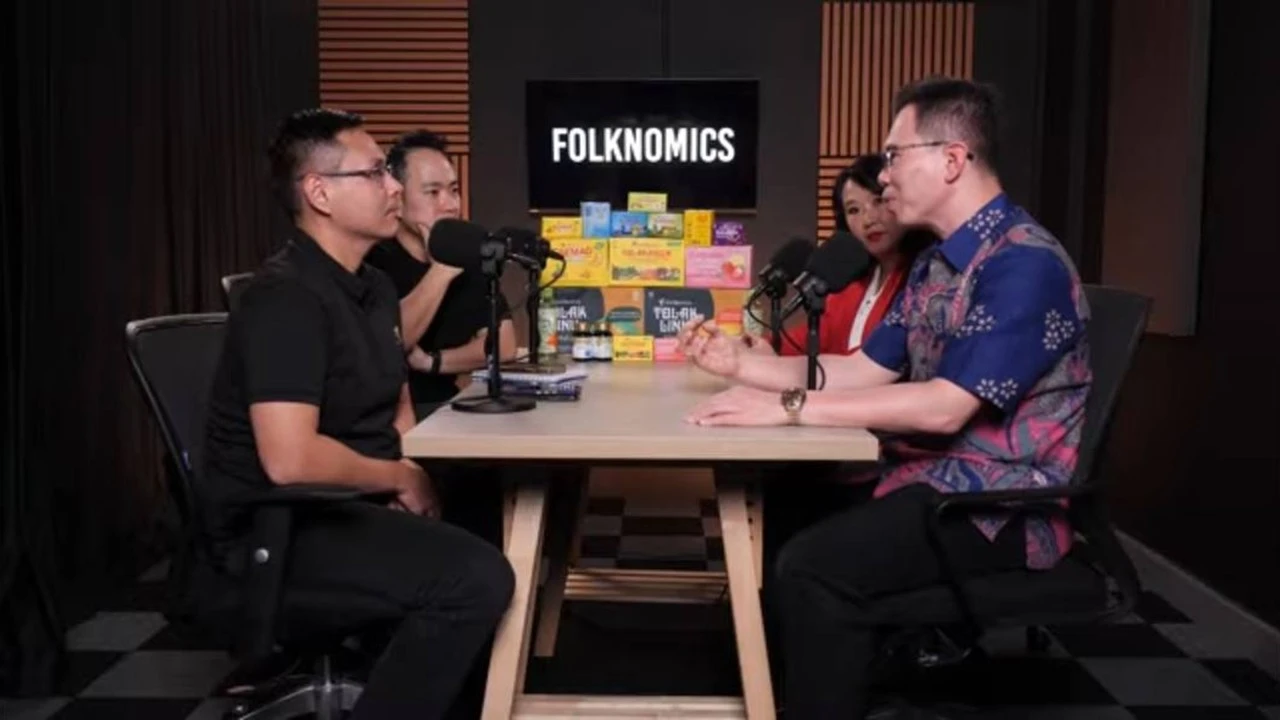
Wiwin Prawira (kiri dalam), Melvin Mumpuni (kiri), Ibu Liza Camelia Suryanata (kanan dalam) dan Pak Budiyanto (kanan)
Ibu Liza Camelia Suryanata adalah Head of Research (Kepala Riset) di PT Kiwoom Sekuritas Indonesia yang memiliki fokus keahlian pada strategi pasar, makroekonomi, dan analisis teknikal. Berbekal pengalaman panjang di pasar modal sejak tahun 2005, beliau aktif memberikan pandangan, riset, serta proyeksi pergerakan saham seperti IHSG yang kerap dikutip oleh berbagai media berita ekonomi sebagai acuan bagi para investor.
🎙️Folkonomics Podcast
Podcast berkonsep fintainment (finansial dan hiburan) asal Indonesia yang mengemas edukasi keuangan, investasi, dan pengembangan karier menjadi obrolan santai yang mudah dicerna.
Dirancang khusus untuk milenial dan Gen Z, platform ini menghadirkan ragam wawasan praktis dari para pakar dan praktisi bisnis untuk membantu anak muda agar lebih melek finansial, cerdas mengelola uang dan siap membangun masa depan yang mapan tanpa cara belajar yang membosankan.
✍🏻Catatan:
- Untuk kerja sama dengan Podcast Folknomics silakan hubungi Mas Ananda.
- Baca artikel dan tulisan Melvin Mumpuni lainnya.